La course aux usines d’IA au Texas : pourquoi les hyperscalers misent des dizaines de milliards sur un seul État
Pourquoi les hyperscalers misent des milliards sur les data centers IA au Texas : limites ERCOT, emplois, résistances locales et sens d’une usine d’IA.
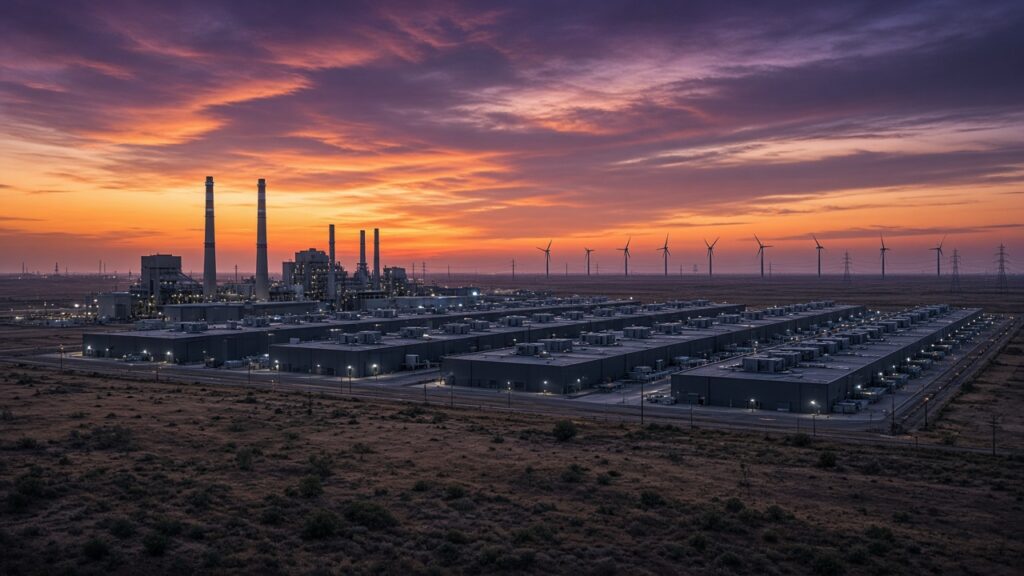
En quittant Abilene vers l’ouest, le scrubland laisse place à quelque chose qui n’existait pas il y a trois ans : une rangée d’immenses halls sans fenêtres, une centrale au gaz qui ronronne à côté, et des grues encore en train de monter la phase suivante. Voici l’un des pans les plus structurants de l’infrastructure IA hyperscale sur la planète — et ce n’est qu’un projet parmi des dizaines qui se disputent désormais terrains, puissance électrique et bienveillance politique à travers le Texas.
Pendant deux ans, l’État de l’Étoile solitaire s’est vendu comme l’endroit le plus simple d’Amérique pour bâtir une usine d’IA : foncier bon marché, réseau électrique indépendant, gouverneur pro-entreprises et généreuses exonérations fiscales locales. L’argent a suivi. Industrial Info Resources a indiqué plus de 89,5 milliards de dollars de construction de data centers en cours au Texas, et bien davantage encore au stade de la planification. Google seul s’est engagé à hauteur de 40 milliards de dollars jusqu’en 2027, selon l’annonce de l’entreprise. Le fleuron Stargate d’OpenAI et Oracle, le campus voisin de Microsoft et le projet Meta à El Paso, chiffré à 14 milliards de dollars, se trouvent tous dans les frontières de l’État.
Puis, en août 2026, la musique a changé. Le gouverneur Greg Abbott a ordonné un audit à l’échelle de l’État de chaque data center demandant de la puissance sur le réseau, et l’opérateur du réseau a suspendu la mise sous tension des nouveaux grands data centers d’IA. La course aux usines d’IA au Texas ne porte plus seulement sur qui construit le plus vite. Il s’agit désormais de qui peut prouver qu’il mérite les électrons.
Pourquoi le Texas, et pourquoi maintenant
Trois atouts structurels ont fait du Texas la destination par défaut des data centers d’IA.
Un réseau en îlot, avec une voie rapide. L’Electric Reliability Council of Texas (ERCOT) gère le réseau qui alimente environ 90 % de la consommation électrique de l’État, et il est largement à l’abri de la supervision fédérale du transport inter-États. Historiquement, cela s’est traduit par des décisions d’interconnexion plus rapides que dans les marchés multi-États de l’Est et du Midwest.
De l’espace et de la production. L’ouest du Texas et le Panhandle offrent d’immenses étendues de terrain plat et bon marché, proches de certaines des plus grandes flottes éoliennes et solaires du pays, ainsi qu’un gaz naturel abondant. Pour un promoteur qui a besoin d’un gigawatt sur un seul site, peu d’endroits offrent à la fois autant de surface et autant de combustible.
Les incitations. Les collectivités locales se sont montrées avides. Le conseil municipal d’Abilene a approuvé en 2025 des abattements de taxe foncière de 85 % pendant dix ans pour le site Stargate, selon les suiveurs de projets. El Paso (ville et comté) a accordé à Meta en 2023 une réduction de 80 % des taxes locales pendant 25 ans, plus 12,5 millions de dollars pour des travaux routiers ; la ville elle-même estime le paquet à environ 550 millions de dollars, rapporte El Paso Matters. Forbes a décrit l’État comme ayant « tout fait » pour être la juridiction la plus accueillante pour les data centers, en citant les allègements de taxe foncière et de taxe sur les ventes.
Résultat : un marché qui a grandi plus vite que son propre réseau ne pouvait digérer. Forbes estimait en août que le calcul hyperscale au Texas tire déjà environ 12 GW, soit à peu près 15 % de la charge d’ERCOT.
La carte des gros paris
Stargate Abilene : OpenAI, Oracle et Crusoe
Le fleuron de l’initiative Stargate — la coentreprise OpenAI, Oracle, SoftBank et MGX annoncée en janvier 2025 — est le campus de huit bâtiments de Crusoe sur le site Lancium à Abilene, comté de Taylor. Il est conçu pour environ 1,2 GW sur à peu près 4 millions de pieds carrés, chaque bâtiment étant dimensionné pour des systèmes Nvidia GB200 NVL72. Crusoe, Blue Owl Capital et Primary Digital Infrastructure ont monté une coentreprise de 15 milliards de dollars pour le financer.
Les avancées ont été rapides. Crusoe affirme que ses deux premiers bâtiments de 100 MW ont été construits et mis sous tension en moins d’un an. Lors de sa conférence de résultats de septembre 2026, Oracle a indiqué que six des huit bâtiments, soit environ 618 MW, avaient été livrés, et qu’elle avait expédié 131 000 GPU vers le site au cours de ce seul trimestre, selon le résumé du suivi American Buildout de cette conférence. Oracle aurait aussi indiqué que la construction a totalisé près de 20 millions d’heures-ouvriers, avec jusqu’à 9 000 personnes sur site au pic.
Stargate ne s’arrête pas à Abilene. Industrial Info a rapporté un second campus en cours dans le comté de Shackelford, à environ 40 miles au nord-est, prévu à terme pour dix bâtiments serveurs supplémentaires, ainsi qu’un autre site Stargate planifié dans le comté de Milam. L’alimentation des campus de Taylor et Shackelford serait associée à plus d’un milliard de dollars de production au gaz : une centrale simple cycle de 1 015 MW près d’Abilene proche de l’achèvement, et une centrale de 700 MW prévue pour Shackelford.
Microsoft : le voisin qui a repris le site restant
En mars 2026, Crusoe a annoncé un campus « usine d’IA » distinct de 900 MW pour Microsoft, directement adjacent à Stargate Abilene. Bloomberg et l’AP ont rapporté que Microsoft avait récupéré une capacité qu’OpenAI et Oracle avaient décidé de ne pas poursuivre. Le nouveau campus comprend deux bâtiments, chacun conçu pour 336 MW de charge IT critique, plus une centrale dédiée derrière le compteur, couplée à du stockage batterie et à un refroidissement liquide en boucle fermée sans évaporation. Crusoe attend la mise sous tension du premier bâtiment pour mi-2027 ; une fois achevé, l’ensemble du complexe d’Abilene est projeté à environ 2,1 GW.
Google : 40 milliards de dollars jusqu’en 2027
Google a annoncé un investissement de 40 milliards de dollars au Texas jusqu’en 2027 sur son blog entreprise, couvrant de nouveaux campus cloud et IA dans les comtés d’Armstrong et de Haskell, parmi d’autres sites. Dans ce même billet, l’entreprise indique avoir contractualisé plus de 6 200 MW de nouvelle production et capacité au Texas via des contrats d’achat d’électricité, qu’un data center du comté de Haskell sera bâti aux côtés d’une nouvelle centrale solaire avec stockage, et qu’elle a créé un Energy Impact Fund de 30 millions de dollars pour l’État.
Industrial Info a rapporté que le campus Google près de Pampa, dans le comté de Gray (Panhandle), a propulsé ce comté à la deuxième place de l’État pour les dépenses en data centers. Chacun de ses quatre bâtiments prévus est annoncé à environ 750 000 pieds carrés et à peu près 210 MW, pour un investissement total estimé à 14 milliards de dollars. Notons que le comté de Gray est raccordé au réseau Southwest Power Pool, pas à ERCOT : un rappel que la géographie peut servir de couverture contre les règles d’un seul opérateur de réseau.
Meta : El Paso, hors ERCOT
Le campus Meta d’El Paso a démarré en 2023 comme un projet de 800 millions de dollars et a depuis gonflé jusqu’à 14 milliards annoncés, désormais financé en partenariat avec BlackRock, selon El Paso Matters. Il est alimenté par El Paso Electric, une entreprise privée hors ERCOT, ce qui explique pourquoi la directive du gouverneur en août n’a semblé avoir aucun effet direct sur lui. El Paso Water estime une consommation moyenne de 400 000 à 500 000 gallons par jour, pour un plafond contractuel de 2,5 millions de gallons.
Amazon, OpenAI et les autres
Amazon et OpenAI ont tous deux écrit au gouverneur en août pour s’engager à respecter ses nouvelles normes, a rapporté Houston Public Media, OpenAI promettant de financer sa propre infrastructure, de soutenir de nouvelles capacités de production et de minimiser l’usage de l’eau. Au-delà des noms connus, des développeurs passés de la crypto à l’IA comme Galaxy Digital (dont le campus Helios dans l’ouest du Texas est cité par Forbes) et une longue traîne de projets spéculatifs complètent une file d’attente sans précédent pour le réseau. Crusoe seul fait état de contrats pour deux campus texans supplémentaires, dont un site à Claude que des reportages locaux ont lié à Google, même si Crusoe n’a pas nommé les locataires.
La contrainte ERCOT : 474 GW en file d’attente sur un réseau de 91 GW
Les chiffres sortis d’ERCOT expliquent pourquoi l’État a freiné.
En juin 2026, environ 474 GW de grandes charges demandaient une interconnexion à ERCOT, dont près de 90 % de data centers, selon les données ERCOT compilées et rapportées par LoadAtlas et Houston Public Media. RBN Energy note que la file des grandes charges a plus que triplé en un an, passant de 136 GW au T3 2025, et que le nombre de projets de data centers a quadruplé. Pour contextualiser : le pic historique de demande d’ERCOT est de 91,1 GW, atteint le 22 juillet 2026. La file représente plus de cinq fois la plus grosse charge que le réseau ait jamais servie.
La réalité est bien plus petite. Les données opérationnelles d’ERCOT montrent environ 9,5 GW de grandes charges approuvées pour mise sous tension, tirant un pic d’environ 4,1 GW en septembre 2026. Une grande part de la file est manifestement spéculative, et c’est précisément ce que les régulateurs veulent désormais évacuer.
Le cadre juridique est le Senate Bill 6, promulgué en juin 2025. Il définit une « grande charge » comme 75 MW ou plus sur un même site et a chargé la Public Utility Commission of Texas (PUCT) de rédiger les règles. La norme d’interconnexion finale, adoptée en septembre 2026, exige des frais d’étude et une garantie remboursable de 50 000 dollars par MW, soumet les grandes charges à un écrêtement en cas d’urgence, et ajoute des exigences de tenue au défaut (fault ride-through) pour les charges de calcul. Se retirer après qu’ERCOT a alloué de la capacité de transport entraîne la perte d’une partie de cette garantie.
L’étude ponctuelle « Batch Zero » d’ERCOT joue le rôle de tri. Le 3 septembre, elle a rendu des classifications conditionnelles : 204 projets (66,4 GW) traités comme charge de base, 158 projets (127,9 GW) comme charge étudiée, et environ 302 GW exclus, selon la mise à jour du conseil d’ERCOT telle que rapportée via LoadAtlas. Les décisions finales dépendent de l’audit ; ERCOT doit déposer auprès de la PUCT ses rapports d’éligibilité Batch Zero et d’impact communautaire d’ici le 10 décembre 2026, avant une séance ouverte de la PUCT le 17 décembre.
Apportez votre propre puissance
La réponse technique la plus claire est la production derrière le compteur. Les documents de septembre d’ERCOT montrent 11 projets Batch Zero étudiés avec leur propre production, totalisant environ 9,5 GW de charge et 15,4 GW de production. Le campus Microsoft de Crusoe, les centrales au gaz de Stargate et le couplage solaire-stockage de Google dans le comté de Haskell pointent tous dans la même direction : l’usine d’IA hyperscale de 2027 arrive de plus en plus avec sa propre centrale. Forbes parle d’une « faille à la texane » : les projets qui ne s’appuient pas sur le réseau restent largement à l’écart de la pause.
Ce basculement a une dimension climatique. Les turbines à gaz sont la puissance ferme la plus rapide à autoriser et à construire, d’où le poids du gaz dans le déploiement d’Abilene, même quand les hyperscalers mettent en avant des PPA renouvelables. Savoir si batteries, solaire et, à terme, nucléaire peuvent remplacer ce gaz au rythme de la demande IA est l’une des questions ouvertes de la décennie.
Emplois contre backlash
Les partisans mettent en avant des gains locaux concrets. Le maire d’Abilene, Weldon Hurt, a crédité le campus Crusoe de « milliers d’emplois directs » dans une annonce Crusoe. Crusoe estime que les huit premiers bâtiments devraient générer jusqu’à 32 % des recettes de taxe foncière budgétées d’Abilene et jusqu’à 25 % de celles du comté de Taylor pour l’exercice 2025. L’expansion Microsoft promet « des milliers » d’emplois de construction et « des centaines » d’emplois permanents.
Cette dernière formule résume la tension. Les pics de chantier sont énormes, mais l’effectif permanent d’un campus d’un gigawatt se compte en centaines, pas en milliers, et les critiques jugent ce retour mince face à des abattements fiscaux sur plusieurs décennies. En 2025 et 2026, des habitants d’El Paso jusqu’au Hill Country ont exprimé des inquiétudes sur l’eau, la hausse des factures d’électricité, le bruit, la lumière et les émissions. Forbes a noté que les prix de l’électricité résidentielle au Texas ont augmenté d’environ 25 % en cinq ans, une tendance que les critiques relient en partie aux nouvelles charges.
La politique a suivi. Abbott, longtemps champion de l’industrie, a publié sa directive le 3 août 2026, exigeant d’ERCOT et de la PUCT d’auditer pour chaque projet la demande de puissance, les plans de production sur site, les sources d’eau et la technologie de refroidissement, les mesures d’atténuation communautaire, la propriété et chaque incitation publique reçue. « J’ai fixé des garde-fous clairs pour que les data centers protègent notre réseau électrique, préservent notre eau, respectent nos quartiers et paient leur juste part », a déclaré le gouverneur en annonçant l’engagement de Meta à se conformer. En septembre, il a élargi la pression, ordonnant au Texas Water Development Board de faire appliquer le reporting de consommation d’eau et, selon des suiveurs de conformité, gelant des permis environnementaux d’État liés en attendant les audits.
L’opposition a aussi traversé les lignes partisanes. La candidate démocrate au poste de gouverneur Gina Hinojosa a réclamé une session législative spéciale sur les data centers et promis d’annuler tout contrat qui « prive les Texans de l’eau dont ils ont besoin pour vivre », a rapporté El Paso Matters. Inside Climate News écrivait fin octobre que le nouveau développement est « pour l’essentiel en pause jusqu’après les élections de novembre », et que certaines entreprises reconsidèrent leurs investissements au Texas.
Ce que « usine d’IA » signifie réellement pour l’infrastructure hyperscale
Le terme usine d’IA dépasse le marketing. Crusoe, Nvidia et d’autres l’emploient pour décrire des installations dont le seul produit est des tokens, des modèles entraînés et de l’inférence, et dont la conception est dictée par la densité de puissance GPU plutôt que par la flexibilité cloud généraliste. Les bâtiments Microsoft à Abilene illustrent ce basculement : 336 MW de charge IT par bâtiment, soit un ordre de grandeur au-dessus d’une salle data traditionnelle d’entreprise, ce qui exige un refroidissement liquide direct, des postes dédiés ou de la production sur site, et des systèmes de batteries pour lisser les à-coups violents des runs d’entraînement synchrones.
C’est pourquoi les nouvelles exigences de ride-through d’ERCOT comptent. Un cluster d’entraînement qui lâche des centaines de mégawatts en millisecondes lors d’un défaut réseau peut déstabiliser le système autour de lui. Le Texas devient de fait le premier grand marché à traiter les usines d’IA comme des participants au réseau avec des obligations, et non comme de simples clients passifs — et d’autres régulateurs américains regardent.
Perspectives : les enjeux de décembre
La construction déjà en cours — les 89,5 milliards de dollars rapportés par Industrial Info — est largement épargnée par la pause, et les campus avec leur propre puissance ou hors réseaux ERCOT (Google dans le comté de Gray, Meta à El Paso) ont de la marge pour avancer. La question centrale porte sur la vague suivante : des centaines de gigawatts de demandes dont le sort dépend des rapports ERCOT du 10 décembre et des décisions de la PUCT qui suivront.
Trois scénarios se détachent :
- Croissance disciplinée. L’audit élimine les projets spéculatifs, les hyperscalers crédibles déposent des garanties et apportent leur propre production, et le Texas reste le premier marché américain d’usines d’IA, avec des règles plus strictes.
- Diversion. Des conditions plus dures et la politique d’année électorale poussent les projets marginaux vers d’autres États, tandis que les géants déjà au Texas consolident leur position.
- Embourbement. Des combats politiques prolongés sur l’eau et les prix de l’électricité bloquent les approbations, et les capitaux migrent vers des marchés offrant une certitude plus rapide.
Pour les acteurs majeurs de l’IA, le Texas est devenu un test : l’infrastructure IA hyperscale peut-elle se déployer avec une licence sociale, et pas seulement un raccordement utilitaire ? Les entreprises qui gagneront seront celles qui arrivent avec de la puissance, des plans eau et des incitations transparentes, car au Texas, la course aux usines d’IA porte désormais autant sur la confiance que sur les mégawatts.
Mise à jour (nov. 2026) : Gina Hinojosa, la candidate démocrate qui avait réclamé une session législative extraordinaire consacrée aux data centers, a remporté le 3 novembre 2026 l’élection au poste de gouverneur face au sortant Greg Abbott, avec 5 230 789 voix contre 4 524 527, selon les résultats non officiels publiés par le Texas Secretary of State (les résultats ne seront définitifs qu’après leur certification). L’audit et la suspension des raccordements évoqués plus haut découlaient de la directive d’Abbott du mois d’août : les décisions de l’ERCOT et de la PUCT attendues en décembre interviendront donc en pleine alternance. L’incertitude réglementaire qui sous-tend les scénarios « Diversion » et « Embourbement » s’en trouve accentuée plutôt que levée.
Trois scénarios se détachent :
- Croissance disciplinée. L’audit élimine les projets spéculatifs, les hyperscalers crédibles déposent des garanties et apportent leur propre production, et le Texas reste le premier marché américain d’usines d’IA, avec des règles plus strictes.
- Diversion. Des conditions plus dures et la politique d’année électorale poussent les projets marginaux vers d’autres États, tandis que les géants déjà au Texas consolident leur position.
- Embourbement. Des combats politiques prolongés sur l’eau et les prix de l’électricité bloquent les approbations, et les capitaux migrent vers des marchés offrant une certitude plus rapide.
Pour les acteurs majeurs de l’IA, le Texas est devenu un test : l’infrastructure IA hyperscale peut-elle se déployer avec une licence sociale, et pas seulement un raccordement utilitaire ? Les entreprises qui gagneront seront celles qui arrivent avec de la puissance, des plans eau et des incitations transparentes, car au Texas, la course aux usines d’IA porte désormais autant sur la confiance que sur les mégawatts.
À lire aussi
- Microsoft Fairwater et l’essor de la superusine d’IA distribuée
- Électricité, eau et résistances locales : les contraintes cachées des campus IA
- Le nucléaire peut-il alimenter l’IA à temps ?
< !– Schema.org NewsArticle (CF_SEO / CF_Localization FR) — image paths relative to draft ; replace with absolute CDN URLs at publish –>
Références / sources
- Google: « Google announces new $40 billion investment in Texas »
- Industrial Info Resources: « Abilene’s Stargate Project Campus Leads Texas’ $89.5 Billion in Active Data Center Construction »
- ERCOT: Batch Zero Update, Board materials (Sept. 2026)
- ERCOT Market Notice M-A080326-01 (3 Aug. 2026)
- Forbes: « There’s A Texas-Sized Loophole For Some Data Centers In Lone Star State »
- RBN Energy: « Texas Moratorium on Data Center Grid Connections Disrupts U.S. Project Pipeline »
- NFM Consulting: « Texas SB 6 Large Load Rules: What Data Centers Must Know »
- LoadAtlas: Texas Data Center Power: Queue, Pause and SB 6
- Interconnection.fyi: « Large Loads: What Are They And How Are They Being Regulated? »
- Office of the Texas Governor: « Governor Abbott Announces Meta Commits To Comply With His Data Center Standards »
- El Paso Matters: Abbott’s agreement with Meta and the Northeast El Paso project
- El Paso Matters: Gina Hinojosa calls for data center special session
- Houston Public Media: Abbott touts tech company cooperation on data centers
- Inside Climate News: « Texas Used to Be ‘the Best Place’ to Build Data Centers—But Not Anymore »
- Crusoe: New 900 MW AI Factory Campus in Abilene for Microsoft
- American Buildout: Stargate Abilene tracker
- Bloomberg: « Microsoft Rents Data Center Project Developed for Oracle, OpenAI »
- AP News: Microsoft takes over a Texas AI data center expansion after OpenAI backs away
- Data Center View: Crusoe reports 4.9 GW of contracted capacity
<!– SEO CF_SEO FR 2026-11-05: meta_title 58 chars; meta_description 151 chars; slug course-usines-ia-texas confirmed; 5 keywords; alternate_langs en/fr/es added; JSON-LD inLanguage fr-FR, locale headline/description, dates 2026-11-05; TexasFairwater link uses locale slug; planned sibling links keep EN slugs; alts already localized; date/picto/badges unchanged (badge taxonomy FR/ES not canonical — to fix with CF_Webmaster). status seo_optimized_fr; next CF_Webmaster. No factual change. Not published. –>
Images : illustrations originales créées pour AndBeyond.Tech ; aucun logo ni aucune personne réelle n’y figurent.