Le nucléaire déjà disponible : Peak+ de Constellation, alternative hybride au gaz neuf pour l’IA
Le produit nucléaire le plus utile pour un campus d’IA en 2026 n’est peut-être pas un réacteur qui reste à construire. Le 9 novembre 2026,…
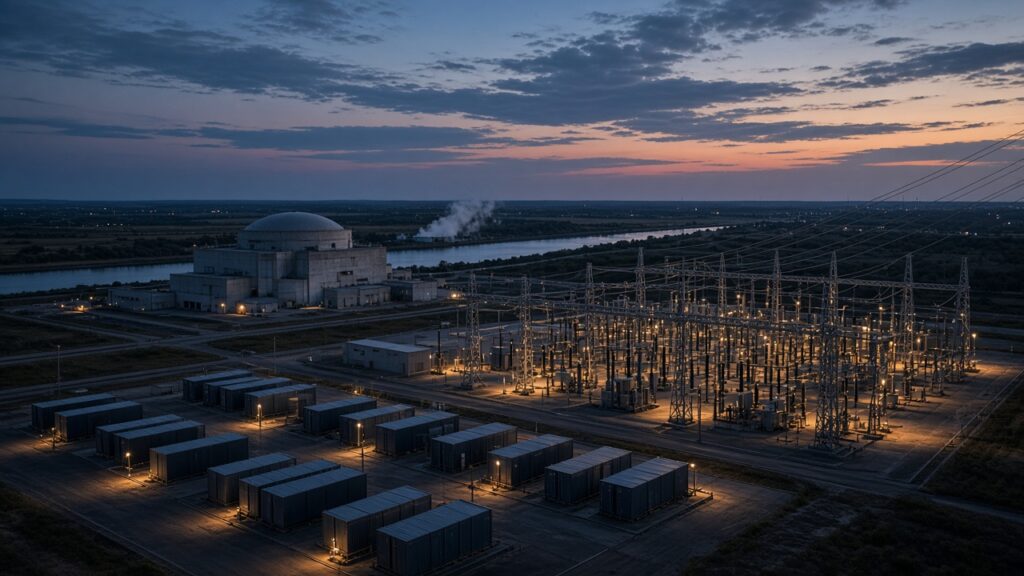
Le produit nucléaire le plus utile pour un campus d’IA en 2026 n’est peut-être pas un réacteur qui reste à construire. Le 9 novembre 2026, Constellation Energy a annoncé sa première transaction Peak+ : un accord de 20 ans portant sur 270 MW d’énergie, de capacité et d’attributs conditionnés à l’unité, issus de sa flotte nucléaire existante, dont le début est prévu en 2028. L’entreprise n’a pas nommé le client, et cet article ne devine pas qui il est.
Cette seule divulgation, dans un communiqué de résultats du troisième trimestre, est plus qu’un lancement de produit. C’est une affirmation sur les horloges. Les nouvelles centrales à gaz à cycle combiné et les petits réacteurs modulaires de première génération se vendent tous deux sur le papier. Ce que Constellation vend se rapproche davantage d’un stock : des mégawatts qui existent déjà, associés à ce qu’elle appelle une « nouvelle capacité » — y compris de la production nouvelle et de la réponse à la demande — pour aider de grands clients à couvrir leur pointe sans attendre une centrale en site vierge. Dans la même présentation investisseurs, l’entreprise a placé cette offre à côté de sa propre estimation de ce que coûterait le gaz neuf. La comparaison est celle de Constellation, non un référentiel indépendant, et elle doit se lire ainsi.
C’est une autre histoire que celle que nous avons racontée dans Le nucléaire peut-il alimenter l’IA à temps ? SMR, grands réacteurs et le fossé 2030. Cet article suit la question de savoir si de nouveaux réacteurs et des redémarrages peuvent arriver avant les charges hyperscale. Celui-ci demande ce qu’un grand acheteur peut contracter, dès aujourd’hui, auprès de centrales déjà en service — et pourquoi cette voie est présentée comme une alternative à la construction de gaz neuf.
Ce qu’est Peak+ — et ce que couvre réellement le premier contrat
Le communiqué de Constellation du 9 novembre décrit Peak+ comme « une solution client intégrée qui combine une nouvelle capacité pour accompagner la croissance de la demande de pointe avec des produits énergétiques adaptés aux besoins du client ». Le premier accord est plus précis que le slogan du produit. Les 270 MW sont « de l’énergie, de la capacité et des attributs conditionnés à l’unité, issus de notre flotte nucléaire existante », à compter de 2028, dans le cadre d’un accord de 20 ans. « Conditionné à l’unité » (unit-contingent) est un terme de métier : la livraison est liée à la production réelle d’unités désignées, et non à une promesse ferme qu’une autre centrale compensera un éventuel déficit.
L’enveloppe produit autour de ce bloc est plus large. Dans le même communiqué, Joe Dominguez, chairman, president and CEO, a indiqué que Peak+ « rassemble une nouvelle capacité, y compris de la production nouvelle et de la réponse à la demande, avec des produits énergétiques pour aider de grands clients à répondre à l’évolution de leurs besoins ». La présentation des résultats du troisième trimestre, datée du 9 novembre 2026, reprend cette définition et place Peak+ parmi les « solutions de nouvelle capacité », sur une diapositive qui argumente que les mégawattheures nucléaires propres, fermes et déjà existants « offrent un coût plus bas et un risque moindre que les CCGT neuves ».
Ce que le premier contrat ne divulgue pas est tout aussi important. Constellation n’a pas dit qui est l’acheteur. Elle n’a pas dit quelles unités nucléaires fourniront les 270 MW. Elle n’a pas détaillé, pour cette transaction, quelle quantité de stockage par batteries, de réponse à la demande ou de production nouvelle — s’il y en a — accompagne le bloc issu de la flotte existante. Traiter les 270 MW comme une centrale hybride pleinement spécifiée serait une invention. La lecture honnête est plus étroite : un offtake de long terme auprès d’unités nucléaires en service, vendu sous un produit dont Constellation dit qu’il peut aussi inclure une capacité incrémentale.
Lors de la conférence téléphonique du 9 novembre, selon Utility Dive, Dominguez a décrit Peak+ comme « l’association de solutions de capacité et d’une production existante, propre et fiable », et indiqué que l’entreprise « pourrait ajouter des batteries et de l’approvisionnement en production sur nos sites, compte tenu de la vaste superficie que nous possédons autour des centrales ». Ces propos sont un commentaire oral sur un produit encore en cours de déploiement. Ce n’est pas une nomenclature pour l’accord anonyme de 270 MW.
La comparaison de prix de Constellation avec le gaz neuf
L’argument économique figure sur les diapositives de l’entreprise, et il doit être attribué à Constellation. Dans la présentation du T3 2026, un graphique intitulé « Des MWh nucléaires existants, propres et fermes offrent un coût plus bas et un risque moindre que les CCGT neuves » montre 20 à 50 dollars/MWh de « prix nucléaire de prime par rapport au plancher du PTC », opposés à un « LCOE de CCGT neuve » de 110 à 130 dollars/MWh. Une note de bas de diapositive indique que la fourchette gaz suppose « une CCGT à environ 3 000 dollars/kW, ajustée pour l’est du PJM ». Les estimations de production 2032 du même dossier figurent sur la même page que l’encadré produit Peak+.
C’est une comparaison d’entreprise, bâtie sur des hypothèses d’entreprise. Le « plancher » du crédit d’impôt à la production (PTC) est le cadre fédéral du PTC nucléaire que Constellation détaille aussi en annexe de la même présentation : en 2026, selon l’entreprise, le crédit peut apporter un soutien allant jusqu’à 15 dollars/MWh lorsque les recettes se situent entre 26 dollars/MWh et 44,75 dollars/MWh, et s’éteint au-delà de ce seuil. Un prix Peak+ de « 20 à 50 dollars/MWh » au-dessus de ce plancher est donc une prime par rapport à un niveau de soutien réglementé, et non un tarif publié dont il serait confirmé que le premier client le paie. Constellation n’a pas publié le prix du contrat de 270 MW.
Le versant gaz de la diapositive est, de même, une illustration de LCOE, non une offre cotée d’un fournisseur de turbines. L’est du PJM est la zone où se trouve une grande part de la flotte nucléaire de Constellation, et 3 000 dollars/kW est l’hypothèse de coût d’investissement que l’entreprise a retenue. Si ces entrées bougent — combustible, paiements de capacité, raccordement, politique carbone — la fourchette de 110 à 130 dollars/MWh bouge avec elles. Le fait utile pour le lecteur n’est pas que le gaz neuf « coûte » 120 dollars/MWh dans un sens absolu. C’est que Constellation dit aux investisseurs que son nucléaire existant, vendu avec une prime par rapport au plancher du PTC, se situe sous le LCOE 2032 que l’entreprise elle-même retient pour une centrale à cycle combiné neuve dans l’est du PJM.
Ce cadrage compte pour la demande énergétique de l’IA. Un campus hyperscale qui a besoin d’une puissance ferme en 2028 n’a pas à attendre un réacteur de première génération, et n’a pas à passer une commande de turbines dans un carnet de plusieurs années, si une flotte nucléaire en service peut lui vendre un bloc de 20 ans. Savoir si c’est moins cher pour ce campus, une fois le transport, la congestion et le risque résiduel pris en compte, est une question propre au site, à laquelle les diapositives ne répondent pas.
Pourquoi ce n’est pas l’histoire des SMR — et pourquoi la même semaine compte
La tentation est de fondre Peak+ dans le récit plus large du « tech va au nucléaire ». Il faut y résister. Les rehaussements de puissance, les redémarrages et les petits réacteurs modulaires sont des ajouts à la flotte. Le premier contrat Peak+, selon les termes de l’entreprise, est une vente de production d’unités déjà en service. Il réalloue une puissance ferme et propre déjà existante ; il ne crée pas, à lui seul, un nouveau réacteur.
La distinction est aiguisée par l’actualité de la même semaine. Le 9 novembre 2026, la U.S. Nuclear Regulatory Commission a délivré le permis de construction CPAR-3 à Long Mott Energy, filiale de Dow, pour quatre réacteurs Xe-100 à la Long Mott Generating Station, dans le comté de Calhoun, au Texas — un projet industriel de vapeur et d’électricité sur le site Dow de Seadrift, non un campus d’IA, et qui requiert encore une licence d’exploitation distincte. Le 10 novembre 2026, Ontario Power Generation a indiqué que l’unité 1 du Darlington New Nuclear Project n’est plus attendue pour tenir l’objectif d’entrée en service commercial d’octobre 2030 précédemment annoncé. Ces développements appartiennent au registre du fossé 2030 que nous tenons dans Le nucléaire peut-il alimenter l’IA à temps ?. Ils sont le décor, non l’intrigue, de Peak+ : l’horloge du neuf continue de glisser, et c’est précisément pour cela qu’un démarrage en 2028 à partir d’une flotte existante est commercialement intéressant.
Constellation n’abandonne pas les mégawatts nucléaires neufs. Le même communiqué du 9 novembre rappelle deux accords antérieurs. En septembre 2026, elle a annoncé un contrat d’achat d’électricité de 20 ans et de 690 MW avec Amazon, plus un accord connexe de fourniture au détail, soutenant plus de 3 milliards de dollars d’investissements à Calvert Cliffs, dont un rehaussement de 190 MW attendu entre 2030 et 2032. En octobre 2026, elle a annoncé un contrat d’achat d’électricité de 20 ans avec Google, dont elle dit qu’il permettra plus de 4,3 milliards de dollars d’investissements sur 11 unités nucléaires dans l’Illinois, en Pennsylvanie et au New Jersey, pour ajouter environ 890 MW de capacité incrémentale au PJM, le premier rehaussement étant attendu en 2028, plus un accord financier d’énergie distinct de 15 ans pour 2 700 MW. La présentation du T3 indique que des accords de long terme permettent désormais 1 165 MW de rehaussements, pour un coût de projet d’environ 4,3 milliards de dollars.
Peak+ se place à côté de ces accords de rehaussement, non par-dessus. Les premiers 270 MW sont une production existante, non les 890 MW ou les 190 MW de capacité incrémentale. Pour les géants de l’IA, l’éventail devient un menu : acheter ce qui tourne déjà ; payer pour rehausser ce qui se dresse déjà ; prendre une option sur ce qui n’a pas encore été construit. Peak+ est le premier de ces trois, habillé en produit.
Un produit pour les grandes charges — pas un hyperscaler nommé
Les documents publics de Constellation destinent Peak+ à de « grands clients », dans le contexte consistant à raccorder rapidement de nouvelles grandes charges sans relever les coûts pour les autres consommateurs. La présentation du 9 novembre indique que les régulateurs restent concentrés sur ce problème, que « les règles ne sont pas définitives », et que « des accords peuvent, et vont, continuer d’être conclus ». Elle cite aussi, comme bénéfice systémique, le facteur de charge historique des cycles combinés, d’environ 60 % en moyenne dans le PJM et l’ERCOT sur les cinq dernières années, et une estimation de Brattle Group (The Untapped Grid, mars 2026) selon laquelle une utilisation plus complète de la capacité disponible du système pourrait faire économiser aux ménages américains 110 à 170 milliards de dollars sur dix ans. Ce sont des chiffres de plaidoyer sur une diapositive d’entreprise. Ils expliquent l’argumentaire. Ils ne prouvent pas que l’acheteur anonyme de Peak+ est un campus d’IA.
Il serait facile, et faux, de combler le blanc. La demande de l’IA et des data centers est le décor commercial évident, en 2026, de tout produit qui promet une mise sous tension rapide. Constellation est la plus grande entreprise d’énergie nucléaire des États-Unis et, selon sa propre description, détient 55 GW de capacité, répartis entre nucléaire, gaz naturel, pétrole, géothermie, hydroélectricité, éolien et solaire. Elle vend déjà de la production et des attributs nucléaires à des entreprises technologiques. Rien de cela n’identifie la contrepartie des 270 MW. Tant que Constellation ou l’acheteur ne l’auront pas dit, le client reste anonyme.
L’autre voie : le gaz sur site, et un contrepoint Colossus
Tous les opérateurs de calcul de grande taille n’achètent pas du nucléaire existant. Un marché parallèle, documenté dans Doubler la file d’attente : le gaz derrière le compteur et la course des labos d’IA aux turbines, a vu des laboratoires et des développeurs commander des turbines et des groupes électrogènes au gaz pour alimenter des campus pendant que les files de raccordement avancent au ralenti. C’est une histoire de chaîne d’approvisionnement : carnets de commandes, délais, et l’écart entre les mégawatts annoncés et les mégawatts réellement en ligne. Peak+ est le contraire contractuel — une énergie ferme issue d’une centrale déjà en service, livrée via le réseau sous un offtake de long terme.

L’installation Colossus de SpaceXSI, à South Memphis, est un exemple documenté de l’autre voie, et seuls les faits figurant sur la page d’information de l’entreprise elle-même sont utilisés ici. SpaceXSI indique que, pendant les opérations standard, Colossus puisera son électricité auprès de Memphis Light, Gas and Water via un poste de transformation que l’entreprise a construit sans coût pour le service public, et qu’elle travaille avec MLGW sur un deuxième poste, également sans coût pour MLGW. Elle indique que, en cas d’urgence, ou lorsque le réseau est tendu par un grand froid ou une forte chaleur, elle se déconnectera entièrement du réseau. Pour cette contingence, l’entreprise dit avoir installé plus de 240 batteries sur site et « garder quinze turbines au gaz naturel, équipées d’une technologie de contrôle des émissions parmi les meilleures de leur catégorie, à disposition en cas de panne prolongée ».
Sur la production temporaire, SpaceXSI indique qu’après avoir achevé le premier poste MLGW, elle « a commencé à retirer les turbines temporaires au gaz naturel présentes sur site et continuera de le faire dans les semaines et les mois à venir », et qu’elle a demandé au Shelby County Health Department un permis pour loger de façon permanente 15 groupes électrogènes au gaz naturel « qui ne seront utilisés que pour une production de secours pendant des périodes de pannes prolongées ». L’entreprise affirme aussi que Colossus « puisera principalement son électricité directement sur le réseau de MLGW », et que les opérations quotidiennes généreront « très peu d’émissions », les turbines de secours étant décrites comme utilisant la technologie SoLoNOx à faibles émissions sèches et la réduction catalytique sélective.
Ce sont les affirmations de SpaceXSI sur la façon dont elle entend faire fonctionner Colossus. Ce n’est pas un audit des heures d’exploitation réelles, et ce n’est pas une déclaration sur Constellation ou Peak+. Il n’existe aucune preuve publique que SpaceXSI soit le client anonyme de Peak+, et aucune n’est suggérée ici. Le contraste est structurel : un grand opérateur d’IA décrit une conception réseau, plus batteries, plus gaz de secours ; Constellation vend un bloc de 20 ans de nucléaire existant à un acheteur qu’elle ne nomme pas. Ce sont deux réponses à la même pénurie de mégawatts fermes et disponibles à temps. Ce n’est pas la même réponse.
Les autorisations locales autour des opérations plus larges Memphis–Southaven, y compris une décision du Mississippi Permit Board du 10 novembre 2026 sur un permis air à Southaven, relèvent d’une autre histoire et sont traitées dans Le verrouillage des 181 GW : pourquoi le gaz sur site pour l’IA risque de ne pas rester temporaire et dans Puissance, eau et résistances locales.
Ce qu’il faut surveiller
Trois faits décideront si Peak+ est un produit ou un cas isolé.
Premièrement, la divulgation du client — ou du moins de sa catégorie. Un service public, un industriel et un campus d’entraînement n’utilisent pas un bloc de 270 MW de la même façon. Tant qu’un nom n’apparaît pas, les affirmations sur un « nucléaire pour l’IA » rattachées à ce contrat sont de la spéculation.
Deuxièmement, ce que « nouvelle capacité » signifie en pratique. Si de futurs accords Peak+ attachent du stockage ou de la réponse à la demande en quantités vérifiables de façon indépendante, l’étiquette hybride aura une substance au-delà d’un habillage marketing autour de mégawattheures déjà existants. Le premier contrat, tel qu’il est rédigé, ne fournit pas encore cet inventaire.
Troisièmement, la livraison en 2028. Le nucléaire conditionné à l’unité n’est ferme qu’à la mesure des unités et du chemin de transport. Les calendriers d’arrêt, la congestion et la livrabilité résiduelle se verront dans l’exploitation, non sur la diapositive qui compare Peak+ à une centrale à cycle combiné à 3 000 dollars/kW.
Pour les planificateurs d’infrastructures IA hyperscale, le menu est désormais plus clair qu’il y a un an. On peut commander des turbines et tenter de doubler la file de raccordement. On peut souscrire un rehaussement ou un redémarrage et attendre. On peut prendre une option sur un SMR dont les premières dates commerciales occidentales continuent de bouger. Ou, si le produit de Constellation trouve d’autres acheteurs, on peut acheter du nucléaire déjà sur le réseau, à partir de 2028, à une prime que le vendeur lui-même place 20 à 50 dollars/MWh au-dessus du plancher du PTC — et encore moins cher, selon ce vendeur, que le gaz neuf dans l’est du PJM. La comparaison est celle de Constellation. Le test sera de savoir si des clients anonymes continuent de la signer.
En résumé
Peak+ est une réponse commerciale à un problème de calendrier. Constellation a vendu 270 MW de production nucléaire existante, pour 20 ans, à compter de 2028, sous un produit qui promet aussi une nouvelle capacité et de la réponse à la demande. Dans sa présentation du 9 novembre 2026, l’entreprise oppose une prime nucléaire de 20 à 50 dollars/MWh au-dessus du plancher du PTC à son propre LCOE de 110 à 130 dollars/MWh pour une centrale à cycle combiné neuve dans l’est du PJM, à environ 3 000 dollars/kW. C’est un référentiel de vendeur, non un indice de marché. Le client est anonyme ; l’équipement hybride attaché à ce premier accord n’est pas spécifié. Ce que l’annonce établit, c’est une voie qui ne dépend pas de l’arrivée d’un SMR en 2030, et qui est vendue, par le plus grand producteur nucléaire du pays, comme une alternative moins chère et moins risquée à la construction de gaz neuf.
À lire aussi
- Le nucléaire peut-il alimenter l’IA à temps ? SMR, grands réacteurs et le fossé 2030
- Doubler la file d’attente : le gaz derrière le compteur et la course des labos d’IA aux turbines
- Le verrouillage des 181 GW : pourquoi le gaz sur site pour l’IA risque de ne pas rester temporaire
- Puissance, eau et résistances locales : les contraintes cachées des campus IA
- Le bras de fer de la FERC sur les grandes charges : les campus IA flexibles vont-ils doubler la file de raccordement ?
Sources
- Constellation Energy (primaire) — « Constellation Reports Third Quarter 2026 Results » (9 nov. 2026) : https://www.constellationenergy.com/news/2026/11/constellation-reports-third-quarter-2026-results.html
- Constellation Energy (primaire) — présentation de la conférence téléphonique sur les résultats du T3 2026 (9 nov. 2026) : https://constellationenergy.gcs-web.com/static-files/86dbe5b6-2ec4-485a-8024-c6ba0981fd3f
- Utility Dive (secondaire ; citations de la conférence téléphonique) — Brian Martucci, « Constellation pursues hybrid capacity contracts alongside nuclear uprates » (11 nov. 2026) : https://www.utilitydive.com/news/constellation-pursues-hybrid-nuclearcapacity-contracts-alongside-uprates/874408/
- SpaceXSI (primaire) — Memphis Information Center / FAQ, « How will SpaceXSI power Colossus? » et questions énergétiques connexes : https://x.ai/memphis/info
- U.S. Nuclear Regulatory Commission (primaire) — « NRC Issues First Construction Permit in Nearly 60 Years for High-Temperature Gas-Cooled Reactor », n° 26-083 (9 nov. 2026) : https://content.govdelivery.com/accounts/USNRC/bulletins/4323d99
- Ontario Power Generation (primaire) — « OPG reports 2026 third quarter financial results » (10 nov. 2026) : https://www.opg.com/documents/2026-third-quarter-financial-results-pdf/
- AndBeyond.Tech — « Le nucléaire peut-il alimenter l’IA à temps ? SMR, grands réacteurs et le fossé 2030. » /fr/nucleaire-peut-il-alimenter-ia-smr-fosse-2030/
- AndBeyond.Tech — « Doubler la file d’attente : le gaz derrière le compteur et la course des labos d’IA aux turbines. » /fr/file-attente-gaz-derriere-compteur-turbines-ia/
Images : illustrations originales créées pour AndBeyond.Tech ; aucun logo ni aucune personne réelle n’y figurent.