Doubler la file d’attente : le gaz derrière le compteur et la course des labos d’IA aux turbines
Les labos d’IA achètent des turbines à gaz pour éviter la file de raccordement. Carnet de Caterpillar, suivi de Cleanview : l’écart entre MW annoncés et réels.
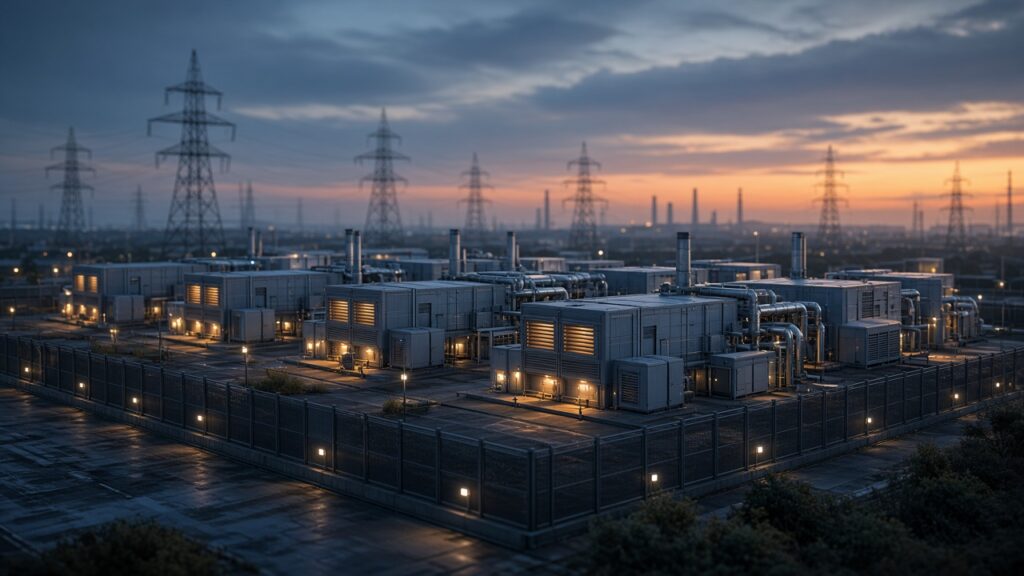
Campus de production au gaz derrière le compteur au crépuscule, avec ses halls de groupes électrogènes modulaires et, au loin, des pylônes de transport d’électricité.
Pendant la majeure partie de l’ère du cloud, la stratégie énergétique d’un promoteur de data centers était simple : trouver un terrain proche d’un poste électrique bien dimensionné, déposer une demande de raccordement et attendre. En 2026, cette attente se compte souvent en années, parfois en demi-décennie, alors que les clusters d’entraînement et les usines d’inférence de l’IA réclament des mégawatts au rythme des feuilles de route produits. La réponse du secteur est de plus en plus brutale et mécanique : doubler la file d’attente. Acheter d’abord les turbines et les moteurs alternatifs. Construire la production derrière le compteur. Mettre le campus sous tension même si l’étude de raccordement au réseau de transport dort encore dans un tiroir.
Cet article n’est pas une visite de campus. Pour une cartographie site par site des nouveaux campus à l’échelle du gigawatt et de leurs choix énergétiques, voir notre article Infrastructures hyperscale Au-delà de Stargate : la nouvelle carte des usines d’IA à l’échelle du gigawatt. Pour comprendre comment l’eau, l’opposition locale et la politique du raccordement contraignent ces mêmes campus, voir Puissance, eau et résistances locales. Ici, l’angle reste celui de la chaîne d’approvisionnement en turbines à gaz et en groupes électrogènes : qui peut livrer l’acier, jusqu’où s’étend le carnet de commandes, et quel gouffre sépare les mégawatts annoncés des mégawatts réellement en rotation.
Pourquoi la production « derrière le compteur » est devenue la solution transitoire par défaut
La production derrière le compteur (behind the meter, BTM) désigne une centrale située du côté data center du compteur du distributeur, ou affectée contractuellement de manière si exclusive que le campus n’a pas à attendre le parcours classique de renforcement du réseau. L’idée n’est pas neuve : les sites industriels accueillent chaudières et turbines depuis un siècle. Ce qui est nouveau, c’est l’échelle, la vitesse et le profil des acheteurs : des laboratoires d’IA de pointe et des hyperscalers qui traitent les carnets de commandes de groupes électrogènes comme un stock stratégique.
Plusieurs forces convergent :
- Dans de nombreuses régions des États-Unis, les délais de raccordement dépassent désormais la durée de vie d’une génération de GPU.
- Les turbines lourdes à cycle combiné, bêtes de somme efficaces que privilégient les électriciens, affichent des délais de livraison de plusieurs années et peu de créneaux disponibles.
- Le chiffre d’affaires de l’IA par mégawatt est suffisamment élevé pour que les promoteurs acceptent des turbines aérodérivées moins efficaces, des groupes mobiles et des moteurs alternatifs, pourvu qu’ils arrivent plus tôt.
- Les fabricants d’équipements reconnaissent ouvertement que les data centers, et plus seulement le pétrole et le gaz, tirent désormais leurs ventes d’équipements de production électrique.
Il en résulte un marché qui paraît gigantesque dans les communiqués et bien maigre sur les images satellites : c’est précisément ce décalage que le suivi indépendant de Cleanview cherche à mettre en évidence.
Le dossier Anthropic : une information de seconde main, un silence des sources primaires
Le 8 novembre 2026, le Financial Times a rapporté, et CNBC a résumé le jour même, qu’Anthropic avait conclu un accord d’environ 3,4 milliards de dollars pour s’assurer 1,7 gigawatt de groupes électrogènes lourds au gaz destinés à des data centers d’IA. Selon cette couverture de seconde main, Anthropic a repris des engagements d’équipement de OnePWR Solutions, société basée à San Antonio, y compris des capacités d’ingénierie et de construction pour installer les machines ; Anthropic n’a pas racheté OnePWR elle-même, et aucun salarié n’a été transféré. CNBC a expressément indiqué que Reuters n’avait pas pu vérifier immédiatement l’information et qu’Anthropic et OnePWR n’avaient pas répondu aux demandes de commentaire.
À l’heure où nous écrivons (9 novembre 2026), AndBeyond.Tech n’a trouvé aucun communiqué primaire d’Anthropic, de OnePWR ou de Caterpillar confirmant nommément la transaction de 3,4 milliards de dollars pour 1,7 GW. Le récit du FT et de CNBC doit donc être considéré comme du journalisme de seconde main, et non comme un document déposé par l’entreprise.
Ce qui relève bien d’une source primaire, et éclaire utilement le contexte, ce sont les documents boursiers d’Anthropic. Un amendement n° 1 au formulaire S-1, déposé auprès de la Securities and Exchange Commission (SEC) des États-Unis le 2 novembre 2026, présente l’accès à l’électricité comme une contrainte pesant sur l’expansion des data centers et décrit des engagements d’infrastructure globaux très importants. Dans les passages résumés publiquement par des médias tiers, ce document ne mentionne pas OnePWR et ne détaille aucun lot de groupes électrogènes correspondant aux chiffres du FT. Autrement dit, le S-1 conforte la thèse selon laquelle l’accès à l’électricité est une contrainte déterminante ; il ne prouve pas de manière indépendante l’accord avec OnePWR.
Pourquoi cette information compte, même non vérifiée à la source : elle s’inscrit dans une tendance déjà visible dans les documents des fabricants et dans les suivis indépendants. Les acheteurs de l’IA ne se contentent plus d’attendre leur tour dans la file ordinaire de Caterpillar ou de GE Vernova : ils achètent la place d’un autre dans la file.
Le signal primaire de Caterpillar : la demande vient des data centers
Contrairement à l’accord Anthropic rapporté par le FT, les résultats du troisième trimestre 2026 de Caterpillar constituent une communication primaire de l’entreprise. Dans son communiqué de résultats du 29 octobre 2026 déposé auprès de la SEC, Caterpillar a publié :
- un chiffre d’affaires Power Generation de 3,421 milliards de dollars au troisième trimestre 2026, en hausse de 30 % par rapport aux 2,634 milliards de dollars d’un an plus tôt ;
- une progression tirée principalement par les turbines et les services associés, ainsi que par les gros moteurs alternatifs, essentiellement pour des applications de data centers ;
- un chiffre d’affaires de 8,784 milliards de dollars (+18 %) pour l’ensemble du segment Power & Energy, avec une marge bénéficiaire sectorielle de 24,4 % ;
- un chiffre d’affaires consolidé de 20,7 milliards de dollars (+17 %), la direction ayant de nouveau mis en avant, lors de la conférence de résultats, un carnet de commandes record.
Les statistiques de ventes au détail de Caterpillar pour le même trimestre font apparaître une hausse de 75 % sur un an des ventes Power Generation aux utilisateurs finaux. Lors de la conférence, la direction a indiqué accepter certaines grosses commandes de moteurs alternatifs pour des livraisons jusqu’en 2029, et des commandes de turbines jusqu’en 2030, et poursuivre l’augmentation de sa production pour répondre à la demande des data centers.
Il ne s’agit pas d’éléments de langage d’un laboratoire d’IA, mais d’un industriel qui explique à ses investisseurs que l’alimentation principale des data centers est devenue un moteur de croissance central. Lorsque le carnet de commandes d’un équipementier s’étend jusqu’en 2029-2030, « commander davantage de turbines » ne constitue plus un plan de mise sous tension pour 2027, à moins de pouvoir reprendre une commande existante, comme le FT affirme qu’Anthropic l’a fait par l’intermédiaire de OnePWR.
La cartographie indépendante de Cleanview : environ 90 GW annoncés, environ 2 GW en service
Le cabinet d’études indépendant Cleanview est devenu le recensement public le plus cité de la production derrière le compteur des data centers américains. Son rapport Bypassing the Grid: How Data Center Developers Are Building Their Own Power Plants (mis à jour jusqu’à la mi-2026) est explicitement un suivi indépendant, et non un document d’entreprise. Ses principales conclusions, telles que publiées sur le site de Cleanview :
- 59 data centers représentant quelque 90 GW de capacités de production derrière le compteur annoncées, soit plus de 25 % des capacités de data centers prévues aux États-Unis dans le suivi plus large de Cleanview ;
- 92 % de ces projets (environ 82 GW) ont été annoncés depuis le début de 2025 ;
- environ 2 GW seulement étaient réellement en service à la mi-2026, soit à peu près 2,2 % du total annoncé, auxquels s’ajoutaient environ 1,2 % en construction, environ 36 % autorisés et environ 60 % encore au stade de l’annonce ou des premières études ;
- Cleanview prévoit 2,8 à 3,2 GW environ en service d’ici fin 2026 ;
- un scénario optimiste pour 2027 (tous les projets dotés d’un locataire signé tenant leur calendrier) permettrait d’atteindre quelque 13 GW cumulés ; un scénario marqué par les retards pourrait limiter la capacité cumulée derrière le compteur à près de 5 GW fin 2027 ;
- parmi les fabricants de l’échantillon de Cleanview, Caterpillar détient la plus forte part de marché (33 %) des projets suivis, la synthèse publique relevant plus de 8,8 GW de moteurs Caterpillar et de turbines Solar Turbines autorisés ;
- les équipements s’écartent des rares turbines lourdes à cycle combiné au profit des groupes électrogènes mobiles, des turbines aérodérivées, des moteurs alternatifs et d’unités industrielles reconditionnées, car la rapidité l’emporte sur le rendement lorsque des baies de GPU attendent.
Une lettre d’information ultérieure de Cleanview (suivi en temps réel couvrant plus de 100 centrales au gaz alimentant des data centers) fait état d’un doublement environ des capacités derrière le compteur en service et d’un quadruplement des capacités en construction depuis son rapport de juin, ce qui reste négligeable face au mur de 90 à 100 GW d’annonces.
Cet écart entre l’annoncé et le réel constitue le cœur du propos. Un lot de 1,7 GW évoqué dans la presse, même confirmé par la suite, serait important au regard du parc actuel de production derrière le compteur en service, mais resterait modeste face aux quelque 90 GW de projets annoncés.
Ce que les acheteurs de l’IA commandent réellement
Les descriptions publiques des projets et les communications des fabricants dessinent une hiérarchie de matériels, plutôt qu’un modèle unique de « centrale au gaz » :
- Les turbines aérodérivées et les groupes mobiles (par exemple les unités de la classe LM2500 et autres modèles à livraison rapide évoqués par la presse spécialisée à propos de Stargate Abilene et d’autres campus texans) peuvent être livrés et installés plus vite que des blocs à cycle combiné conçus sur mesure.
- Les gros moteurs alternatifs de Caterpillar et de ses concurrents reviennent régulièrement dans les autorisations d’émissions atmosphériques et les commentaires des fabricants ; leur montée en charge est rapide et ils sont livrés en blocs modulaires.
- Les turbines lourdes à cycle combiné restent le graal du rendement, et le créneau le plus rare.
- Les piles à combustible et les batteries apparaissent de plus en plus en complément (pour lisser les variations de charge de l’IA ou assurer la transition au démarrage), mais elles ne remplacent pas les mégawatts garantis au gaz que de nombreux campus utilisent encore comme puissance ferme dès le premier jour.
La presse spécialisée consacrée à l’attribution par Tallgrass et Mitsubishi Power de turbines M501JAC au Cheyenne Power Hub (environ 1 150 MW en phase 1 pour le campus Project Jade de Crusoe) illustre l’autre extrémité du spectre : des parcs industriels dédiés associant gaz acheminé par gazoduc, production derrière la clôture et raccordement au réseau. Ces projets sont de véritables programmes d’investissement ; ils rappellent aussi que les mégawatts annoncés pour une phase 1 ne se confondent pas avec la charge informatique effectivement alimentée.
Une économie qui justifie un rendement médiocre
La synthèse publique de Cleanview expose clairement le coût d’opportunité : selon son approche, les data centers d’IA peuvent générer de l’ordre de 10 à 12 millions de dollars de chiffre d’affaires par mégawatt et par an. Mettre un campus en service avec plusieurs années d’avance peut largement compenser le surcoût en combustible d’une turbine moins efficace. Ce calcul explique pourquoi les promoteurs acceptent des moteurs alternatifs, des unités reconditionnées et des remorques mobiles qui détonneraient dans le plan de ressources classique d’un électricien.
Il explique aussi l’existence d’un marché secondaire des places dans la file. Si les nouveaux créneaux de Caterpillar ou de Solar Turbines s’étendent jusqu’en 2029-2030, une commande vieille de deux ans détenue par un intermédiaire faiblement capitalisé devient un actif stratégique. Le récit du FT sur Anthropic, s’il est exact, relève moins d’« Anthropic invente le gaz » que d’« Anthropic achète du temps ».
Les autorisations, frein silencieux du déploiement des équipements
Même une fois les turbines acquises, les autorisations d’émissions atmosphériques, les servitudes de gazoducs et le zonage local déterminent toujours si elles tourneront. Cleanview relève plusieurs retards, dont un revers sur un gazoduc au Nouveau-Mexique affectant une centrale sur site liée à Stargate, et les difficultés d’obtention d’une autorisation d’émissions pour une centrale au gaz de Microsoft et Nebius dans le New Jersey, adossée à un important contrat de calcul. Il ne s’agit pas de notes de bas de page abstraites sur l’ESG : c’est la raison pour laquelle, dans le recensement de Cleanview, les mégawatts autorisés dépassent de si loin les mégawatts en service.
Les enjeux politiques locaux liés au bruit, aux oxydes d’azote et à l’eau nécessaire au refroidissement par évaporation encore en usage sont étroitement liés au sujet énergétique que nous avons déjà traité dans Puissance, eau et résistances locales. Un article consacré à la chaîne d’approvisionnement doit simplement rappeler que les délais de livraison du matériel et les délais d’autorisation s’additionnent ; ils ne s’annulent pas.
En quoi cette approche diffère d’une cartographie des campus
Une carte des campus montre où s’implantent les bâtiments et qui les loue (Au-delà de Stargate s’en charge). La question de la chaîne d’approvisionnement est de savoir quelles unités des fabricants peuvent arriver avant le lancement du modèle. Voici la grille pratique pour suivre la course aux turbines :
- Les commentaires des fabricants sur leurs carnets de commandes (Caterpillar, GE Vernova, Siemens Energy, Mitsubishi Power), source primaire lorsqu’ils figurent dans des documents réglementaires.
- Les autorisations d’émissions atmosphériques précisant le nombre de machines et les MW, souvent plus fiables que les communiqués.
- L’état satellitaire ou d’avancement des travaux comparé au stade de l’annonce : c’est la méthode de Cleanview.
- Les informations de seconde main sur des accords (FT, Reuters, presse spécialisée), à présenter comme telles tant qu’aucun formulaire 8-K, aucune note d’un S-1 ni aucune confirmation d’un fabricant n’est publié.
- Le rapport GW annoncés ÷ GW en service, seul ratio qui compte pour la fiabilité en 2026-2027.
Sur ce dernier ratio, l’instantané de Cleanview à la mi-2026 est sans appel : quelque quatre-vingt-dix gigawatts annoncés, environ deux en service. Même avec les quelque 3 GW attendus fin 2026, le secteur reste à environ 97 % au futur.
Ce qu’il faudra surveiller
- Une confirmation primaire (ou un démenti) du lot Anthropic–OnePWR par l’une des trois parties citées, ou une ligne explicite dans un futur document déposé par Anthropic.
- Les commentaires de Caterpillar sur le quatrième trimestre 2026 et sur l’exercice complet : la croissance de la production électrique pour les data centers continue-t-elle d’accélérer après l’envolée du troisième trimestre ?
- Les mises à jour du suivi de Cleanview : MW en service, MW en construction et annulations.
- La question de savoir si les réformes de la FERC sur les grandes charges (voir notre article complémentaire, Le bras de fer de la FERC sur les grandes charges) réduiront l’incitation à passer entièrement derrière le compteur, ou se borneront à légaliser davantage de configurations hybrides en colocalisation.
En résumé
La course des laboratoires d’IA aux turbines est bien réelle : elle se mesure dans la ligne Power Generation de Caterpillar et se lit dans le recensement, autorisation par autorisation, de Cleanview. L’information de presse concernant Anthropic, début novembre 2026, pourrait encore se révéler exacte, mais tant qu’aucune source primaire ne s’exprime, elle demeure une information de seconde main venue se greffer sur un essor industriel, lui, attesté par des sources primaires. Ce qui ne fait pas débat, c’est l’écart : les capacités de production au gaz derrière le compteur annoncées sont supérieures d’un ordre de grandeur aux capacités en service. Doubler la file de raccordement ne fonctionne que si les groupes électrogènes existent, si les autorisations sont obtenues et si le combustible est livré. Ce sont l’acier et la qualité de l’air, et non les présentations PowerPoint, qui décideront quelle part de ce scénario de 90 GW se traduira en électrons avant 2028.
À lire aussi
- Au-delà de Stargate : la nouvelle carte des usines d’IA à l’échelle du gigawatt
- Puissance, eau et résistances locales : les contraintes cachées des campus IA
- Le bras de fer de la FERC sur les grandes charges : les campus IA flexibles vont-ils doubler la file de raccordement ?
- La course aux usines d’IA au Texas
Sources
- CNBC (citant le Financial Times ; source secondaire) — “Anthropic secures $3.4 billion generator deal for AI data centers: FT” (8 November 2026). https://www.cnbc.com/2026/11/08/anthropic-generator-deal-ai-data-centers.html
- Data Center Dynamics (source secondaire, citant le FT) — “Anthropic signs $3.4bn gas generator deal…” (9 November 2026). https://www.datacenterdynamics.com/en/news/anthropic-signs-34bn-gas-generator-deal-to-support-17gw-of-data-center-power/
- U.S. SEC / Anthropic, PBC — Amendment No. 1 to Form S-1 (déposé le 2 novembre 2026). https://www.sec.gov/Archives/edgar/data/2130357/000162828026068676/anthropicpbc-sx1ax1.htm
- Caterpillar Inc. (source primaire) — Third-quarter 2026 earnings release (29 October 2026). https://www.sec.gov/Archives/edgar/data/18230/000001823026000052/ex991toformcat3q2026earnin.htm
- Caterpillar Inc. (source primaire) — Quarterly retail sales statistics, Q3 2026. https://www.sec.gov/Archives/edgar/data/18230/000001823026000052/ex992toformcat3q2026retail.htm
- Cleanview (source tierce) — “Bypassing the Grid: How Data Center Developers Are Building Their Own Power Plants.” https://cleanview.co/reports/behind-the-meter-data-centers
- Lettre d’information Cleanview (source tierce) — “Data Center Developers Have Announced More Than 100 GW of Their Own Power Plants.” https://newsletter.cleanview.co/p/data-center-developers-have-announced
- Microgrid Knowledge / MGrid (presse spécialisée) — Tallgrass & Mitsubishi Power Cheyenne Power Hub ~1,150 MW (19 July 2026). https://mgrid.org/2026/07/19/tallgrass-and-mitsubishi-power-allocate-1150-mw-of-gas-turbines-to-the-cheyenne-power-hub-in-wyoming/
- AndBeyond.Tech — « Au-delà de Stargate : la nouvelle carte des usines d’IA à l’échelle du gigawatt ». /fr/au-dela-stargate-carte-gigawatt/
- AndBeyond.Tech — « Puissance, eau et résistances locales : les contraintes cachées des campus IA ». /fr/puissance-eau-resistances-locales-campus-ia/
Images : illustrations originales créées pour AndBeyond.Tech ; aucun logo ni aucune personne réelle n’y figurent.