Au-delà de Stargate : la nouvelle carte des usines d’IA à l’échelle du gigawatt
Piles à combustible au Wyoming, batteries en Arizona, turbines au Mississippi, éolien en Mongolie-Intérieure : comment les campus IA choisissent leur énergie.
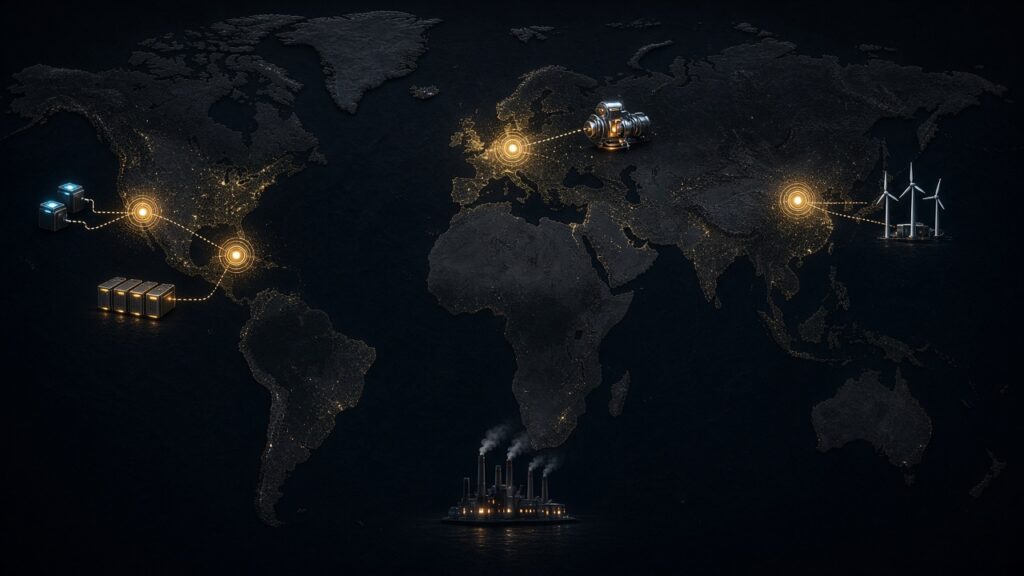
Carte du monde stylisée sur fond sombre, avec des points lumineux figurant des campus d’IA, chacun relié à une icône de source d’énergie : piles à combustible, batteries, éoliennes ou centrale électrique. (Illustration conceptuelle.)
Pendant la majeure partie de 2025 et de 2026, un mot résumait les mégaprojets d’IA : « Stargate », c’est-à-dire un campus phare à Abilene, au Texas, et une course pour le reproduire. Nous avons couvert cette course dans La course aux usines d’IA au Texas et l’alternative multisite dans Microsoft Fairwater et l’essor de la superusine d’IA distribuée. Entre le 30 octobre et le 9 novembre 2026, pourtant, cinq annonces, dossiers administratifs et enquêtes ont esquissé une carte bien plus vaste, des hautes plaines du Wyoming au désert de l’Arizona, d’une frontière du Mississippi à la Mongolie-Intérieure et au North Yorkshire.
Cet article cartographie ces campus sous un seul angle : la provenance de leur électricité. Il laisse délibérément de côté deux questions voisines que nos autres rubriques traitent déjà. Le montant des dépenses des hyperscalers, et ce qu’elles financent, fait l’objet de Course aux capex : cartographier les dépenses IA des hyperscalers et ce qu’elles achètent. L’opposition des riverains, l’eau et les enjeux politiques des autorisations sont abordés dans Puissance, eau et résistances locales : les contraintes cachées des campus IA. Ici, les montants d’investissement ne servent qu’à identifier un projet, et les litiges locaux ne sont évoqués que lorsqu’ils touchent directement l’approvisionnement électrique.
En résumé : produire sa propre électricité (le modèle « bring your own power ») a cessé d’être une stratégie unique. On en compte désormais au moins cinq.
Pourquoi le choix énergétique définit désormais le campus
À l’échelle du gigawatt, un data center n’est plus un client qu’un électricien se contente de raccorder. C’est une charge comparable à celle d’une ville, qui arrive selon un calendrier de construction exprimé en mois, alors que les nouvelles lignes de transport et les nouvelles capacités de production demandent des années. Chaque promoteur doit donc répondre à la même question avant de choisir un terrain : d’où viendront les premières centaines de mégawatts, et comment suivra le reste ?
Les réponses ci-dessous varient selon la géographie, le combustible, la réglementation et l’appétit pour le risque. Lues ensemble, elles dessinent l’espace des choix que les usines d’IA explorent aujourd’hui.
1. Cheyenne (Wyoming) : des piles à combustible sous contrat, avec captage du carbone
Promoteur : Google, avec Tallgrass Energy, Black Hills Energy, American Electric Power (AEP) et Related Digital
Statut : annoncé le 5 novembre 2026 ; pleine exploitation de la production visée d’ici fin 2028
Le premier data center de Google dans le Wyoming, près de Cheyenne, dans le comté de Laramie, est l’exemple le plus net d’un hyperscaler qui conçoit une centrale dédiée autour d’un campus sans la construire lui-même. Sur son blog d’entreprise, Google indique que le projet repose sur un contrat avec AEP prévoyant « un projet de piles à combustible de 702 MW avec captage et stockage du carbone, à l’échelle commerciale et sans précédent », qu’il présente comme le plus grand projet de ce type prévu à ce jour.
Selon Google et AEP, les éléments s’articulent ainsi :
- Les piles à combustible. Bloom Energy fournira des piles à combustible qui convertissent le gaz naturel en électricité par voie électrochimique plutôt que par combustion. AEP indique prévoir d’investir environ 4 milliards de dollars dans le projet Cheyenne Fuel Cell de 702 MW, qu’elle détiendra à environ 92 %, dans le cadre d’un contrat d’achat d’électricité de 20 ans avec Google. Le début des travaux est prévu en 2026, pour une pleine exploitation attendue d’ici fin 2028.
- Le captage du carbone. Selon Google, la grande majorité des émissions de carbone de la centrale sera captée et stockée de façon permanente sur le site de séquestration Eastern Wyoming Sequestration Hub de Tallgrass, situé à proximité. Avec ce projet, Google affirme que sa capacité de captage du carbone sous contrat atteint près de 1 GW.
- Le gaz en appoint. Google s’approvisionne également auprès de groupes électrogènes au gaz exploités par Tallgrass et Black Hills Energy, et mène une étude d’ingénierie d’avant-projet (FEED) sur l’équipement des turbines à cycle combiné de Tallgrass en captage du carbone.
- Le refroidissement. Le data center sera refroidi par air afin de limiter la consommation d’eau locale.
Le choix énergétique : le gaz naturel, mais acheminé par des piles à combustible et associé au captage du carbone, dans le cadre d’un contrat de long terme avec un électricien régulé. Il s’agit d’un modèle d’électricité propre au campus dans lequel l’hyperscaler apporte le contrat et le choix technologique, tandis qu’un électricien construit, détient et exploite la centrale.
2. Comté de Cochise (Arizona) : le réseau et une batterie géante
Demandeur : Tombstone Resources L.L.C., filiale de SpaceXSI (ex-SpaceXAI) selon Data Center Dynamics
Statut : projet ; demande d’autorisation d’usage spécial SU26-22 déposée le 30 octobre 2026, dans l’attente de l’audience de la commission d’urbanisme et de zonage du comté de Cochise, le 9 décembre 2026
Le plus grand projet de cette carte reste à l’état de projet. Dans sa demande au comté de Cochise, Tombstone Resources décrit un campus d’environ 747 acres (quelque 300 hectares) de terres rurales le long de l’U.S. Highway 191, sur deux parcelles voisines de l’Apache Generating Station de l’Arizona Electric Power Cooperative (AEPCO). Datée du 30 octobre 2026, la demande détaille assez précisément la conception énergétique :
- La taille. Jusqu’à neuf bâtiments de calcul en quatre phases, pour une demande électrique totale d’« environ 6 gigawatts (6 000 mégawatts) » une fois le campus achevé. La phase 1 couvre les premiers bâtiments de calcul, pour environ 1 500 MW.
- L’approvisionnement. L’électricité doit être « fournie par le réseau » par l’intermédiaire de la Sulphur Springs Valley Electric Cooperative (SSVEC) et de l’AEPCO, via un poste électrique sur site détenu par le gestionnaire. Le dossier décrit des renforcements du réseau de transport et du poste financés par le demandeur et vise une première alimentation électrique du chantier en avril 2027, la charge de calcul de la phase 1 suivant à mesure de l’achèvement des lignes de transport.
- Le secours. Des groupes électrogènes de secours au gaz naturel d’environ 10 MW par bâtiment n’alimentent que les charges critiques.
- Le stockage. Des parcs de stockage par batteries assurent la continuité en cas de perte de l’alimentation du réseau.
- Le refroidissement. Le campus est refroidi à sec, sans tours de refroidissement, et le demandeur estime sa consommation d’eau en exploitation à environ 7 à 10 acre-pieds par an (de l’ordre de 8 600 à 12 300 m³) une fois le campus achevé.
Data Center Dynamics, citant la demande, a rapporté que le projet comprend un système de stockage d’énergie par batteries de 24 GWh destiné à stabiliser le soutirage du campus afin que ses variations de demande n’affectent pas le réseau de l’Arizona, quatre tranches de 1,5 GW et un début des travaux en mars 2027 si le zonage est approuvé. Nous n’avons pas trouvé le chiffre de 24 GWh dans le dossier de demande de 54 pages que nous avons examiné : il doit donc être lu comme une information de presse plutôt que comme un élément déposé. SpaceXSI n’avait pas publié de communiqué sur le projet au moment de la rédaction.
L’avis officiel d’audience publique du comté de Cochise confirme la demande (dossier SU26-22, environ 747 acres, jusqu’à neuf bâtiments de calcul en quatre phases, avec stockage par batteries) et précise que le dossier complet est consultable auprès du service du développement du comté (County Development Services Department). Les détails du projet exposés ci-dessus proviennent du dossier du demandeur et n’ont pas été vérifiés de manière indépendante. Le 9 décembre, la commission pourra approuver la demande, l’approuver sous conditions ou la rejeter ; sa décision sera définitive, sauf recours devant le conseil de surveillance du comté (Board of Supervisors).
Le choix énergétique : une conception alimentée par le réseau, inhabituelle dans cette liste, qui s’appuie sur un stockage sur site de très grande capacité plutôt que sur une production sur site pour rendre une charge de plusieurs gigawatts acceptable pour un réseau coopératif régional. Sa réalisation dépend d’abord de la décision de zonage, puis du réseau de transport.
3. Southaven (Mississippi) : Colossus 2 et des turbines sur site
Promoteur : SpaceXSI (ex-SpaceXAI, et auparavant xAI)
Statut : en service et en expansion ; nouveaux sites annoncés comme opérationnels d’ici fin 2026
Le cluster Colossus 2 de SpaceXSI s’étend de part et d’autre de la limite entre le Tennessee et le Mississippi, près de Memphis, l’essentiel des nouvelles capacités se trouvant à Southaven, dans le Mississippi. Le 2 novembre, Data Center Dynamics a rapporté qu’Elon Musk avait annoncé deux nouveaux sites à Southaven, baptisés Gun Range et Spam. Selon les déclarations de Musk relayées par DCD, ces deux sites accueilleront environ 420 000 GPU NVIDIA GB300, Gun Range étant « en voie d’être opérationnel d’ici fin novembre et Spam en décembre », et Colossus 2 atteindra environ 1,2 million de GPU Blackwell d’ici fin 2026. Il s’agit d’affirmations de l’entreprise ; DCD rappelle également qu’une précédente annonce de 1 GW lors du lancement de Colossus 2 aurait été contredite, selon certaines informations, par des images satellites suggérant des équipements de refroidissement dimensionnés pour environ 350 MW.
Le modèle énergétique repose ici sur une production au gaz sur site. Mississippi Today rapporte que la commission des permis de l’État a approuvé en mars 2026 la demande de l’entreprise visant à construire 41 turbines à gaz permanentes à Southaven, et qu’une audience sur le recours d’habitants était prévue le 9 novembre. Dans une affaire distincte, un juge fédéral a estimé fin octobre que les turbines temporaires de l’entreprise ne sont pas des « sources mobiles » et nécessitent des autorisations d’émissions atmosphériques ; la procédure se poursuit. Nous ne mentionnons ces procédures que parce qu’elles déterminent directement l’alimentation du campus ; le débat local plus large est traité par notre rubrique énergie.
Le choix énergétique : la vitesse avant tout. Des turbines à gaz sur le site ou à proximité permettent de mettre la capacité de calcul en service avant que le réseau ne rattrape son retard, au prix d’une exposition aux autorisations d’émissions qui façonne désormais le plan d’alimentation lui-même.
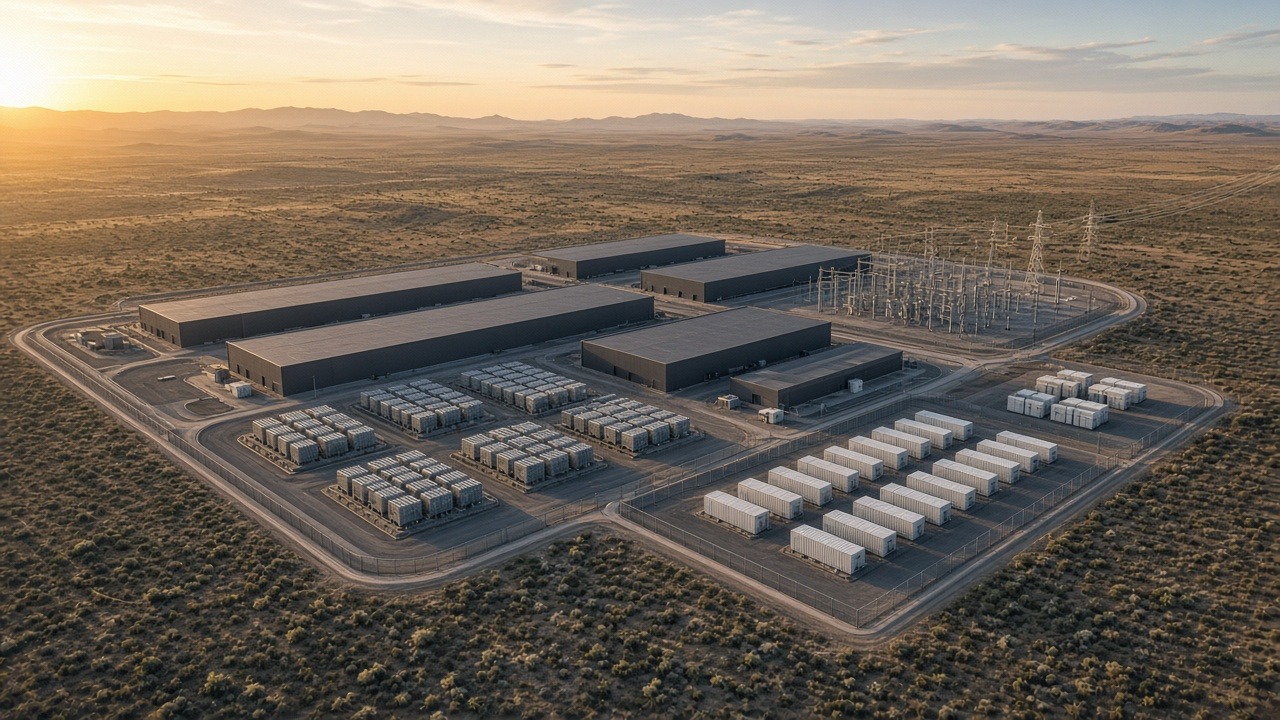
4. Ulanqab (Mongolie-Intérieure) : éolien, stockage et 800 V en courant continu
Promoteur : Envision, pour des locataires non nommés
Statut : en service depuis août 2026 ; construction en cours
La présence de la Chine sur cette carte est le fait d’un énergéticien plutôt que d’un fournisseur de cloud. Envision indique que son campus de data centers d’IA Galaxy, à Ulanqab, est entré en service en août 2026, dispose d’une capacité prévue de 3 GW, est conçu pour accueillir jusqu’à un million d’accélérateurs d’IA une fois achevé, et prévoit que plus de 80 % de son électricité provienne de raccordements directs à des installations renouvelables. Le 2 novembre, Envision a également annoncé qu’un système d’alimentation intégré en 800 V continu, reposant sur des transformateurs électroniques alimentés en 10 kV et couplés à des batteries, alimente des charges de travail réelles sur le campus.
Le cabinet de recherche SemiAnalysis, qui a visité le site en septembre, en donne une autre mesure. Selon Tom’s Hardware, qui relayait son analyse le 9 novembre, il a rapporté que Galaxy prévoit jusqu’à 800 MW de capacité informatique répartis en quatre phases construites pour deux entreprises de l’internet, les 120 premiers MW ayant été livrés en moins d’un an et l’achèvement étant attendu d’ici fin 2027. Les chiffres de 3 GW et de 800 MW ne sont pas nécessairement contradictoires, l’un pouvant désigner la capacité totale prévue et l’autre la charge informatique, mais aucune des deux sources ne les concilie, et le lecteur doit considérer chacun comme une déclaration de sa source respective.
Le choix énergétique : la colocalisation avec la production éolienne et le stockage par batteries, sous l’égide d’une entreprise qui fabrique éoliennes et batteries. C’est le modèle énergétique le plus intégré verticalement de cette liste, et c’est aussi là que l’architecture en 800 V continu au sein des salles, que nous examinons dans La baie de 1 MW, fonctionne déjà à l’échelle pilote, selon les informations publiées.
5. North Yorkshire (Royaume-Uni) : une centrale devient un campus
Promoteurs : Drax, Brookfield et Radiant, avec le soutien de la coentreprise Brookfield–Qai
Statut : annoncé le 3 novembre 2026 ; sous réserve des autorisations d’urbanisme, réglementaires et de raccordement, et de la signature d’un locataire
Le projet britannique réutilise un actif existant plutôt que d’en construire un nouveau. La centrale de Drax, dans le North Yorkshire, doit accueillir ce que les partenaires qualifient de capacité de data centers « à l’échelle du GW ». Le communiqué expose ce qui rend le site attrayant sur le plan électrique : un domaine de 1 000 acres (environ 400 hectares), 4 GW d’accès au réseau et 2,6 GW de production pilotable en service, avec des systèmes de refroidissement existants.
Le projet est échelonné :
- Phase 1 : jusqu’à 100 MW, avec une mise en service visée à partir du premier trimestre 2028.
- Phase 2 : l’ambition de monter jusqu’à 500 MW entre 2028 et 2031.
- Phase 3 : des capacités supplémentaires après 2031.
Drax présente la centrale comme la première source unique d’électricité renouvelable du Royaume-Uni en volume de production, grâce à la biomasse, et la décrit comme « l’un des rares sites britanniques capables de fournir une électricité fiable à grande échelle directement aux clients de data centers en tirant parti de capacités de production existantes et sous-utilisées ». Les entreprises estiment également que le projet répond aux critères du nouveau Data Centre Covenant du gouvernement britannique, qui vise à accélérer l’accès à l’électricité et aux autorisations d’urbanisme pour les data centers d’importance stratégique. Une consultation locale et la procédure d’urbanisme formelle restent à venir.
Le choix énergétique : la réutilisation d’un site électrique existant. Plutôt que d’attendre un nouveau raccordement au réseau, le campus emprunte l’un des plus importants raccordements existants du pays, ainsi qu’une capacité de production pilotable déjà présente sur le site.
La carte en un coup d’œil
| Campus | Statut (9 nov. 2026) | Taille annoncée | Modèle énergétique principal |
|---|---|---|---|
| Cheyenne, Wyoming (Google) | Annoncé ; centrale à piles à combustible visée pour fin 2028 | Centrale à piles à combustible de 702 MW | Piles à combustible au gaz détenues par un électricien, avec captage du carbone, et groupes électrogènes au gaz |
| Comté de Cochise, Arizona (Tombstone Resources / SpaceXSI, selon la presse) | Projet ; audience de zonage du 9 déc. en attente | ~6 GW une fois achevé (dossier) | Alimentation par le réseau via des coopératives, continuité assurée par batteries ; stockage de 24 GWh selon la presse |
| Southaven, Mississippi (Colossus 2 de SpaceXSI) | En service et en expansion | ~1,2 million de GPU Blackwell d’ici fin 2026 (affirmation de l’entreprise) | Turbines à gaz sur site |
| Ulanqab, Mongolie-Intérieure (Galaxy d’Envision) | En service depuis août 2026 | 3 GW prévus (Envision) ; jusqu’à 800 MW de capacité informatique (selon la presse) | Renouvelables en direct (>80 % prévu), stockage, 800 V en courant continu |
| North Yorkshire, Royaume-Uni (Drax / Brookfield / Radiant) | Annoncé ; avant la procédure d’urbanisme | Jusqu’à 100 MW, puis 500 MW, puis davantage | Accès au réseau et production pilotable d’une centrale existante |
Cinq modèles pour produire sa propre électricité
1. L’électricien devient prestataire. Dans le Wyoming, Google ne possède pas la centrale, mais celle-ci n’existe que grâce à Google. Des contrats d’achat d’électricité de long terme garantissant une production dédiée permettent à un hyperscaler de choisir la technologie, en l’occurrence les piles à combustible et le captage du carbone, tandis qu’un électricien régulé assume la construction et l’exploitation.
2. Le stockage comme passeport pour le réseau. Le dossier de l’Arizona ne prévoit aucune production importante sur site. Il s’appuie sur l’alimentation par le réseau et sur des batteries, et le chiffre de 24 GWh rapporté ferait du stockage le dispositif qui rend une charge de plusieurs gigawatts supportable pour le réseau. La même logique gagne l’intérieur des bâtiments, où batteries et condensateurs lissent les pointes de charge de l’IA au niveau des baies et des rangées.
3. Les turbines comme solution de transition. Southaven illustre la voie la plus rapide vers l’électricité et sa contrainte : la production au gaz sur site permet de mettre rapidement la capacité de calcul en service, mais les autorisations d’émissions atmosphériques s’inscrivent ensuite sur le chemin critique.
4. Les renouvelables à la source. Galaxy suit la logique consistant à amener l’ordinateur au parc éolien plutôt que l’électricité à la ville. Le gisement éolien de la Mongolie-Intérieure, et un énergéticien dans le rôle de promoteur, rendent cette approche possible à grande échelle.
5. Des raccordements recyclés. Drax traduit une réalité européenne : les raccordements au réseau sont plus rares que le foncier. Réaffecter le raccordement d’une grande centrale thermique devient un moyen reconnu de remonter la file d’attente.
Aucun de ces modèles n’est exempt de compromis. Les approches fondées sur le gaz comportent des émissions et un risque lié au prix du combustible, même avec captage du carbone ; le couple réseau-stockage dépend de lignes de transport qui n’existent pas encore ; les turbines sur site exposent à un risque d’autorisation ; les renouvelables éloignées placent le calcul loin des utilisateurs et des réseaux ; et les sites existants offrent une marge limitée. Ce dernier point renvoie à une évolution architecturale plus large. À mesure que les campus isolés atteignent leurs limites de puissance, les exploitants apprennent aussi à répartir une même tâche d’entraînement sur plusieurs sites, un sujet qu’explore notre rubrique réseaux dans Superfactories IA distribuées : comment le réseau s’étire entre les campus.
Points à surveiller
- 9 décembre 2026 : l’audience de la commission d’urbanisme et de zonage du comté de Cochise sur le dossier SU26-22, qui déterminera si le campus de l’Arizona peut passer à l’étape du raccordement et du réseau de transport.
- Les autorisations de Southaven : l’issue du recours des habitants contre le permis des 41 turbines et celle de l’affaire fédérale sur les autorisations d’émissions atmosphériques.
- La construction à Cheyenne : le respect, par la centrale à piles à combustible de 702 MW et son raccordement au captage du carbone, du calendrier d’une pleine exploitation d’ici fin 2028.
- Les publications sur Galaxy : tout chiffre de première main d’Envision sur la capacité informatique, la taille de son déploiement en 800 V continu et la part d’approvisionnement renouvelable effectivement atteinte.
- La procédure d’urbanisme de Drax : le lancement de la consultation locale et de la procédure formelle, ainsi que la désignation d’un locataire.
En résumé
La prochaine génération d’usines d’IA ne se définira pas par un projet phare dans un seul État, mais par une palette croissante de stratégies énergétiques : piles à combustible sous contrat, mégaprojets associant réseau et batteries, turbines sur site, colocalisation avec des renouvelables et centrales reconverties. Chacune reflète une combinaison locale de combustible, de politique publique et de marge du réseau. Pour qui suit les infrastructures d’IA hyperscale, la question à poser face à un nouveau campus n’est plus seulement « quelle taille ? », mais « alimenté par quoi, et selon quel calendrier ? ».
À lire aussi
- La course aux usines d’IA au Texas : pourquoi les hyperscalers misent des dizaines de milliards sur un seul État
- Microsoft Fairwater et l’essor de la superusine d’IA distribuée
- Course aux capex : cartographier les dépenses IA des hyperscalers et ce qu’elles achètent
- Puissance, eau et résistances locales : les contraintes cachées des campus IA
- Superfactories IA distribuées : comment le réseau s’étire entre les campus
- La baie de 1 MW : comment le 800 V CC et le refroidissement à l’eau tiède recâblent l’usine d’IA
Références / sources
Sources primaires
- Google: « Investing in Wyoming’s infrastructure, energy and workforce » (5 Nov 2026)
- AEP: « AEP Advances Innovative Energy Solution for Google with 702MW of Bloom Fuel Cells » (14 Oct 2026)
- Tombstone Resources L.L.C. (applicant): Special Use Authorization Application to Cochise County, SU26-22 (30 Oct 2026). Il s’agit du dossier déposé par le demandeur lui-même ; la copie est hébergée sur un site tiers opposé au projet, le comté ne publiant pas la demande complète en ligne.
- Cochise County (official): Legal Notice of Public Hearing, Docket SU26-22 (US Hwy 191 Data Center Campus), hearing 9 Dec 2026 ; avis répertorié sur la page Public & Legal Notices du comté
- Envision (PR Newswire): « Envision Achieves World’s First Commercial Deployment of Integrated 800V DC SST-Based Power System in Large-Scale AI Data Center » (2 Nov 2026)
- Drax: « Drax, Brookfield, Radiant and Qai announce £20bn partnership to deliver GW-scale data centre capacity at Drax Power Station » (3 Nov 2026)
Sources secondaires
- Data Center Dynamics: « SpaceXAI plans data center in Arizona, Musk’s firm claims it will have 6GW capacity » (6 Nov 2026)
- Data Center Feed: « SpaceXAI’s 6-GW Cochise Supercomputer Campus: Cochise County Sets Dec. 9 Planning Commission Hearing » (7 Nov 2026)
- Data Center Dynamics: « SpaceXAI launching two additional data center campuses in Mississippi to further expand Colossus 2 » (2 Nov 2026)
- Mississippi Today: « Federal judge: Southaven data center gas turbines must have air permits » (2 Nov 2026)
- SemiAnalysis: « We Visited China’s Stargate in Inner Mongolia » (7 Nov 2026, paywalled)
- Tom’s Hardware: « China builds massive 800-megawatt AI data center campus to rival US Stargate project » (9 Nov 2026)
Images : illustrations originales créées pour AndBeyond.Tech ; aucun logo ni aucune personne réelle n’y figurent.