La carrera de las fábricas de IA en Texas: por qué los hiperescaladores apuestan decenas de miles de millones a un solo estado
Por qué los hiperescaladores apuestan miles de millones a data centers de IA en Texas: límites ERCOT, empleo, rechazo local y qué es una fábrica de IA.
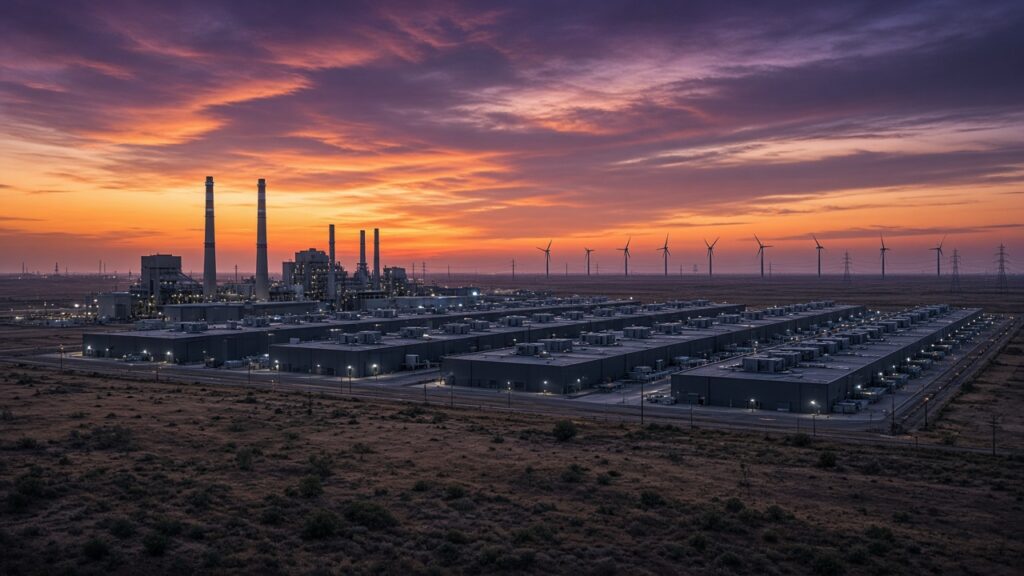
Al salir de Abilene hacia el oeste, el matorral da paso a algo que no existía hace tres años: una fila de enormes naves sin ventanas, una planta de gas que zumba a su lado y grúas que aún montan la siguiente fase. Esta es una de las piezas más decisivas de la infraestructura de IA a hiperescala del planeta, y es solo uno de decenas de proyectos que ahora compiten por terreno, potencia eléctrica y buena voluntad política en todo Texas.
Durante dos años, el estado de la Estrella Solitaria se presentó como el lugar más fácil de Estados Unidos para construir una fábrica de IA: suelo barato, una red eléctrica independiente, un gobernador favorable a los negocios y generosas exenciones fiscales locales. El capital llegó. Industrial Info Resources informó de más de 89.500 millones de dólares en construcción de data centers activa en Texas, y mucho más en planificación. Solo Google se ha comprometido a 40.000 millones hasta 2027, según el anuncio de la propia empresa. El buque insignia Stargate de OpenAI y Oracle, el campus vecino de Microsoft y el proyecto de Meta en El Paso, de 14.000 millones, están todos dentro de las fronteras del estado.
Luego, en agosto de 2026, el tono cambió. El gobernador Greg Abbott ordenó una auditoría a escala estatal de cada data center que pidiera potencia de la red, y el operador de la red pausó la energización de los nuevos grandes data centers de IA. La carrera de las fábricas de IA en Texas ya no consiste solo en quién construye más rápido. Ahora se trata de quién puede demostrar que merece los electrones.
Por qué Texas, y por qué ahora
Tres ventajas estructurales hicieron de Texas el destino por defecto de los data centers de IA.
Una red en isla, con carril rápido. El Electric Reliability Council of Texas (ERCOT) gestiona la red que abastece aproximadamente el 90 % de la carga eléctrica del estado y está en gran medida aislado de la supervisión federal del transporte interestatal. Históricamente, eso ha significado decisiones de interconexión más rápidas que en los mercados multiestado del Este y el Medio Oeste.
Espacio y generación. El oeste de Texas y el Panhandle ofrecen vastas extensiones de terreno plano y barato, cerca de algunas de las mayores flotas eólicas y solares del país, además de gas natural abundante. Para un promotor que necesita un gigavatio en un solo sitio, pocos lugares ofrecen a la vez tanta superficie y tanto combustible.
Incentivos. Los gobiernos locales se han mostrado ansiosos. El ayuntamiento de Abilene aprobó en 2025 abatimientos del 85 % del impuesto sobre la propiedad durante diez años para el sitio Stargate, según seguidores de proyectos. La ciudad y el condado de El Paso concedieron a Meta en 2023 una rebaja del 80 % en impuestos locales durante 25 años, más 12,5 millones de dólares para obras viarias; la propia ciudad valora el paquete en unos 550 millones de dólares, informa El Paso Matters. Forbes ha descrito el estado como uno que «ha hecho todo lo posible» por ser la jurisdicción más amigable con los data centers, citando alivios del impuesto sobre la propiedad y sobre las ventas.
El resultado es un mercado que ha crecido más rápido de lo que su propia red podía digerir. Forbes estimó en agosto que la computación a hiperescala en Texas ya consume unos 12 GW, aproximadamente el 15 % de la carga de ERCOT.
El mapa de las grandes apuestas
Stargate Abilene: OpenAI, Oracle y Crusoe
El buque insignia de la iniciativa Stargate —la empresa conjunta de OpenAI, Oracle, SoftBank y MGX anunciada en enero de 2025— es el campus de ocho edificios de Crusoe en el sitio Lancium de Abilene, condado de Taylor. Está diseñado para unos 1,2 GW en aproximadamente 4 millones de pies cuadrados, con cada edificio dimensionado para sistemas Nvidia GB200 NVL72. Crusoe, Blue Owl Capital y Primary Digital Infrastructure montaron una empresa conjunta de 15.000 millones de dólares para financiarlo.
El avance ha sido rápido. Crusoe afirma que sus dos primeros edificios de 100 MW se construyeron y energizaron en menos de un año. En su conferencia de resultados de septiembre de 2026, Oracle dijo que se habían entregado seis de ocho edificios, unos 618 MW, y que envió 131.000 GPU al sitio solo en ese trimestre, según el resumen del seguimiento American Buildout de esa llamada. Oracle también habría indicado que la construcción acumuló casi 20 millones de horas-trabajador, con hasta 9.000 personas en el sitio en el pico.
Stargate no se detiene en Abilene. Industrial Info informó de un segundo campus en marcha en el condado de Shackelford, a unos 40 miles al noreste, previsto a largo plazo para diez edificios de servidores más, y de otro sitio Stargate planeado en el condado de Milam. La energía de los campus de Taylor y Shackelford se asocia a más de 1.000 millones de dólares en generación a gas: una planta de ciclo simple de 1.015 MW cerca de Abilene casi terminada, y una planta de 700 MW prevista para Shackelford.
Microsoft: el vecino que se quedó con el sitio sobrante
En marzo de 2026, Crusoe anunció un campus «fábrica de IA» separado de 900 MW para Microsoft, directamente adyacente a Stargate Abilene. Bloomberg y AP informaron de que Microsoft recogió capacidad que OpenAI y Oracle habían decidido no perseguir. El nuevo campus comprende dos edificios, cada uno diseñado para 336 MW de carga IT crítica, más una planta dedicada detrás del contador, acoplada a almacenamiento en baterías y refrigeración líquida en bucle cerrado sin evaporación. Crusoe espera energizar el primer edificio a mediados de 2027; una vez completo, todo el complejo de Abilene se proyecta en unos 2,1 GW.
Google: 40.000 millones hasta 2027
Google ha anunciado una inversión de 40.000 millones de dólares en Texas hasta 2027 en su blog corporativo, que cubre nuevos campus cloud e IA en los condados de Armstrong y Haskell, entre otros sitios. En esa misma entrada, la empresa dice haber contratado más de 6.200 MW de nueva generación y capacidad en Texas mediante acuerdos de compraventa de energía, que un data center del condado de Haskell se construirá junto a una nueva planta solar con almacenamiento, y que creó un Energy Impact Fund de 30 millones de dólares para el estado.
Industrial Info informó de que el campus de Google cerca de Pampa, en el condado de Gray (Panhandle), ha impulsado a ese condado al segundo puesto estatal por gasto en data centers. Cada uno de sus cuatro edificios previstos se cita en unos 750.000 pies cuadrados y aproximadamente 210 MW, con una inversión total estimada en 14.000 millones de dólares. Cabe destacar que el condado de Gray está en la red Southwest Power Pool, no en ERCOT: un recordatorio de que la geografía puede ser una cobertura frente a las reglas de un solo operador de red.
Meta: El Paso, fuera de ERCOT
El campus de Meta en El Paso nació en 2023 como un proyecto de 800 millones de dólares y ha crecido hasta los 14.000 millones anunciados, ahora financiado en asociación con BlackRock, según El Paso Matters. Lo abastece El Paso Electric, una empresa privada fuera de ERCOT, por eso la directiva del gobernador de agosto pareció no afectarlo de forma directa. El Paso Water estima un uso medio de 400.000 a 500.000 galones al día, frente a un máximo contractual de 2,5 millones de galones.
Amazon, OpenAI y el resto
Amazon y OpenAI escribieron al gobernador en agosto comprometiéndose a cumplir sus nuevos estándares, informó Houston Public Media, con OpenAI prometiendo financiar su propia infraestructura, apoyar nueva generación y minimizar el uso de agua. Más allá de los nombres conocidos, desarrolladores pasados de la cripto a la IA como Galaxy Digital (cuyo campus Helios en el oeste de Texas cita Forbes) y una larga cola de proyectos especulativos completan una cola sin precedentes para la red. Solo Crusoe reporta contratos para dos campus adicionales en Texas, incluido un sitio en Claude que reportes locales han vinculado a Google, aunque Crusoe no ha nombrado inquilinos.
La restricción de ERCOT: 474 GW en cola sobre una red de 91 GW
Los números que salen de ERCOT explican por qué el estado frenó.
En junio de 2026, unos 474 GW de grandes cargas pedían interconexión a ERCOT, cerca del 90 % de ellas data centers, según cifras de ERCOT compiladas y reportadas por LoadAtlas y Houston Public Media. RBN Energy señala que la cola de grandes cargas se más que triplicó en un año, desde 136 GW en el T3 2025, y que el número de proyectos de data centers se cuadruplicó. Como contexto: el pico histórico de demanda de ERCOT es de 91,1 GW, alcanzado el 22 de julio de 2026. La cola es más de cinco veces la mayor carga que la red ha servido nunca.
La realidad es mucho menor. Los datos operativos de ERCOT muestran unos 9,5 GW de grandes cargas aprobadas para energizar, con un pico de unos 4,1 GW en septiembre de 2026. Gran parte de la cola es claramente especulativa, y eso es precisamente lo que los reguladores quieren filtrar ahora.
El marco legal es el Senate Bill 6, firmado en junio de 2025. Define una «gran carga» como 75 MW o más en un solo sitio y encargó a la Public Utility Commission of Texas (PUCT) redactar las reglas. El estándar final de interconexión, adoptado en septiembre de 2026, exige una tasa de estudio y una garantía reembolsable de 50.000 dólares por MW, somete las grandes cargas a curtailment en emergencias y añade requisitos de fault ride-through para cargas computacionales. Retirarse después de que ERCOT haya asignado capacidad de transmisión implica perder parte de esa garantía.
El estudio puntual «Batch Zero» de ERCOT es el filtro. El 3 de septiembre dio clasificaciones condicionales: 204 proyectos (66,4 GW) tratados como carga base, 158 proyectos (127,9 GW) como carga estudiada y unos 302 GW excluidos, según la actualización del consejo de ERCOT reportada vía LoadAtlas. Las determinaciones finales dependen de la auditoría; ERCOT debe presentar a la PUCT sus informes de elegibilidad Batch Zero e impacto comunitario antes del 10 de diciembre de 2026, previo a una reunión abierta de la PUCT el 17 de diciembre.
Traiga su propia potencia
La respuesta de ingeniería más clara es la generación detrás del contador. Los materiales de septiembre de ERCOT muestran 11 proyectos Batch Zero estudiados con su propia generación, por un total de unos 9,5 GW de carga y 15,4 GW de generación. El campus de Microsoft de Crusoe, las plantas de gas de Stargate y el acoplamiento solar-almacenamiento de Google en Haskell apuntan en la misma dirección: la fábrica de IA a hiperescala de 2027 llega cada vez más con su propia planta. Forbes llama a esto la «laguna a lo Texas»: los proyectos que no se apoyan en la red quedan en gran medida al margen de la pausa.
Ese giro tiene una dimensión climática. Las turbinas de gas son la potencia firme más rápida de autorizar y construir, por eso gran parte del despliegue de Abilene depende de ellas, aunque los hiperescaladores destaquen PPA renovables. Si las baterías, la solar y, a la larga, la nuclear pueden desplazar ese gas al ritmo de la demanda de IA es una de las preguntas abiertas de la década.
Empleo frente a rechazo
Los partidarios señalan ganancias locales tangibles. El alcalde de Abilene, Weldon Hurt, atribuyó al campus de Crusoe «miles de empleos directos» en un anuncio de Crusoe. Crusoe dice que los primeros ocho edificios deberían generar hasta el 32 % de los ingresos presupuestados por impuesto predial de Abilene y hasta el 25 % de los del condado de Taylor en el ejercicio 2025. La expansión de Microsoft promete «miles» de empleos de construcción y «cientos» permanentes.
Esa última frase captura la tensión. Los picos de obra son enormes, pero la plantilla permanente de un campus de un gigavatio se cuenta en cientos, no en miles, y los críticos sostienen que es un retorno magro frente a abatimientos fiscales de décadas. A lo largo de 2025 y 2026, vecinos desde El Paso hasta el Hill Country plantearon preocupaciones sobre agua, facturas eléctricas al alza, ruido, luz y emisiones. Forbes señaló que los precios residenciales de la electricidad en Texas han subido alrededor del 25 % en cinco años, una tendencia que los críticos vinculan en parte a la nueva carga.
La política cambió en consecuencia. Abbott, durante mucho tiempo campeón de la industria, emitió su directiva el 3 de agosto de 2026, exigiendo a ERCOT y a la PUCT auditar la demanda de potencia de cada proyecto, los planes de generación en sitio, las fuentes de agua y la tecnología de refrigeración, la mitigación comunitaria, la propiedad y cada incentivo público que recibe. «Establecí salvaguardas claras para que los data centers protejan nuestra red eléctrica, conserven nuestra agua, respeten nuestros vecindarios y paguen lo suyo», dijo el gobernador al anunciar el compromiso de Meta de cumplir. En septiembre amplió la presión, ordenando a la Texas Water Development Board hacer cumplir el reporte de uso de agua y, según seguidores de cumplimiento, deteniendo permisos ambientales estatales relacionados a la espera de las auditorías.
La oposición también cruzó líneas partidistas. La candidata demócrata a gobernadora Gina Hinojosa pidió una sesión legislativa especial sobre data centers y prometió anular cualquier contrato que «niegue a los residentes de Texas el agua que necesitan para vivir», informó El Paso Matters. Inside Climate News escribió a finales de octubre que el nuevo desarrollo está «esencialmente en pausa hasta después de las elecciones de noviembre», y que algunas empresas están reconsiderando inversiones en Texas.
Qué significa de verdad «fábrica de IA» para la infraestructura a hiperescala
El término fábrica de IA es más que marketing. Crusoe, Nvidia y otros lo usan para describir instalaciones cuyo único producto son tokens, modelos entrenados e inferencia, y cuyo diseño lo marca la densidad de potencia de las GPU más que la flexibilidad cloud de propósito general. Los edificios de Microsoft en Abilene ilustran el giro: 336 MW de carga IT por edificio es un orden de magnitud por encima de una sala data empresarial tradicional, y exige refrigeración líquida directa, subestaciones dedicadas o generación en sitio, y sistemas de baterías para suavizar los bruscos vaivenes de las ejecuciones de entrenamiento síncrono.
Por eso importan los nuevos requisitos de ride-through de ERCOT. Un clúster de entrenamiento que suelta cientos de megavatios en milisegundos durante un fallo de red puede desestabilizar el sistema a su alrededor. Texas se está convirtiendo de hecho en el primer gran mercado que trata las fábricas de IA como participantes de la red con obligaciones, no como clientes pasivos, y otros reguladores estadounidenses están mirando.
Perspectiva: lo que está en juego en diciembre
La construcción ya en marcha —los 89.500 millones informados por Industrial Info— queda en gran medida al margen de la pausa, y los campus con potencia propia o fuera de redes ERCOT (Google en el condado de Gray, Meta en El Paso) tienen margen para seguir. La verdadera pregunta es la siguiente ola: cientos de gigavatios de solicitudes cuyo destino depende de los informes de ERCOT del 10 de diciembre y de las decisiones posteriores de la PUCT.
Destacan tres escenarios:
- Crecimiento disciplinado. La auditoría elimina proyectos especulativos, los hiperescaladores creíbles depositan garantías y aportan su propia generación, y Texas sigue siendo el principal mercado estadounidense de fábricas de IA, con reglas más estrictas.
- Desvío. Condiciones más duras y la política de año electoral empujan proyectos marginales a otros estados, mientras los gigantes ya instalados en Texas consolidan su posición.
- Atasco. Luchas políticas prolongadas por el agua y los precios de la electricidad frenan las aprobaciones, y el capital se mueve a mercados que ofrecen certeza más rápida.
Para los actores clave de la IA, Texas se ha convertido en una prueba de si la infraestructura de IA a hiperescala puede escalar con licencia social, y no solo con una conexión de utilidad. Las empresas que ganen serán las que lleguen con potencia, planes de agua e incentivos transparentes, porque en Texas la carrera de las fábricas de IA ya va tanto de confianza como de megavatios.
Actualización (nov. 2026): Gina Hinojosa, la candidata demócrata que había pedido una sesión legislativa extraordinaria sobre los centros de datos, ganó el 3 de noviembre de 2026 la elección a gobernador frente al titular, Greg Abbott, con 5 230 789 votos frente a 4 524 527, según los resultados no oficiales publicados por el Texas Secretary of State (los resultados no serán definitivos hasta el escrutinio oficial). La auditoría y la pausa en las conexiones descritas más arriba se pusieron en marcha por la directiva de Abbott de agosto, de modo que las decisiones de ERCOT y la PUCT previstas para diciembre llegarán en pleno cambio de administración. Ello acentúa, en lugar de disiparla, la incertidumbre regulatoria que subyace a los escenarios «Desvío» y «Atasco».
Destacan tres escenarios:
- Crecimiento disciplinado. La auditoría elimina proyectos especulativos, los hiperescaladores creíbles depositan garantías y aportan su propia generación, y Texas sigue siendo el principal mercado estadounidense de fábricas de IA, con reglas más estrictas.
- Desvío. Condiciones más duras y la política de año electoral empujan proyectos marginales a otros estados, mientras los gigantes ya instalados en Texas consolidan su posición.
- Atasco. Luchas políticas prolongadas por el agua y los precios de la electricidad frenan las aprobaciones, y el capital se mueve a mercados que ofrecen certeza más rápida.
Para los actores clave de la IA, Texas se ha convertido en una prueba de si la infraestructura de IA a hiperescala puede escalar con licencia social, y no solo con una conexión de utilidad. Las empresas que ganen serán las que lleguen con potencia, planes de agua e incentivos transparentes, porque en Texas la carrera de las fábricas de IA ya va tanto de confianza como de megavatios.
Lecturas relacionadas
- Microsoft Fairwater y el auge de la superfábrica de IA distribuida
- Energía, agua y rechazo local: las restricciones ocultas de los campus de IA
- ¿Puede la nuclear alimentar la IA a tiempo?
Referencias / fuentes
- Google: «Google announces new $40 billion investment in Texas»
- Industrial Info Resources: «Abilene’s Stargate Project Campus Leads Texas’ $89.5 Billion in Active Data Center Construction»
- ERCOT: Batch Zero Update, Board materials (Sept. 2026)
- ERCOT Market Notice M-A080326-01 (3 Aug. 2026)
- Forbes: «There’s A Texas-Sized Loophole For Some Data Centers In Lone Star State»
- RBN Energy: «Texas Moratorium on Data Center Grid Connections Disrupts U.S. Project Pipeline»
- NFM Consulting: «Texas SB 6 Large Load Rules: What Data Centers Must Know»
- LoadAtlas: Texas Data Center Power: Queue, Pause and SB 6
- Interconnection.fyi: «Large Loads: What Are They And How Are They Being Regulated?»
- Office of the Texas Governor: «Governor Abbott Announces Meta Commits To Comply With His Data Center Standards»
- El Paso Matters: Abbott’s agreement with Meta and the Northeast El Paso project
- El Paso Matters: Gina Hinojosa calls for data center special session
- Houston Public Media: Abbott touts tech company cooperation on data centers
- Inside Climate News: «Texas Used to Be ‘the Best Place’ to Build Data Centers—But Not Anymore»
- Crusoe: New 900 MW AI Factory Campus in Abilene for Microsoft
- American Buildout: Stargate Abilene tracker
- Bloomberg: «Microsoft Rents Data Center Project Developed for Oracle, OpenAI»
- AP News: Microsoft takes over a Texas AI data center expansion after OpenAI backs away
- Data Center View: Crusoe reports 4.9 GW of contracted capacity
<!– SEO CF_SEO ES 2026-11-05: meta_title 51 chars; meta_description 151 chars; slug carrera-fabricas-ia-texas confirmed; 5 keywords; alternate_langs en/fr/es added; JSON-LD inLanguage es-ES, locale headline/description, dates 2026-11-05; TexasFairwater link uses locale slug; planned sibling links keep EN slugs; alts already localized; date/picto/badges unchanged (badge taxonomy FR/ES not canonical — to fix with CF_Webmaster). status seo_optimized_es; next CF_Webmaster. No factual change. Not published. –>
Imágenes: ilustraciones originales creadas para AndBeyond.Tech; no aparecen logotipos ni personas reales.