Intégration verticale ou cosplay ? Pourquoi les labs IA veulent la pile terre-au-modèle
Pourquoi les labs IA veulent la pile terre-au-modèle : énergie, silicium, data centers — stratégie ou cosplay.
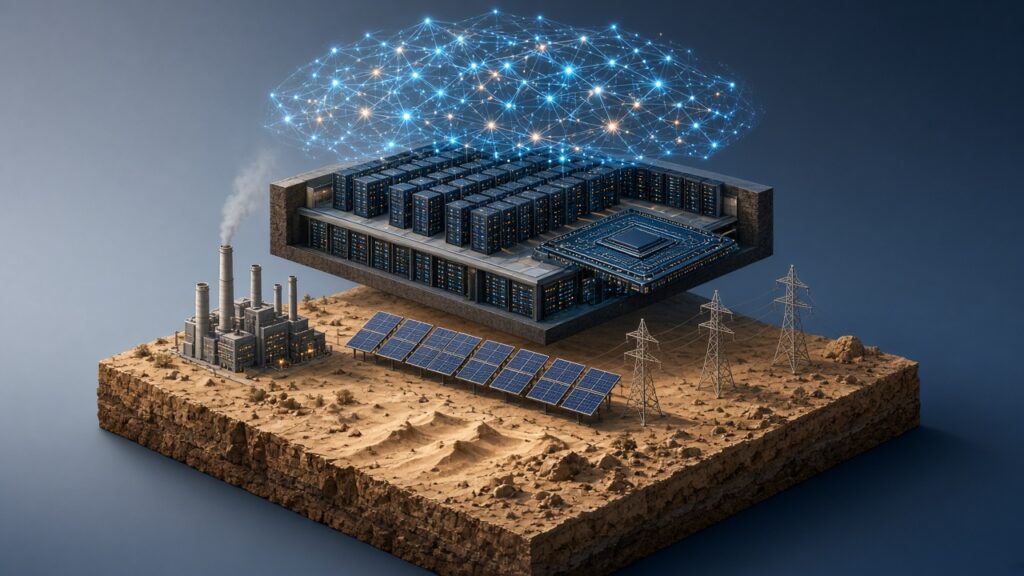
Il y a quelques années, la chaîne d’approvisionnement d’un lab IA tenait sur une facture : louer des GPU chez un cloud provider, entraîner un modèle, livrer une API. En 2026, les acteurs les plus ambitieux parlent de quelque chose de bien plus lourd — une pile qui commence par le foncier et traverse la puissance, les bâtiments, les puces, jusqu’au modèle. Appelez ça « terre-au-modèle » (dirt-to-model).
L’argumentaire est séduisant : contrôler chaque couche, c’est contrôler coût, vitesse et destin. Mais posséder une pile et l’orchestrer sont deux choses très différentes. Cet article regarde qui construit réellement quoi, où siège réellement le contrôle, et quand l’intégration verticale IA est stratégie — ou cosplay.
Les cinq couches de la pile
Pensez un campus compute IA frontier comme cinq couches, chacune avec son propre goulot :
- Foncier — de grandes parcelles plates et zonées près du transport électrique et de l’eau, avec permis locaux et acceptation communautaire.
- Puissance — interconnexion réseau, postes, et de plus en plus génération sur site ou dédiée.
- Enveloppe et refroidissement — les bâtiments, locaux électriques et usines de liquid-refroidissement qui accueillent des racks d’accélérateurs denses.
- Silicium — GPU et accélérateurs sur mesure, plus mémoire, networking et les serveurs qui les portent.
- Modèle — les runs d’entraînement, les flottes d’inference et les produits qui transforment le compute en revenu.
La stratégie cloud classique intégrait au mieux les couches 3 à 5, et louait le reste. La course 2026 consiste à tirer les couches 1 et 2 à l’intérieur du périmètre — ou au moins à l’intérieur d’un contrat que le lab contrôle.
Pourquoi les labs veulent toute la pile
La puissance est la nouvelle rareté
Tout au long de 2026, la contrainte liante de la croissance IA est passée des puces à la capacité énergisée. Sur son appel d’earnings d’octobre 2026, Microsoft a dit que certaines livraisons de capacité tierce attendues sur son trimestre de septembre avaient été retardées, faisant baisser son capex trimestriel sous le plan. Quand une société au bilan de Microsoft ne peut pas simplement acheter son chemin jusqu’à des mégawatts à l’heure, posséder — ou contracter étroitement — la couche puissance cesse de ressembler à un luxe.
La vitesse est une arme concurrentielle
Les labs frontier se battent sur la vitesse à laquelle ils peuvent mettre le prochain cluster en ligne. Chaque mois qu’un campus attend un transformateur, un permis ou une upgrade réseau est un mois de temps d’entraînement perdu. Intégrer foncier et puissance laisse un lab faire tourner construction, mise sous tension et livraison de puces comme un seul calendrier plutôt que trois négociations.
Capture de marge
Chaque couche ajoute une marge : le propriétaire foncier, l’utility, le développeur, le cloud provider, le vendeur de puces. Un lab qui loue tout les paie tous. Posséder ou co-posséder des couches est une façon de récupérer une part de cette marge — au prix de mettre bien plus de capital en risque.
Le silicium sur mesure exige des bâtiments sur mesure
À mesure que les accélérateurs se spécialisent, le rack, la boucle de refroidissement et le fabric réseau se dessinent autour d’eux. Les résultats d’Alphabet montrent où cela mène : son communiqué T3 2026 dit que les ventes de systèmes TPU ont été un contributeur significatif à la croissance de Google Cloud, et sa CFO a dit que le cash-flow avait été affecté par une constitution de stocks pour ces ventes de systèmes TPU. Google n’utilise plus seulement ses propres puces : elle les vend comme systèmes — le cas le plus clair d’une société qui intègre du silicium au modèle.
Études de cas : qui possède réellement quoi
OpenAI et Stargate : intégration par contrat
OpenAI est l’archétype de l’ambition terre-au-modèle — et de ses limites. Quand Stargate a été annoncé en janvier 2025, OpenAI s’est engagée à sécuriser 10 GW d’infrastructure IA aux États-Unis d’ici 2029. Dans une mise à jour non datée 2026 sur son site (consultée le 5 nov. 2026), la société a dit avoir déjà dépassé ce jalon, ajoutant plus de 3 GW en 90 jours seulement.
Mais « sécuriser » est le mot-clé. En septembre 2025, OpenAI, Oracle et SoftBank ont annoncé cinq nouveaux sites qui portaient Stargate à près de 7 GW de capacité planifiée et plus de 400 milliards de dollars d’investissement sur trois ans, et ont décrit un accord séparé avec Oracle pour développer jusqu’à 4,5 GW de capacité additionnelle dans un partenariat dépassant 300 milliards sur cinq ans. Les nouveaux sites étaient répartis entre des campus développés par Oracle (comté de Shackelford, Texas ; comté de Doña Ana, Nouveau-Mexique ; un site Midwest) et des sites menés par SoftBank à Lordstown, Ohio et dans le comté de Milam, Texas, ce dernier avec SB Energy fournissant l’infrastructure sous tension.
Le campus phare d’Abilene, Texas, montre comment les couches sont distribuées. La capacité tourne sur Oracle Cloud Infrastructure ; sur l’appel T1 fiscal 2027 d’Oracle (septembre 2026), le management a dit que six des huit bâtiments — 618 MW et 75 % de la capacité totale — avaient été livrés au client, et qu’Oracle avait livré 131 000 GPU à Abilene sur le trimestre, 1,9 fois le volume du trimestre précédent. Des reportages publics décrivent le foncier et l’infrastructure électrique comme appartenant à Lancium, avec Crusoe construisant les bâtiments data center.
Autrement dit, OpenAI siège au sommet d’une pile possédée par d’autres : un propriétaire foncier, un développeur, un opérateur cloud, des vendeurs de puces et des financiers. Ce n’est pas une faiblesse en soi — cela a laissé OpenAI aller vite sans posséder de béton — mais cela veut dire que son « intégration verticale » est une toile de contrats long terme. La fragilité s’est vue en 2026 : une expansion prévue de 600 MW à Abilene a été abandonnée, et le responsable infrastructure compute d’OpenAI, Sachin Katti, a dit que la société avait choisi de placer cette capacité ailleurs. Crusoe a ensuite annoncé qu’elle construirait de nouveaux bâtiments et une centrale sur site à Abilene pour Microsoft.
Meta et Hyperion : intégration par accord avec l’utility
L’approche de Meta dans la paroisse de Richland, Louisiane, est plus proche d’une vraie propriété terre-au-modèle — avec des partenaires financiers. Le 21 octobre 2025, Meta a annoncé une joint-venture avec des fonds gérés par Blue Owl Capital pour développer et posséder le campus Hyperion : les fonds Blue Owl détiennent 80 %, Meta 20 %, et les partenaires se sont engagés à financer environ 27 milliards de dollars de coûts de développement totaux. Meta loue les installations sous des termes initiaux de quatre ans avec options d’extension. En juillet 2026, Meta a dit qu’Hyperion deviendrait une installation de 5 GW coûtant plus de 50 milliards ; un porte-parole a dit à CNBC qu’elle devrait atteindre 2 GW d’ici 2030 et le build-out complet vers 2032.
La couche puissance est là où Meta est allée le plus loin. En mars 2026, Entergy et Meta ont annoncé un accord sous lequel Meta financera sept nouvelles centrales à gaz, en plus de trois déjà approuvées, selon Fortune — un total d’environ 7,5 GW — plus aidera à financer jusqu’à 2,5 GW de renouvelables et de stockage. Meta ne fait pas tourner les centrales ; une utility régulée le fait, et les nouvelles unités exigeaient encore l’approbation réglementaire d’État. Mais en payant pour de la génération dédiée, Meta achète effectivement la priorité sur la couche la plus contrainte de la pile.
Meta possède aussi la couche modèle en propre — ses propres modèles de fondation et agents — faisant d’Hyperion l’un des exemples les plus purs d’une société qui paie pour la puissance, possède le campus et entraîne ses propres modèles dessus. Ce qu’elle ne possède pas, c’est le design silicium de pointe, où elle s’appuie encore fortement sur des GPU merchant.
Google : la pile la plus complète
Si une société a une vraie pile terre-au-modèle, c’est Alphabet. Elle possède des data centers, dessine ses propres TPU, construit le networking, entraîne Gemini et vend à la fois modèles et compute via Google Cloud. Au T3 2026, le chiffre d’affaires Google Cloud a bondi de 103 % à 30,7 milliards de dollars, et environ 65 % de l’investissement d’infrastructure technique d’Alphabet est allé aux serveurs et au networking contre 35 % aux data centers. Le point faible de Google est le même que celui de tout le monde : puissance et capacité tierce, sa CFO notant que la capacité externe « n’est arrivée en ligne qu’à la toute fin du T3 », selon CNBC.
Microsoft et Amazon : clouds intégrés, labs en partenariat
Microsoft et Amazon possèdent d’énormes parts de la pile — campus, contrats de puissance, puces sur mesure (Maia et Cobalt chez Microsoft, Trainium et Graviton chez Amazon) — mais leurs relations modèle frontier les plus visibles ont historiquement été des partenariats : Microsoft avec OpenAI, Amazon avec Anthropic. Amazon a divulgué un gain avant impôts de 9,5 milliards lié à ses investissements Anthropic au T3 2025, rappel qu’elle participe à la couche modèle en partie comme investisseur. Ces sociétés intègrent tout sauf, en partie, le lab.
xAI : la vitesse par la puissance sur site
xAI, désormais partie de SpaceX, représente l’école « construisez-le vous-même, vite ». Le Form S-1 de SpaceX (amendé juin 2026) dit que le premier cluster de COLOSSUS II — data centers à Memphis, Tennessee et Southaven, Mississippi — est arrivé en ligne en 91 jours, et que COLOSSUS et COLOSSUS II ensemble fournissent environ 1,0 gigawatt de puissance compute. Le filing décrit son approche de construction comme « vertically integrated ». Ce premier cluster accueillait environ 110 000 processeurs Nvidia GB200 et est alimenté en partie par des turbines à gaz approuvées par l’État à Southaven, selon Inside Deep Tech. Les chiffres de nameplate divulgués par la société comptent les GPU installés plutôt que le tirage réel, et des analyses indépendantes ont suggéré une consommation réelle plus basse — une mise en garde utile contre la lecture des titres en mégawatts comme du compute en marche.
Quand c’est du cosplay
L’intégration verticale devient cosplay quand le communiqué de presse dépasse le bilan ou l’org chart. Signes d’alerte :
- Gigawatts « secured » versus gigawatts énergisés. Un bail signé ou une lettre d’intention n’est pas un cluster qui tourne. L’écart entre capacité planifiée et capacité livrée — 618 MW livrés à Abilene versus un programme de 10 GW et plus — est le chiffre le plus important à surveiller.
- Posséder le logo, pas l’actif. Si le foncier appartient à une firme, les bâtiments à une autre, la puissance à une utility et les serveurs à un cloud provider, le lab est un locataire ancre, pas un opérateur intégré.
- Financement qui dépend du locataire. Quand développeurs, prêteurs et partenaires equity souscrivent un campus contre le contrat d’un seul client, le risque boucle vers ce client. Le tableau des flux T1 FY2027 d’Oracle montre 11,363 milliards de deferred revenue provenant de prépaiements clients avec une composante de financement significative — les clients préfinancent effectivement leur propre capacité.
- Phases annulées. Expansions abandonnées, sites en pause et notices de force majeure sont normales en infrastructure, mais elles révèlent combien d’une « pile » était de l’optionalité plutôt que de l’engagement.
Quand c’est une vraie stratégie
L’intégration paie quand une société contrôle le goulot plutôt que chaque couche :
- Priorité puissance. Financer de la génération dédiée, comme Meta l’a fait avec Entergy, achète une certitude de calendrier qu’aucun volume d’achats GPU ne peut offrir.
- Design silicium-à-système. Les systèmes TPU de Google, et d’autres accélérateurs sur mesure, laissent le propriétaire co-designer puce, rack, refroidissement et réseau — et capturer la marge que l’acheteur de GPU merchant paie à Nvidia.
- Certitude de demande. L’intégration est la plus sûre pour les sociétés à demande captive : un business pub (Meta), une franchise search et cloud (Google), ou un backlog cloud entreprise (Microsoft et Oracle reportent tous deux des remaining performance obligations dans les centaines de milliards de dollars).
La chaîne d’approvisionnement IA est une négociation, pas une échelle
La leçon plus profonde de 2026 est que la chaîne d’approvisionnement IA n’est pas une échelle qu’une seule firme gravit seule. Même les acteurs les plus intégrés dépendent d’utilities, de fabricants de turbines, de fournisseurs de transformateurs, de fabricants de mémoire et de foundries de puces qu’ils ne contrôlent pas. « Terre-au-modèle » se lit mieux comme un spectre :
| Approche | Acteur typique | Possède | Loue ou contracte |
|---|---|---|---|
| Full stack | Alphabet | Campus, TPU, réseau, modèles, cloud | Puissance réseau, une part de capacité tierce |
| Ancré puissance | Meta (Hyperion) | Campus (via JV), modèles | Génération (construite par utility, financée par Meta), GPU |
| Pile contractée | OpenAI (Stargate) | Modèles, produit | Foncier, bâtiments, puissance, cloud, puces |
| Self-build vitesse d’abord | xAI | Campus, modèles, turbines sur site | GPU, réseau |
| Cloud intégré, lab partenaire | Microsoft, Amazon | Campus, puces sur mesure, cloud | Une part de la couche modèle frontier |
En résumé
Les labs veulent des piles terre-au-modèle parce que puissance et vitesse de livraison, pas les seuls algorithmes, décident désormais qui entraîne le prochain modèle frontier en premier. Mais la plupart de l’« intégration verticale » en IA reste une intégration par contrat : baux long terme, accords utilitaires, prépaiements et joint-ventures qui ressemblent à de la propriété sur une slide et se comportent comme des dépendances dans un retournement. Les acteurs à surveiller ne sont pas ceux qui annoncent le plus de gigawatts, mais ceux dont les mégawatts sont énergisés, dont les puces sont installées et dont les modèles gagnent de l’argent dessus.
À lire aussi
- Course aux capex : cartographier les dépenses IA des hyperscalers et ce qu’elles achètent
- La course aux AI factories au Texas : pourquoi les hyperscalers misent des dizaines de milliards sur un État
- Dans le marché des accélérateurs IA : GPU, ASIC custom, et qui gagne l’inference
< !– Schema.org NewsArticle –>
Références / Sources
- OpenAI — « Building the compute infrastructure for the Intelligence Age » (2026; page undated, accessed 5 Nov 2026). https://openai.com/index/building-the-compute-infrastructure-for-the-intelligence-age/
- OpenAI — « OpenAI, Oracle, and SoftBank expand Stargate with five new AI data center sites » (September 2025). https://openai.com/index/five-new-stargate-sites/
- Oracle Corp. — Fiscal Q1 2027 results release, 10 September 2026 (cash flow statement). https://investor.oracle.com/investor-news/news-details/2026/Oracle-Announces-Q1-Results-Driven-by-Triple-Digit-Growth-in-Cloud-Infrastructure-Revenues/default.aspx
- Oracle Corp. — Q1 FY2027 earnings call transcript (Abilene: 618 MW, 131,000 GPUs) — third-party transcript, The Motley Fool. https://www.fool.com/earnings/call-transcripts/2026/09/11/oracle-orcl-q1-2027-earnings-call-transcript/
- Alphabet Inc. — Exhibit 99.1, Q3 2026 results (SEC). https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
- Alphabet Inc. — 2026 Q3 earnings call. https://abc.xyz/investor/events/event-details/2026/2026-Q3-Earnings-Call-2026-Ujou16CTw9/default.aspx
- Microsoft Corp. — FY27 Q1 earnings call, 28 October 2026. https://www.microsoft.com/en-us/investor/events/fy-2027/earnings-fy-2027-q1
- Amazon.com, Inc. — Q3 2026 results release (Anthropic gain in Q3 2025). https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/
- Meta Platforms — « Meta Announces Joint Venture with Funds Managed by Blue Owl Capital to Develop Hyperion Data Center, » 21 October 2025. https://investor.atmeta.com/investor-news/press-release-details/2025/Meta-Announces-Joint-Venture-with-Funds-Managed-by-Blue-Owl-Capital-to-Develop-Hyperion-Data-Center/
- CNBC — « Meta Louisiana data center investment reaches $50 billion amid AI push, » 13 July 2026. https://www.cnbc.com/2026/07/13/meta-louisiana-data-center-investment-reaches-50-billion-amid-ai-push.html
- Fortune — « Meta orders 10 gas power plants for Hyperion AI campus in Louisiana, » 27 March 2026. https://fortune.com/2026/03/27/meta-hyperion-10-gas-power-plants-louisiana-entergy/
- CNBC — « AI buildout hits snag as Google and Microsoft hold capex forecasts, » 29 October 2026. https://www.cnbc.com/2026/10/29/microsoft-google-ai-capex-estimates.html
- AP News — « Microsoft takes over a Texas AI data center expansion after OpenAI backs away » (2026). https://apnews.com/article/ai-stargate-microsoft-openai-crusoe-oracle-f4f74c3a4617d8cfab5b933fc31ccc6e
- Tom’s Hardware — « Oracle and OpenAI scrap planned 600MW Abilene expansion » (2026). https://www.tomshardware.com/tech-industry/oracle-and-openai-scrap-planned-600mw-abilene-expansion
- Space Exploration Technologies Corp. — Form S-1/A (Amendment No. 2), SEC EDGAR, 3 June 2026. https://www.sec.gov/Archives/edgar/data/1181412/000162828026040364/spaceexplorationtechnologib.htm
- Inside Deep Tech — « xAI Colossus 2: Full Guide to the Memphis Gigawatt Supercomputer » (secondary, citing SpaceX S-1). https://www.insidedeeptech.com/xai-colossus-2-memphis-gigawatt-ai-supercomputer-full-guide/
Images : illustrations originales créées pour AndBeyond.Tech ; aucun logo ni aucune personne réelle n’y figurent.