¿Integración vertical o postureo? Por qué los labs de IA quieren la pila tierra-al-modelo
Por qué los labs de IA quieren la pila tierra-al-modelo: energía, silicio, data centers — estrategia o postureo.
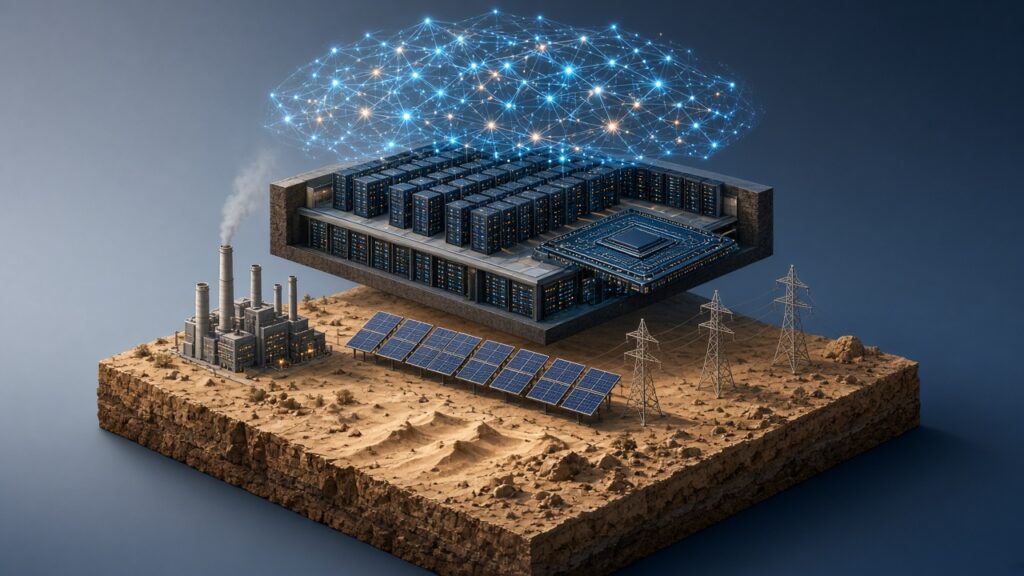
Hace unos años, la cadena de suministro de un laboratorio de IA cabía en una factura: alquilar GPUs a un proveedor cloud, entrenar un modelo, ofrecer una API. En 2026, los actores más ambiciosos hablan de algo mucho más pesado — una pila que empieza por el suelo y atraviesa potencia, edificios, chips y finalmente el modelo. Llámese «tierra-al-modelo» (dirt-to-model).
El argumento comercial es seductor: quien controla cada capa controla el coste, la velocidad y el destino. Pero poseer una pila y orquestarla son cosas muy distintas. Este artículo examina quién está construyendo realmente qué, dónde vive de verdad el control, y cuándo la integración vertical de IA es estrategia frente a escenificación.
Las cinco capas de la pila
Considérese un campus de computación de IA de frontera como cinco capas, cada una con su propio cuello de botella:
- Suelo — parcelas grandes, planas y zonificadas cerca de transmisión y agua, con permisos locales y aceptación comunitaria.
- Potencia — interconexión a red, subestaciones y, cada vez más, generación in situ o dedicada.
- Envolvente y refrigeración — los edificios, salas eléctricas y plantas de refrigeración líquida que alojan racks densos de aceleradores.
- Silicio — GPUs y aceleradores a medida, más memoria, equipos de red y los servidores que los alojan.
- Modelo — los ciclos de entrenamiento, las flotas de inferencia y los productos que convierten la capacidad de cómputo en ingresos.
La estrategia cloud clásica integraba como mucho las capas 3 a 5, y alquilaba el resto. La carrera de 2026 consiste en meter las capas 1 y 2 dentro del perímetro, o al menos dentro de un contrato que el laboratorio controle.
Por qué los laboratorios quieren toda la pila
La potencia es la nueva escasez
A lo largo de 2026, la restricción vinculante del crecimiento de la IA ha pasado de los chips a la capacidad energizada. En su presentación de resultados de octubre de 2026, Microsoft dijo que algunas entregas de capacidad de terceros esperadas en su trimestre de septiembre se retrasaron, bajando su capex trimestral por debajo del plan. Cuando una compañía con el balance de Microsoft no puede limitarse a comprar megavatios a tiempo, poseer — o contratar de forma estrecha — la capa de potencia deja de parecer un lujo.
La velocidad es un arma competitiva
Los laboratorios de frontera compiten por lo rápido que pueden poner en línea el siguiente clúster. Cada mes que un campus espera un transformador, un permiso o una ampliación de red es un mes de tiempo de entrenamiento perdido. Integrar suelo y potencia permite a un laboratorio coordinar construcción, energización y entrega de chips en un solo calendario, en lugar de tres negociaciones.
Captura de margen
Cada capa añade un margen: el propietario del suelo, la compañía eléctrica, el promotor inmobiliario, el proveedor cloud, el proveedor de chips. Un laboratorio que alquila todo les paga a todos. Poseer o coposeer capas es una forma de recuperar parte de ese margen — a costa de poner mucho más capital en riesgo.
El silicio a medida exige edificios a medida
A medida que los aceleradores se especializan, el rack, el circuito de refrigeración y el fabric de red se diseñan a su alrededor. Los resultados de Alphabet muestran adónde lleva esto: su comunicado del T3 2026 dice que las ventas de sistemas TPU fueron un contribuyente significativo al crecimiento de Google Cloud, y su director financiero señaló que el flujo de caja se vio afectado por una acumulación de inventario para esas ventas de sistemas TPU. Google ya no solo usa sus propios chips: los vende como sistemas — el caso más claro de una compañía que integra del silicio al modelo.
Casos: quién posee realmente qué
OpenAI y Stargate: integración por contrato
OpenAI es el arquetipo de la ambición tierra-al-modelo — y de sus límites. Cuando se anunció Stargate en enero de 2025, OpenAI se comprometió a asegurar 10 GW de infraestructura de IA en Estados Unidos para 2029. En una actualización sin fecha de 2026 en su web (consultada el 5 nov. 2026), la compañía dijo que ya había superado ese hito, añadiendo más de 3 GW solo en 90 días.
Pero «asegurar» es la palabra clave. En septiembre de 2025, OpenAI, Oracle y SoftBank anunciaron cinco nuevos sitios que llevaron Stargate a casi 7 GW de capacidad planificada y más de 400.000 millones de dólares de inversión en tres años, y describieron un acuerdo separado con Oracle para desarrollar hasta 4,5 GW de capacidad adicional en una asociación que supera los 300.000 millones en cinco años. Los nuevos sitios se repartían entre campus desarrollados por Oracle (condado de Shackelford, Texas; condado de Doña Ana, Nuevo México; un sitio en el Medio Oeste) y sitios liderados por SoftBank en Lordstown, Ohio y el condado de Milam, Texas, este último con SB Energy suministrando infraestructura energizada.
El campus insignia de Abilene, Texas, muestra cómo se distribuyen las capas. La capacidad corre sobre Oracle Cloud Infrastructure; en la llamada del T1 fiscal 2027 de Oracle (septiembre 2026), la dirección dijo que seis de ocho edificios — 618 MW y el 75 % de la capacidad total — se habían entregado al cliente, y que Oracle entregó 131.000 GPUs en Abilene en el trimestre, 1,9 veces el volumen del trimestre anterior. Reportajes públicos describen el suelo y la infraestructura eléctrica como propiedad de Lancium, y a Crusoe como constructor de los edificios del data center.
En otras palabras, OpenAI se sitúa sobre una pila que poseen otros: un propietario de suelo, un promotor inmobiliario, un operador cloud, proveedores de chips y financiadores. Eso no es una debilidad en sí — permitió a OpenAI avanzar con rapidez sin poseer hormigón —, pero significa que su «integración vertical» es una red de contratos a largo plazo. La fragilidad se vio en 2026: se canceló una expansión prevista de 600 MW en Abilene, y el responsable de infraestructura de computación de OpenAI, Sachin Katti, dijo que la compañía eligió poner esa capacidad en otros emplazamientos. Crusoe anunció después que construiría nuevos edificios y una planta de potencia in situ en Abilene para Microsoft.
Meta y Hyperion: integración por acuerdo con la eléctrica
El enfoque de Meta en Richland Parish, Luisiana, está más cerca de una propiedad tierra-al-modelo genuina — con socios financieros. El 21 de octubre de 2025, Meta anunció una empresa conjunta con fondos gestionados por Blue Owl Capital para desarrollar y poseer el campus Hyperion: los fondos Blue Owl poseen el 80 %, Meta el 20 %, y los socios se comprometieron a financiar aproximadamente 27.000 millones de dólares de costes totales de desarrollo. Meta arrienda las instalaciones bajo términos iniciales de cuatro años con opciones de extensión. En julio de 2026, Meta dijo que Hyperion se convertiría en una instalación de 5 GW que costaría más de 50.000 millones; un portavoz dijo a CNBC que debería alcanzar 2 GW para 2030 y el despliegue completo hacia 2032.
La capa de potencia es donde Meta llegó más lejos. En marzo de 2026, Entergy y Meta anunciaron un acuerdo bajo el cual Meta financiará siete nuevas plantas de gas, además de tres previamente aprobadas, según Fortune — un total de unos 7,5 GW — además de ayudar a financiar hasta 2,5 GW de renovables y almacenamiento. Meta no opera las plantas; lo hace una eléctrica regulada, y las nuevas unidades aún requerían aprobación regulatoria estatal. Pero al pagar por generación dedicada, Meta compra de hecho prioridad en la capa más restringida de la pila.
Meta también posee la capa de modelo en propiedad — sus propios modelos fundacionales y agentes —, haciendo de Hyperion uno de los ejemplos más puros de una compañía que paga la potencia, posee el campus y entrena sus propios modelos en él. Lo que no posee es el diseño de silicio de punta, donde sigue dependiendo en gran medida de GPU comerciales de terceros.
Google: la pila más completa
Si alguna compañía tiene una pila tierra-al-modelo de verdad, es Alphabet. Posee data centers, diseña sus propios TPUs, construye la red, entrena Gemini y vende tanto modelos como capacidad de capacidad de cómputo a través de Google Cloud. En el T3 2026 los ingresos de Google Cloud subieron un 103 % hasta 30.700 millones de dólares, y alrededor del 65 % de la inversión en infraestructura técnica de Alphabet fue a servidores y redes frente al 35 % a data centers. El punto débil de Google es el mismo que el de todos: potencia y capacidad de terceros, con su director financiero señalando que la capacidad externa «solo entró en línea al final del T3», según CNBC.
Microsoft y Amazon: clouds integrados, laboratorios asociados
Microsoft y Amazon poseen partes enormes de la pila — campus, contratos de potencia, chips a medida (Maia y Cobalt en Microsoft, Trainium y Graviton en Amazon) —, pero sus relaciones de modelo de frontera más visibles han sido históricamente asociaciones: Microsoft con OpenAI, Amazon con Anthropic. Amazon reveló una ganancia antes de impuestos de 9.500 millones por sus inversiones en Anthropic en el T3 2025, recordatorio de que participa en la capa de modelo en parte como inversor. Estas compañías integran todo excepto, en parte, el laboratorio.
xAI: velocidad vía potencia in situ
xAI, ahora parte de SpaceX, reencarna la escuela del «hágalo uno mismo, y rápido». El formulario S-1 de SpaceX (enmendado en junio de 2026) indica que el primer clúster de COLOSSUS II — data centers en Memphis, Tennessee y Southaven, Mississippi — entró en línea en 91 días, y que COLOSSUS y COLOSSUS II juntos aportan aproximadamente 1,0 gigavatio de potencia de computación. El documento describe su enfoque de construcción como «verticalmente integrado» (vertically integrated). Ese primer clúster alojaba unos 110.000 procesadores Nvidia GB200 y se alimenta en parte con turbinas de gas aprobadas por el estado en Southaven, según Inside Deep Tech. Las cifras de potencia nominal divulgadas por la compañía cuentan GPUs instaladas más que el consumo real, y análisis independientes han sugerido un consumo real menor — una advertencia útil contra leer titulares en megavatios como capacidad de cómputo en marcha.
Cuándo es escenificación
La integración vertical se convierte en escenificación cuando el comunicado de prensa adelanta al balance o al organigrama. Señales de alerta:
- Gigavatios «secured» frente a gigavatios energizados. Un contrato de arrendamiento firmado o una carta de intención no es un clúster en marcha. La brecha entre capacidad planificada y capacidad entregada — 618 MW entregados en Abilene frente a un programa de más de 10 GW — es el número más importante a vigilar.
- Poseer el logo, no el activo. Si el suelo pertenece a una firma, los edificios a otra, la potencia a una eléctrica y los servidores a un proveedor cloud, el laboratorio es un inquilino ancla, no un operador integrado.
- Financiación que depende del inquilino. Cuando promotores, prestamistas y socios de capital suscriben un campus contra el contrato de un solo cliente, el riesgo vuelve a ese cliente. El estado de flujos del T1 FY2027 de Oracle muestra 11.363 millones de dólares de ingresos diferidos por prepago de clientes con un componente de financiación significativo — los clientes prefinancian de hecho su propia capacidad.
- Fases canceladas. Expansiones caídas, sitios en pausa y avisos de fuerza mayor son normales en infraestructura, pero revelan cuánto de una «pila» era opcionalidad más que compromiso.
Cuándo es estrategia real
La integración paga cuando una compañía controla el cuello de botella más que cada capa:
- Prioridad de potencia. Financiar generación dedicada, como ha hecho Meta con Entergy, compra certeza de calendario que ninguna compra de GPUs puede ofrecer.
- Diseño silicio-a-sistema. Los sistemas TPU de Google, y otros aceleradores a medida, permiten al dueño co-diseñar chip, rack, refrigeración y red — y capturar el margen que el comprador de GPU de mercado paga a Nvidia.
- Certeza de demanda. La integración es más segura para compañías con demanda cautiva: un negocio publicitario (Meta), una franquicia de búsqueda y cloud (Google), o una cartera de pedidos cloud empresariales (Microsoft y Oracle reportan ambos obligaciones de rendimiento pendientes (RPO) en cientos de miles de millones de dólares).
La cadena de suministro de IA es una negociación, no una escalera
La lección más profunda de 2026 es que la cadena de suministro de IA no es una escalera que una sola firma sube sola. Incluso los actores más integrados dependen de eléctricas, fabricantes de turbinas, proveedores de transformadores, fabricantes de memoria y foundries de chips que no controlan. «Tierra-al-modelo» se lee mejor como un espectro:
| Enfoque | Actor típico | Posee | Alquila o contrata |
|---|---|---|---|
| Pila completa | Alphabet | Campus, TPUs, red, modelos, cloud | Potencia de red, algo de capacidad de terceros |
| Anclado en la potencia | Meta (Hyperion) | Campus (vía empresa conjunta), modelos | Generación (construida por la eléctrica, financiada por Meta), GPUs |
| Pila contratada | OpenAI (Stargate) | Modelos, producto | Suelo, edificios, potencia, cloud, chips |
| Autoconstrucción, velocidad primero | xAI | Campus, modelos, turbinas in situ | GPUs, red |
| Cloud integrado, laboratorio asociado | Microsoft, Amazon | Campus, chips a medida, cloud | Parte de la capa de modelo de frontera |
Conclusión
Los laboratorios quieren pilas tierra-al-modelo porque la potencia y la velocidad de entrega, no solo los algoritmos, deciden ya quién entrena primero el siguiente modelo de frontera. Pero la mayor parte de la «integración vertical» en IA sigue siendo integración por contrato: arrendamientos a largo plazo, acuerdos con eléctricas, prepago y empresas conjuntas que parecen propiedad en una diapositiva y se comportan como dependencias en una fase bajista. Los actores a vigilar no son los que anuncian más gigavatios, sino aquellos cuyos megavatios están energizados, cuyos chips están instalados y cuyos modelos ganan dinero sobre ellos.
Lecturas relacionadas
- Carrera de capex: mapear el gasto en IA de los hiperescaladores y qué compra
- La carrera de las fábricas de IA en Texas: por qué los hiperescaladores apuestan decenas de miles de millones a un estado
- Dentro del mercado de aceleradores de IA: GPUs, ASIC a medida y quién gana en inferencia
Referencias / Fuentes
- OpenAI — «Building the compute infrastructure for the Intelligence Age» (2026; page undated, accessed 5 Nov 2026). https://openai.com/index/building-the-compute-infrastructure-for-the-intelligence-age/
- OpenAI — «OpenAI, Oracle, and SoftBank expand Stargate with five new AI data center sites» (September 2025). https://openai.com/index/five-new-stargate-sites/
- Oracle Corp. — Fiscal Q1 2027 results release, 10 September 2026 (cash flow statement). https://investor.oracle.com/investor-news/news-details/2026/Oracle-Announces-Q1-Results-Driven-by-Triple-Digit-Growth-in-Cloud-Infrastructure-Revenues/default.aspx
- Oracle Corp. — Q1 FY2027 earnings call transcript (Abilene: 618 MW, 131,000 GPUs) — third-party transcript, The Motley Fool. https://www.fool.com/earnings/call-transcripts/2026/09/11/oracle-orcl-q1-2027-earnings-call-transcript/
- Alphabet Inc. — Exhibit 99.1, Q3 2026 results (SEC). https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
- Alphabet Inc. — 2026 Q3 earnings call. https://abc.xyz/investor/events/event-details/2026/2026-Q3-Earnings-Call-2026-Ujou16CTw9/default.aspx
- Microsoft Corp. — FY27 Q1 earnings call, 28 October 2026. https://www.microsoft.com/en-us/investor/events/fy-2027/earnings-fy-2027-q1
- Amazon.com, Inc. — Q3 2026 results release (Anthropic gain in Q3 2025). https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/
- Meta Platforms — «Meta Announces Joint Venture with Funds Managed by Blue Owl Capital to Develop Hyperion Data Center,» 21 October 2025. https://investor.atmeta.com/investor-news/press-release-details/2025/Meta-Announces-Joint-Venture-with-Funds-Managed-by-Blue-Owl-Capital-to-Develop-Hyperion-Data-Center/
- CNBC — «Meta Louisiana data center investment reaches $50 billion amid AI push,» 13 July 2026. https://www.cnbc.com/2026/07/13/meta-louisiana-data-center-investment-reaches-50-billion-amid-ai-push.html
- Fortune — «Meta orders 10 gas power plants for Hyperion AI campus in Louisiana,» 27 March 2026. https://fortune.com/2026/03/27/meta-hyperion-10-gas-power-plants-louisiana-entergy/
- CNBC — «AI buildout hits snag as Google and Microsoft hold capex forecasts,» 29 October 2026. https://www.cnbc.com/2026/10/29/microsoft-google-ai-capex-estimates.html
- AP News — «Microsoft takes over a Texas AI data center expansion after OpenAI backs away» (2026). https://apnews.com/article/ai-stargate-microsoft-openai-crusoe-oracle-f4f74c3a4617d8cfab5b933fc31ccc6e
- Tom’s Hardware — «Oracle and OpenAI scrap planned 600MW Abilene expansion» (2026). https://www.tomshardware.com/tech-industry/oracle-and-openai-scrap-planned-600mw-abilene-expansion
- Space Exploration Technologies Corp. — Form S-1/A (Amendment No. 2), SEC EDGAR, 3 June 2026. https://www.sec.gov/Archives/edgar/data/1181412/000162828026040364/spaceexplorationtechnologib.htm
- Inside Deep Tech — «xAI Colossus 2: Full Guide to the Memphis Gigawatt Supercomputer» (secondary, citing SpaceX S-1). https://www.insidedeeptech.com/xai-colossus-2-memphis-gigawatt-ai-supercomputer-full-guide/
Imágenes: ilustraciones originales creadas para AndBeyond.Tech; no aparecen logotipos ni personas reales.