Data centers orbitaux pour l’IA : promesses, physique et épreuve des coûts
Data centers orbitaux pour l’IA : Starcloud, Google Suncatcher et ASCEND face à la physique — radiateurs, coût du lancement au kilo, compétitivité.
L’infrastructure IA terrestre se heurte à des limites dures que l’argent seul ne peut effacer du jour au lendemain : files d’attente de raccordement au réseau, autorisations foncières et hydriques, et rythme même auquel de nouveaux mégawatts de puissance garantie peuvent être construits. Cette pression a ravivé une vieille idée sous une forme nouvelle — les data centers orbitaux —, là où l’énergie solaire est abondante, où le refroidissement ne consomme pas d’eau douce et où le calcul échappe aux réseaux électriques nationaux.
Le projet est suffisamment sérieux pour attirer des start-up, des hyperscalers et des consortiums industriels européens. Mais la physique est implacable. Dans le vide, la chaleur ne s’évacue que par rayonnement. Le lancement a toujours un prix au kilogramme. Rayonnements, débris, latence et maintenance bouleversent le modèle de fiabilité que les opérateurs hyperscale tiennent pour acquis sur Terre. Cet article distingue ce que les programmes actuels ont réellement démontré des visions multigigawatts, et ce que les courbes de coûts devraient faire avant que le calcul IA dans l’espace puisse rivaliser avec les sites terrestres pour les charges de travail générales.
Pourquoi l’espace séduit pour le calcul IA
Deux avantages physiques dominent l’argumentaire en faveur des centres de données dans l’espace.
Une énergie solaire quasi continue. Sur une orbite héliosynchrone aube-crépuscule (SSO), un satellite peut suivre le terminateur et rester au soleil pendant la majeure partie de chaque orbite. Les travaux de recherche de Google sur Project Suncatcher indiquent — à titre d’estimation de l’entreprise et de ses chercheurs — que, sur la bonne orbite, un panneau solaire peut être jusqu’à environ huit fois plus productif que sur Terre et produire de l’électricité presque en continu, ce qui réduit le besoin de lourdes batteries. L’argumentaire public de Starcloud (présentation de l’entreprise) fait le même choix d’orbite pour la même raison : supprimer le stockage nocturne et la variabilité météorologique qui contraignent les installations terrestres solaire plus batteries.
Un refroidissement radiatif sans eau. Sur Terre, de nombreuses grandes installations dépendent encore du refroidissement par évaporation et de grandes quantités d’eau. En orbite, il n’y a ni air pour la convection ni tour de refroidissement. La chaleur doit partir sous forme de rayonnement infrarouge vers l’espace profond. C’est une contrainte d’ingénierie (voir plus bas), mais aussi un argument environnemental régulièrement mis en avant par les travaux européens d’ASCEND et par les start-up américaines : aucun prélèvement d’eau douce pour évacuer la chaleur une fois l’installation en orbite.
Ces deux faits ne rendent pas à eux seuls les installations orbitales bon marché. Ils expliquent pourquoi le concept revient chaque fois que le coût des lancements baisse et que les prévisions de charge IA augmentent. Les travaux Energy and AI de l’Agence internationale de l’énergie prévoient que la consommation électrique mondiale des data centers passera d’environ 415 TWh en 2024 à quelque 945 TWh d’ici 2030 — près de 3 % de la demande mondiale d’électricité —, l’IA en étant un moteur majeur. C’est sur cette toile de fond terrestre que s’écrit chaque projet orbital.
Qui construit réellement quoi (2025-2026)
Le domaine ne se limite plus aux études sur papier. Il reste toutefois très loin de l’échelle hyperscale.
Starcloud — des GPU de classe data center en orbite basse
Starcloud, basée dans l’État de Washington, a lancé Starcloud-1 en novembre 2025 : un petit satellite d’environ 60 kg embarquant un GPU NVIDIA de classe H100 — largement présenté comme le premier GPU de ce niveau, conçu pour les data centers, à rejoindre l’orbite. Selon l’entreprise et la presse, il a ensuite servi à l’entraînement en orbite d’un petit modèle de type NanoGPT et à l’inférence du modèle ouvert Gemma de Google. Dans une interview accordée à McKinsey en mai 2026, le PDG Philip Johnston a décrit — estimations de l’entreprise, non auditées de façon indépendante — la première plateforme comme étant de l’ordre d’un kilowatt avec plusieurs GPU embarqués, présenté la génération suivante (à environ un an) comme un système à l’échelle d’une baie d’environ 10 kW, et évoqué Starcloud-3 vers 2028, un engin de plusieurs tonnes d’environ 200 kW dimensionné pour un déploiement par un lanceur de classe Starship. La feuille de route à plus long terme de Starcloud (estimation de l’entreprise) évoque une constellation pouvant atteindre plusieurs dizaines de milliers de satellites et une capacité cumulée de plusieurs gigawatts, principalement pour l’inférence — des chiffres ambitieux qui restent subordonnés à la cadence de lancement, à la fiabilité et à la demande.
Google Project Suncatcher — la recherche « moonshot » sur les TPU
Google Research a présenté Project Suncatcher comme un projet « moonshot » à long terme : des grappes de satellites solaires embarquant des Tensor Processing Units (TPU), reliées par des interconnexions optiques en espace libre. Un billet de recherche et une prépublication de novembre 2025 soutenaient que les concepts clés ne se heurtent à aucun obstacle physique fondamental, tout en recensant les verrous restants : gestion thermique, liaisons sol à haut débit et fiabilité en orbite. Google a fait état d’essais sous faisceau de protons sur du matériel Trillium (Cloud TPU v6e), les sous-systèmes de mémoire à haut débit ne montrant des irrégularités qu’après des doses plusieurs fois supérieures à l’estimation pour cinq ans en orbite basse avec blindage lors de leur campagne d’essais (résultats communiqués par Google). Des travaux en laboratoire ont démontré 800 Gbit/s dans chaque sens (1,6 Tbit/s au total) sur une seule paire d’émetteurs-récepteurs optiques — une démonstration en laboratoire de Google — comme brique de base de liaisons intersatellites en formation serrée. Une mission d’apprentissage avec Planet visait des satellites prototypes pour début 2027 ; des communications ultérieures de Google en 2026 ont décrit un vol prototype et les premiers exercices d’apprentissage automatique en orbite comme des étapes de cette feuille de route. Suncatcher relève de la validation d’infrastructure de recherche, pas d’une région cloud de production.
Axiom Space — des nœuds de data centers orbitaux pour les utilisateurs spatiaux
Axiom Space développe des Orbital Data Centers (ODC) destinés d’abord aux utilisateurs spatiaux et de sécurité nationale : stockage, traitement, IA/apprentissage automatique et fonctions cyber en orbite, qui réduisent la dépendance aux clouds au sol. L’entreprise a indiqué avoir déployé un prototype de Data Center Unit (AxDCU-1) sur la Station spatiale internationale en 2025, puis lancé ses premiers nœuds ODC dédiés en orbite basse avec la constellation de relais optiques de Kepler Communications (Axiom a annoncé un lancement en janvier 2026 pour les deux premiers nœuds). Un autre nœud interconnecté optiquement et hébergé sur l’ISS est envisagé vers 2027 avec des partenaires dont Spacebilt et Skyloom. La feuille de route publique d’Axiom évoque une montée en puissance des kilowatts vers les mégawatts de traitement en orbite plus tard dans la décennie — encore plusieurs ordres de grandeur en dessous d’un seul campus IA terrestre moderne, mais en phase avec les charges edge et les charges spatiales souveraines plutôt qu’avec un remplacement immédiat de l’hyperscale terrestre.
Lonestar — stockage et résilience, y compris des démonstrations lunaires
Lonestar Data Holdings met davantage l’accent sur le stockage hors de la Terre et la reprise après sinistre que sur les clusters d’entraînement GPU. L’entreprise a fait voler des charges utiles d’éclaireur lunaire (dont la charge Freedom à bord de la mission IM-2 d’Intuitive Machines début 2025), puis annoncé StarVault, un service commercial de stockage souverain dans l’espace, avec des charges utiles de Sidus Space comme voie à court terme en orbite basse. L’intérêt de Lonestar pour le sujet du calcul orbital est architectural : tous les « data centers dans l’espace » ne sont pas des hangars d’entraînement à H100 ; certains sont des sauvegardes isolées (air-gap) et des stockages edge pour des gouvernements et des industries critiques.
ESA / ASCEND — une faisabilité européenne, pas une ferme en vol
ASCEND (Advanced Space Cloud for European Net zero emission and Data sovereignty), coordonné par Thales Alenia Space dans le cadre d’Horizon Europe, a publié ses résultats de faisabilité en juin 2024. Le consortium a comparé l’empreinte environnementale des data centers spatiaux et terrestres et esquissé des concepts d’assemblage modulaire en orbite. Principales conclusions publiées : les installations spatiales nécessiteraient un lanceur environ dix fois moins émetteur de carbone sur l’ensemble de son cycle de vie pour apporter le bénéfice climatique visé ; elles évitent l’eau pour le refroidissement ; un produit minimum viable de l’ordre de 10 MW a été étudié, avec l’ambition d’atteindre 1 GW avant 2050, à comparer à un marché terrestre des data centers estimé à environ 23 GW de capacité en 2030. ASCEND est un exercice d’étude et de feuille de route, pas une constellation opérationnelle.
Les obstacles d’ingénierie que les présentations commerciales minimisent
L’évacuation de la chaleur est limitée par la surface
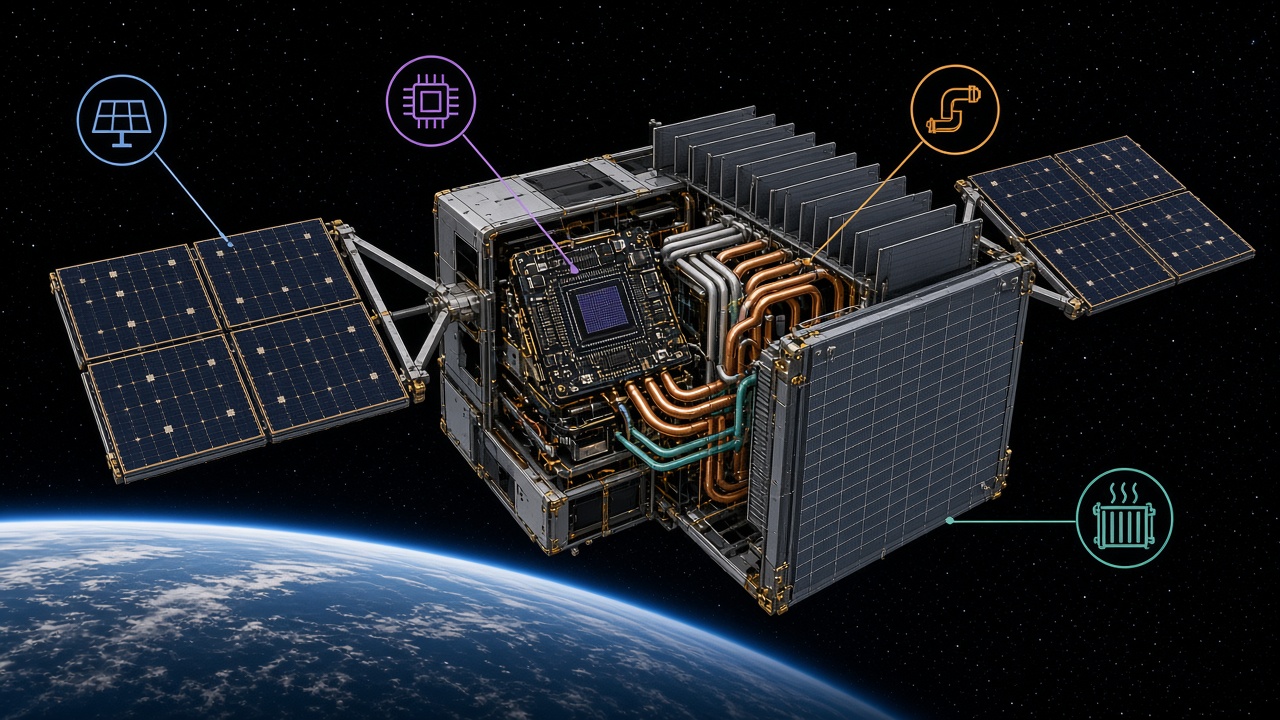
Dans le vide, c’est la loi de Stefan-Boltzmann qui régit l’évacuation radiative de la chaleur : la puissance émise est proportionnelle à la surface et à la puissance quatrième de la température absolue. Concrètement, chaque kilowatt de chaleur dégagé en continu par les puces exige une surface de radiateur, une masse structurelle et une boucle de refroidissement qui transporte la chaleur des accélérateurs denses vers ces panneaux. Les descriptions publiques de Starcloud insistent sur des conceptions de type liquide caloporteur vers radiateur et sur l’arbitrage de surface avec les panneaux solaires. Google signale lui aussi la gestion thermique comme un problème ouvert de premier ordre. « L’espace est froid » n’offre rien gratuitement : le fond diffus cosmologique est froid, mais il faut toujours de grands radiateurs légers, protégés du soleil, capables de survivre au lancement et aux micrométéoroïdes.
Rayonnements et silicium commercial
Les processeurs durcis aux radiations traditionnellement utilisés dans les engins spatiaux sont bien moins performants — et bien plus chers — que les accélérateurs IA terrestres. Starcloud comme Google décrivent une stratégie consistant à faire voler des GPU/TPU commerciaux avec blindage, correction mémoire (scrubbing) et de nombreux essais sous faisceau, plutôt que d’attendre des équivalents durcis du H100 ou du Trillium. Cela peut fonctionner pour des missions pluriannuelles en orbite basse si la dose ionisante totale et les effets d’événements singuliers sont caractérisés et atténués, mais ce n’est pas le même niveau de fiabilité qu’une salle terrestre protégée où l’on remplace facilement une carte.
Masse au lancement, structure et surface de captation
Les visions de classe gigawatt impliquent des structures solaires et radiatives de l’ordre du kilomètre ou un nombre énorme de satellites plus petits. Des chercheurs du MIT et d’autres universitaires cités dans la couverture de Suncatcher ont souligné le problème de masse : passer de panneaux métriques à des surfaces kilométriques est un défi de logistique et de fabrication, pas un détail de présentation. Même de « petits » nœuds de 100 à 200 kW (ordre de grandeur estimé par les entreprises pour des engins de la fin de la décennie comme Starcloud-3) représentent des tonnes de charge utile et un conditionnement soigné pour les lanceurs lourds.
Maintenance : concevoir pour cinq ans, puis remplacer
Contrairement à une salle terrestre, on ne peut généralement pas envoyer de technicien. Dans l’interview de McKinsey, Starcloud indique — à titre d’estimation de l’entreprise — que les premières générations doivent fonctionner de manière autonome sur un cycle de vie complet d’environ cinq ans, avec redondance et basculement logiciel plutôt que réparation robotisée. La capacité défaillante est contournée, puis désorbitée. Ce modèle fonctionne pour des petits satellites jetables ; il devient coûteux si chaque nœud embarque des GPU de pointe dont les cycles d’amortissement terrestres sont déjà courts.
Latence, bande passante et charges de travail adaptées
Les allers-retours en orbite basse vers une seule station sol sont souvent compatibles avec l’inférence destinée aux humains (quelques centaines de millisecondes peuvent être acceptables pour un chat), mais ils conviennent mal au trading à ultra-faible latence ou à l’entraînement fortement couplé, qui suppose des réseaux est-ouest de plusieurs térabits au sein d’un même bâtiment. L’analyse de Google (estimation de l’entreprise et de ses chercheurs) souligne que des liaisons intersatellites de classe data center pourraient nécessiter des dizaines de térabits par seconde et donc des formations très serrées (de l’ordre du kilomètre ou moins) pour que les liaisons optiques fonctionnent. Les liaisons descendantes vers le sol restent un goulet d’étranglement pour monter de grands jeux de données d’entraînement et redescendre les résultats. À court terme, la pertinence commerciale se concentre sur : (1) le traitement des données d’observation de la Terre et d’autres données produites dans l’espace là où elles sont collectées, et (2) l’inférence ou les traitements par lots qui tolèrent les fenêtres de visibilité orbitale et les files d’attente.
Morgan Stanley et d’autres analystes côté vente (tels que résumés par la presse spécialisée) ont également pointé le risque lié aux débris, la coordination du spectre et du trafic, et les questions de gouvernance des données — des enjeux non physiques qui conditionnent pourtant l’assurance et les contrats avec les entreprises.
Économie : le coût du lancement au kilogramme fixe toujours le plancher
Aujourd’hui, le calcul orbital est généralement plus cher que la capacité terrestre. La variable que surveillent les fondateurs est le coût de lancement par kilogramme vers l’orbite basse, ainsi que la cadence de remplacement.
- Philip Johnston, de Starcloud, a soutenu publiquement (estimations de l’entreprise) que la compétitivité face aux solutions terrestres apparaît pour des coûts de lancement proches d’environ 500 $/kg, des chiffres inférieurs faisant pencher davantage la balance en faveur de l’espace, et que l’absence de batteries, de groupes froids et de tours de refroidissement pourrait ramener le coût de l’infrastructure spatiale sous environ 5 millions de dollars par mégawatt, contre environ 12 à 15 millions de dollars par mégawatt cités pour les constructions terrestres aux États-Unis dans la même interview — des estimations de l’entreprise, non auditées de façon indépendante.
- L’esquisse économique de Suncatcher par Google (estimation de l’entreprise et de ses chercheurs) suggère que si les prix de lancement tombent sous environ 200 $/kg d’ici le milieu des années 2030 grâce à des courbes d’apprentissage soutenues, le coût lancement plus exploitation du calcul spatial pourrait approcher les coûts énergétiques terrestres rapportés, exprimés par kilowatt-an (voir les hypothèses de leur prépublication).
- Les tarifs commerciaux publiés de Falcon 9 au milieu des années 2020 restent de l’ordre de plusieurs dizaines de millions de dollars par vol dédié ; le coût implicite au kilogramme, avec des fractions de charge utile réalistes en mode réutilisable, reste de plusieurs milliers de dollars par kilogramme — très au-dessus de la vision à moins de 500 $. Le prix commercial final de Starship n’est pas un tarif public établi ; les objectifs optimistes en $/kg doivent être traités comme des scénarios, pas comme des factures actuelles.
- L’analyse européenne d’ASCEND ajoute une contrainte carbone : revendiquer un leadership climatique exige un cycle de vie des lanceurs radicalement plus propre, pas seulement moins cher.
Les heures de fonctionnement ne sont pas gratuites non plus. Même si l’énergie solaire en SSO semble « illimitée », chaque watt a été payé en masse lancée, en précision de pointage, en dégradation et en coût de communication pour atteindre les utilisateurs au sol. La durée de vie compte : un cycle de remplacement de cinq ans multiplie les dépenses de lancement et de puces par rapport à un bâtiment terrestre exploité dix à quinze ans.
Un horizon réaliste (sans science-fiction)
Mettre les feuilles de route publiques face à la physique donne une image par étapes :
D’aujourd’hui à ~2027 — éclaireurs et edge. De quelques kilowatts à quelques dizaines de kilowatts par engin ; preuve que des accélérateurs IA commerciaux survivent en orbite basse ; liaisons optiques intersatellites et démonstrations clients sur l’inférence d’observation de la Terre, le stockage souverain et les services cloud espace-espace (Starcloud-1, nœuds ODC d’Axiom, stockage Lonestar, prototypes Google/Planet).
Fin des années 2020 — premiers « vrais » nœuds orbitaux. Des centaines de kilowatts par engin lourd si le déploiement de classe Starship et les conceptions thermiques arrivent à maturité (estimations de l’entreprise pour la classe Starcloud-3) ; cela reste une niche face aux campus terrestres de plusieurs GW ; l’adéquation produit-marché la plus forte reste l’inférence native spatiale et tolérante à la latence, pas le remplacement de la Virginie du Nord.
Années 2030 — une échelle sous conditions. Des capacités cumulées de plusieurs mégawatts ne deviennent plausibles que si le coût au kilo et la cadence de lancement entrent dans les fourchettes que Google et Starcloud citent comme estimations, si l’ingénierie des radiateurs et du vol en formation sort du laboratoire et si les régulateurs maîtrisent le trafic et les débris. L’ambition européenne d’ASCEND de 1 GW d’ici 2050 est un objectif de politique industrielle, pas une prévision de part de marché.
Ce qui n’arrivera pas de sitôt. Le transfert en orbite de la majorité de l’entraînement IA mondial au cours de cette décennie. L’appétit de l’entraînement pour la bande passante est-ouest, l’itération matérielle rapide et la maintenance sur site favorisent toujours la Terre. Les installations orbitales se comprennent mieux comme un complément : un moyen de placer des watts là où réseaux et eau manquent, de traiter les données spatiales in situ et — si les coûts baissent — d’ajouter de la capacité d’inférence avec un profil environnemental différent.
En résumé
Les data centers orbitaux se situent au croisement d’avantages physiques bien réels (continuité solaire en SSO, évacuation radiative sans eau) et de contraintes tout aussi réelles (surface des radiateurs, rayonnements, masse au lancement, exploitation fondée sur le remplacement plutôt que la réparation, économie des liaisons descendantes). En 2026, le secteur est passé des diapositives aux prototypes en vol — matériel de classe H100 et TPU en orbite basse, nœuds hébergés sur l’ISS et via Kepler, démonstrations de stockage lunaire et travaux de faisabilité européens financés. Il n’a pas atteint la parité de coûts avec l’hyperscale terrestre pour l’IA généraliste.
Surveillez trois chiffres plutôt que les images de synthèse : le coût en dollars par kilogramme mis en orbite, les kilogrammes de radiateurs et de surface solaire par kilowatt et les années de vie utile avant mise au rebut. Lorsque ces trois chiffres évolueront ensemble, le calcul IA dans l’espace cessera d’être un récit de « moonshot » pour devenir une option d’infrastructure. D’ici là, considérez chaque annonce de constellation à l’échelle du gigawatt comme une hypothèse en cours de vérification.
À lire aussi
- Les charges de travail IA qui ont réellement du sens en orbite
- La course aux usines IA au Texas : pourquoi les hyperscalers misent sur un seul État
- Microsoft Fairwater et l’essor de la superusine IA distribuée
< !– Schema.org NewsArticle (CF_SEO) — image paths relative to draft ; replace with absolute CDN URLs at publish –>
Sources
- Google Research — “Exploring a space-based, scalable AI infrastructure system design” (Project Suncatcher), 4 November 2025. https://research.google/blog/exploring-a-space-based-scalable-ai-infrastructure-system-design/
- Google — Project Suncatcher facts / prototype mission communications (TPU radiation tests, thermal approach, 2027 twin-satellite milestone). https://blog.google/innovation-and-ai/models-and-research/google-research/google-project-suncatcher-facts/
- McKinsey & Company — “The case for data centers in space” (interview with Starcloud CEO Philip Johnston), 8 May 2026. https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/the-case-for-data-centers-in-space
- NVIDIA Blog — “How Starcloud Is Bringing Data Centers to Outer Space” (Starcloud-1 H100 mission context, company claims on orbital energy). https://blogs.nvidia.com/blog/starcloud/
- CNBC — coverage of Starcloud-1 in-orbit Gemma inference and NanoGPT-style training (December 2025). https://www.cnbc.com/2025/12/10/nvidia-backed-starcloud-trains-first-ai-model-in-space-orbital-data-centers.html
- Starcloud — Starcloud-2 product page (commercial GPU-cluster satellite targeting operations by 2027). https://www.starcloud.com/starcloud-2
- Axiom Space — Orbital Data Centers overview; April 2025 ODC nodes announcement; AxDCU-1 / Kepler node updates. https://www.axiomspace.com/orbital-data-center
- Axiom Space / Spacebilt — ISS optically interconnected ODC node collaboration (September 2025). https://www.axiomspace.com/release/axiom-space-spacebilt-announce-orbital-data-center-node
- Lonestar Data Holdings — Freedom lunar-pathfinder operations (March 2025 PR); StarVault commercial storage announcement (April 2026). https://lonestar.space/
- Thales Alenia Space — ASCEND feasibility study results (27 June 2024). https://www.thalesaleniaspace.com/en/press-releases/thales-alenia-space-reveals-results-ascend-feasibility-study-space-data-centers-0
- ASCEND Horizon Europe project site / CORDIS reporting (objectives, 10 MW MVP, 1 GW / 2050 framing). https://ascend-horizon.eu/ · https://cordis.europa.eu/project/id/101082517/reporting
- International Energy Agency — Energy and AI (data-centre electricity projections to 2030). https://www.iea.org/reports/energy-and-ai
- Scientific American — reporting on Project Suncatcher scale challenges and IEA context. https://www.scientificamerican.com/article/google-tests-plan-for-ai-data-centers-in-space-project-suncatcher/
Images : illustrations originales créées pour AndBeyond.Tech ; aucun logo ni aucune personne réelle n’y figurent.