Centros de datos orbitales para la IA: promesas, física y la prueba de los costes
Centros de datos orbitales para IA: Starcloud, Google Suncatcher y ASCEND frente a la física: radiadores, coste de lanzamiento por kg y competitividad.
La infraestructura de IA en tierra está chocando con límites duros que el dinero por sí solo no puede borrar de la noche a la mañana: colas de conexión a la red eléctrica, permisos de suelo y agua, y el ritmo mismo al que se pueden construir nuevos megavatios de potencia firme. Esa presión ha resucitado una vieja idea con un formato nuevo, los centros de datos orbitales, donde la energía solar abunda, la refrigeración no consume agua dulce y la computación queda por encima de las redes eléctricas nacionales.
La propuesta es lo bastante seria como para atraer a startups, hiperescaladores y consorcios industriales europeos. Pero la física no perdona. En el vacío, el calor solo se disipa por radiación. Cada kilo sigue teniendo un precio de lanzamiento. La radiación, los residuos espaciales, la latencia y el mantenimiento reescriben el modelo de fiabilidad que los operadores a hiperescala dan por sentado en la Tierra. Este artículo separa lo que los programas actuales han demostrado de verdad de las visiones de varios gigavatios, y lo que tendrían que hacer las curvas de costes para que la computación de IA en el espacio compita con las instalaciones terrestres en cargas de trabajo generales.
Por qué el espacio resulta atractivo para la computación de IA
Dos ventajas físicas dominan los argumentos a favor de los centros de datos en el espacio.
Energía solar casi continua. En una órbita heliosíncrona de amanecer-atardecer (SSO), un satélite puede seguir el terminador y permanecer al sol durante la mayor parte de cada órbita. La investigación de Google sobre Project Suncatcher señala, como estimación de la empresa y sus investigadores, que en la órbita adecuada un panel solar puede ser hasta unas ocho veces más productivo que en la Tierra y generar electricidad de forma casi continua, lo que reduce la necesidad de baterías pesadas. El planteamiento público de Starcloud (según la empresa) elige la misma órbita por el mismo motivo: eliminar el almacenamiento nocturno y la variabilidad meteorológica que limitan los diseños terrestres de solar con baterías.
Refrigeración radiativa sin agua. En la Tierra, muchas grandes instalaciones dependen todavía de la refrigeración evaporativa y de grandes volúmenes de agua. En órbita no hay aire para la convección ni torres de refrigeración. El calor tiene que salir en forma de radiación infrarroja hacia el espacio profundo. Es una carga de ingeniería (véase más abajo), pero también un argumento ambiental citado repetidamente por el trabajo europeo de ASCEND y por startups estadounidenses: una vez en órbita, la instalación no extrae agua dulce para disipar calor.
Estos dos hechos no abaratan por sí solos las instalaciones orbitales. Explican por qué el concepto vuelve cada vez que bajan los costes de lanzamiento y suben las previsiones de carga de IA. El trabajo Energy and AI de la Agencia Internacional de la Energía prevé que el consumo eléctrico mundial de los centros de datos pase de unos 415 TWh en 2024 a cerca de 945 TWh en 2030, casi el 3 % de la demanda eléctrica mundial, con la IA como uno de los grandes motores. Ese es el telón de fondo terrestre de todas las propuestas orbitales.
Quién está construyendo qué de verdad (2025-2026)
El sector ya no se limita a estudios sobre el papel, pero sigue muy lejos de la hiperescala.
Starcloud: GPU de clase centro de datos en órbita baja
Starcloud, con sede en el estado de Washington, lanzó Starcloud-1 en noviembre de 2025: un pequeño satélite de unos 60 kg con una GPU NVIDIA de clase H100, considerada ampliamente la primera GPU de ese nivel para centros de datos puesta en órbita. Según la empresa y la prensa, después se entrenó en órbita un pequeño modelo de tipo NanoGPT y se ejecutó inferencia con el modelo abierto Gemma de Google. En una entrevista con McKinsey en mayo de 2026, el consejero delegado Philip Johnston describió, con estimaciones de la empresa no auditadas de forma independiente, la primera plataforma como del orden de un kilovatio con varias GPU integradas; presentó la siguiente generación (a aproximadamente un año vista) como un sistema a escala de rack de unos 10 kW; y situó Starcloud-3 hacia 2028 como un vehículo de varias toneladas y unos 200 kW, dimensionado para un despliegue con lanzadores de clase Starship. La hoja de ruta a más largo plazo de Starcloud (estimación de la empresa) habla de una constelación que podría llegar a decenas de miles de satélites y a una capacidad agregada de varios gigavatios, sobre todo para inferencia: cifras ambiciosas que dependen de la cadencia de lanzamientos, la fiabilidad y la demanda.
Google Project Suncatcher: investigación «moonshot» con TPU
Google Research presentó Project Suncatcher como un proyecto «moonshot» a largo plazo: grupos de satélites solares con Tensor Processing Units (TPU), conectados mediante enlaces ópticos en espacio libre. Una entrada de investigación y un preprint de noviembre de 2025 sostenían que los conceptos clave no chocan con ninguna barrera física fundamental, aunque enumeraban los obstáculos pendientes en gestión térmica, enlaces de alta capacidad con tierra y fiabilidad en órbita. Google informó de pruebas con haz de protones sobre hardware Trillium (Cloud TPU v6e), en las que los subsistemas de memoria de alto ancho de banda solo mostraron irregularidades tras dosis varias veces superiores a la estimación para cinco años en órbita baja con blindaje (resultados comunicados por Google). En laboratorio se demostraron 800 Gbps en cada sentido (1,6 Tbps en total) con un solo par de transceptores ópticos, una demostración de laboratorio de Google, como pieza básica para enlaces entre satélites en formación cerrada. Se describió una misión de aprendizaje con Planet orientada a lanzar satélites prototipo a principios de 2027; comunicaciones posteriores de Google en 2026 presentaron un vuelo prototipo y los primeros ejercicios de aprendizaje automático en órbita como pasos de esa hoja de ruta. Suncatcher debe entenderse como validación de infraestructura de investigación, no como una región de nube en producción.
Axiom Space: nodos de centro de datos orbital para usuarios espaciales
Axiom Space desarrolla Orbital Data Centers (ODC) dirigidos en primer lugar a usuarios espaciales y de seguridad nacional: almacenamiento, procesamiento, IA/aprendizaje automático y funciones de ciberseguridad en órbita que reducen la dependencia de las nubes en tierra. La empresa informó de que desplegó un prototipo de Data Center Unit (AxDCU-1) en la Estación Espacial Internacional en 2025 y de que después lanzó sus primeros nodos ODC dedicados a órbita baja con la constelación de relés ópticos de Kepler Communications (Axiom indicó enero de 2026 para el lanzamiento de los dos primeros nodos). Se ha planteado otro nodo alojado en la ISS e interconectado ópticamente hacia 2027, con socios como Spacebilt y Skyloom. La hoja de ruta pública de Axiom habla de pasar de kilovatios a megavatios de procesamiento en órbita más adelante en esta década: todavía varios órdenes de magnitud por debajo de un solo campus de IA terrestre moderno, pero alineado con cargas edge y espaciales soberanas, no con sustituir de golpe la hiperescala terrestre.
Lonestar: almacenamiento y resiliencia, incluidas demostraciones lunares
Lonestar Data Holdings se ha centrado más en el almacenamiento fuera de la Tierra y la recuperación ante desastres que en clústeres de entrenamiento con GPU. La empresa informó de vuelos de cargas útiles pioneras lunares (entre ellas la carga Freedom en la misión IM-2 de Intuitive Machines a principios de 2025) y después anunció StarVault, un servicio comercial de almacenamiento soberano en el espacio, con cargas útiles de Sidus Space como vía a corto plazo en órbita baja. La relevancia de Lonestar en la historia de la computación orbital es arquitectónica: no todo «centro de datos en el espacio» es una nave de entrenamiento con H100; algunos son copias de seguridad aisladas (aislado de la red) y almacenes edge para gobiernos e industrias críticas.
ESA / ASCEND: viabilidad europea, no una granja en vuelo
ASCEND (Advanced Space Cloud for European Net zero emission and Data sovereignty), coordinado por Thales Alenia Space dentro de Horizonte Europa, publicó sus resultados de viabilidad en junio de 2024. El consorcio comparó la huella ambiental de los centros de datos espaciales y terrestres y esbozó conceptos de ensamblaje modular en órbita. Principales conclusiones publicadas: las instalaciones espaciales necesitarían un lanzador unas diez veces menos intensivo en carbono a lo largo de su ciclo de vida para lograr el beneficio climático buscado; evitan el uso de agua para refrigerar; se estudió un producto mínimo viable del orden de 10 MW, con la ambición de llegar a 1 GW antes de 2050, frente a una cifra citada de unos 23 GW de capacidad del mercado terrestre de centros de datos en 2030. ASCEND es un ejercicio de estudio y hoja de ruta, no una constelación en funcionamiento.
Las barreras de ingeniería que las presentaciones comerciales minimizan
La disipación de calor está limitada por la superficie
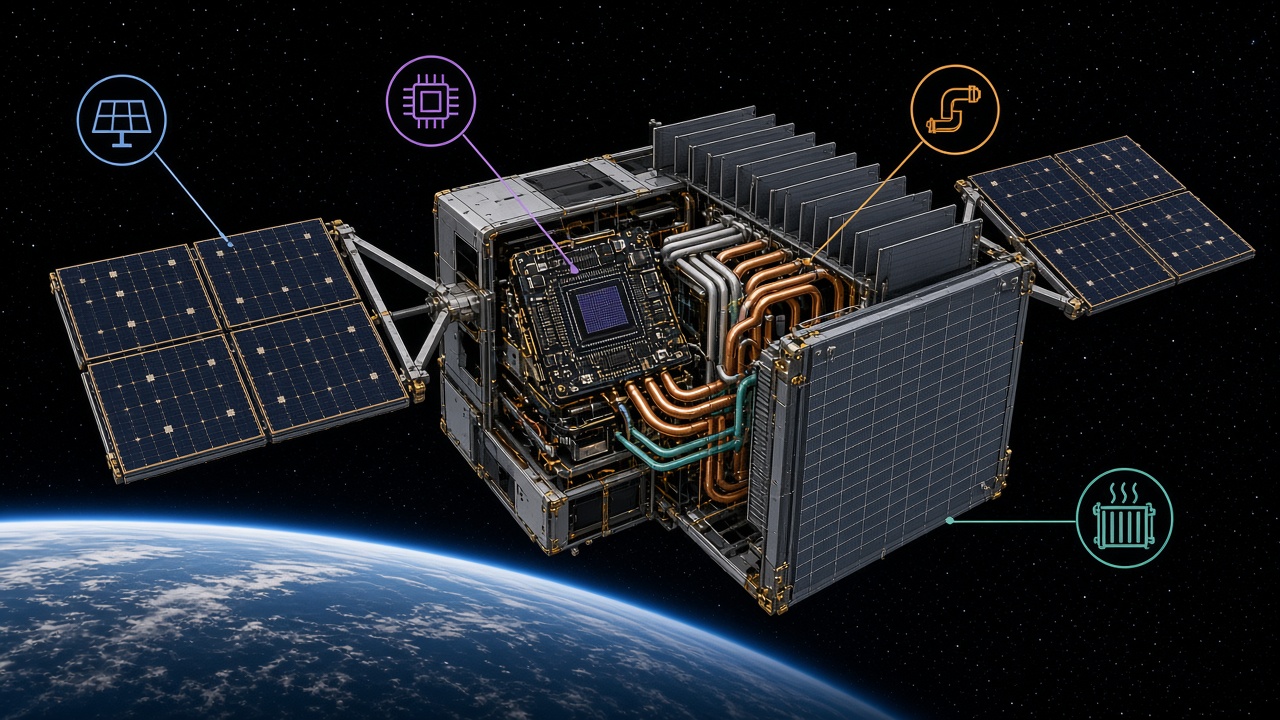
En el vacío, la ley de Stefan-Boltzmann rige la disipación radiativa: la potencia emitida es proporcional a la superficie y a la cuarta potencia de la temperatura absoluta. En la práctica, cada kilovatio de calor sostenido de los chips exige superficie de radiador, masa estructural y un circuito de refrigerante que lleve el calor desde aceleradores muy densos hasta esos paneles. Las descripciones públicas de Starcloud destacan diseños de refrigerante hacia radiador y el equilibrio de superficie con los paneles solares. Google también señala la gestión térmica como un problema abierto de primer orden. Que «el espacio es frío» no regala nada: el fondo cósmico de microondas es frío, pero siguen haciendo falta radiadores grandes, ligeros y protegidos del sol que sobrevivan al lanzamiento y a los micrometeoroides.
Radiación y silicio comercial
Los procesadores endurecidos contra la radiación que se usan tradicionalmente en naves espaciales son mucho menos potentes, y mucho más caros, que los aceleradores de IA terrestres. Tanto Starcloud como Google describen una estrategia de volar GPU/TPU comerciales con blindaje, depuración de memoria (scrubbing) y numerosas pruebas con haces, en lugar de esperar equivalentes endurecidos del H100 o del Trillium. Puede funcionar en misiones plurianuales en órbita baja si se caracterizan y mitigan la dosis ionizante total y los efectos de eventos únicos, pero no ofrece el mismo margen de fiabilidad que una sala terrestre protegida donde cambiar una placa es sencillo.
Masa de lanzamiento, estructura y superficie de captación
Las visiones de escala gigavatio implican estructuras solares y radiadores de kilómetros o un número enorme de satélites más pequeños. Académicos del MIT y de otras instituciones citados en la cobertura de Suncatcher han subrayado el problema de la masa: pasar de paneles de metros a superficies de kilómetros es un reto logístico y de fabricación, no un detalle de diapositiva. Incluso nodos «pequeños» de 100-200 kW (la clase que las empresas estiman para vehículos de finales de la década como Starcloud-3) suponen toneladas de carga útil y un empaquetado cuidadoso para lanzadores pesados.
Mantenimiento: diseñar para cinco años y después sustituir
A diferencia de una sala terrestre, en general no se puede enviar a un técnico. En la entrevista de McKinsey, Starcloud afirma, como estimación de la empresa, que las primeras generaciones deberían funcionar de forma autónoma durante un ciclo de vida completo de unos cinco años, con redundancia y conmutación por software en lugar de reparaciones robóticas. La capacidad averiada se sortea y, con el tiempo, se desorbita. Ese modelo funciona para pequeños satélites desechables; resulta caro si cada nodo lleva GPU de última generación cuyos ciclos de amortización en tierra ya son cortos.
Latencia, ancho de banda y las cargas de trabajo adecuadas
Los viajes de ida y vuelta en órbita baja hasta una sola estación terrestre suelen ser compatibles con la inferencia de cara a personas (unos cientos de milisegundos pueden ser aceptables para un chat), pero encajan mal con el trading de latencia ultrabaja o con el entrenamiento muy acoplado, que espera redes este-oeste de varios terabits dentro de un mismo edificio. El análisis de Google (estimación de la empresa y sus investigadores) subraya que los enlaces entre satélites de clase centro de datos podrían necesitar decenas de terabits por segundo y, por tanto, formaciones muy cerradas (a escala de un kilómetro o menos) para que los enlaces ópticos funcionen. Los enlaces de bajada siguen siendo un cuello de botella para subir grandes conjuntos de datos de entrenamiento y bajar resultados. A corto plazo, el sentido comercial se concentra en: (1) procesar datos de observación de la Tierra y otros datos generados en el espacio allí donde se recogen, y (2) inferencia o trabajos por lotes que toleren las ventanas de visibilidad orbital y las colas.
Morgan Stanley y otros analistas del lado vendedor (según resume la prensa especializada) también han señalado el riesgo de residuos espaciales, la coordinación del espectro y del tráfico y las cuestiones de gobernanza de datos: asuntos ajenos a la física que, aun así, condicionan los seguros y los contratos empresariales.
Economía: el coste de lanzamiento por kilo sigue marcando el suelo
Hoy, la computación orbital suele ser más cara que la capacidad terrestre. La variable que vigilan los fundadores es el coste de lanzamiento por kilogramo a órbita baja, además de la cadencia de sustitución.
- Johnston, de Starcloud, ha defendido públicamente (estimaciones de la empresa) que la competitividad frente a las alternativas terrestres aparece con costes de lanzamiento cercanos a unos 500 $/kg, y que cifras inferiores inclinan aún más la balanza hacia el espacio; también sostiene que prescindir de baterías, enfriadoras y torres de refrigeración podría llevar el coste de la infraestructura espacial a menos de unos 5 millones de dólares por megavatio, frente a los 12-15 millones de dólares por megavatio citados para construcciones terrestres en EE. UU. en la misma entrevista. Son estimaciones de la empresa, no auditorías independientes.
- El esbozo económico de Suncatcher de Google (estimación de la empresa y sus investigadores) sugiere que, si los precios de lanzamiento bajan a menos de unos 200 $/kg hacia mediados de la década de 2030 gracias a curvas de aprendizaje sostenidas, el coste de lanzar y operar computación espacial podría acercarse a los costes energéticos terrestres publicados, medidos por kilovatio-año (véanse las hipótesis de su preprint).
- Los precios comerciales publicados de Falcon 9 a mediados de la década de 2020 siguen siendo del orden de decenas de millones de dólares por vuelo dedicado; el coste implícito por kilogramo, con fracciones de carga útil realistas en modo reutilizable, sigue siendo de miles de dólares por kilogramo, muy por encima de la visión de menos de 500 $. El precio comercial final de Starship no es una tarifa pública establecida; los objetivos optimistas de $/kg deben tratarse como escenarios, no como facturas actuales.
- El análisis europeo de ASCEND añade una restricción de carbono: reivindicar liderazgo climático exige un ciclo de vida de los lanzadores mucho más limpio, no solo más barato.
Las horas de vida útil tampoco son gratis. Aunque la energía solar en SSO parezca «ilimitada», cada vatio se ha pagado en masa lanzada, precisión de apuntamiento, degradación y el peaje de comunicaciones para llegar a los usuarios en tierra. La vida útil importa: un ciclo de sustitución de cinco años multiplica el gasto en lanzamientos y chips frente a un edificio terrestre de diez a quince años.
Un horizonte realista (sin ciencia ficción)
Al poner las hojas de ruta públicas junto a la física, surge una imagen por etapas:
De ahora a ~2027: pioneros y edge. De unos pocos kilovatios a unas pocas decenas por vehículo; demostración de que los aceleradores de IA comerciales sobreviven en órbita baja; enlaces ópticos entre satélites y demostraciones con clientes en inferencia de observación de la Tierra, almacenamiento soberano y servicios de nube espacio-espacio (clase Starcloud-1, nodos ODC de Axiom, almacenamiento de Lonestar, prototipos de Google/Planet).
Finales de la década de 2020: primeros nodos orbitales «de verdad». Cientos de kilovatios por vehículo pesado si maduran el despliegue de clase Starship y los diseños térmicos (estimaciones de la empresa para la clase Starcloud-3); todavía un nicho frente a los campus terrestres de varios GW; el mejor encaje producto-mercado sigue siendo la inferencia nativa del espacio y tolerante a la latencia, no sustituir el norte de Virginia.
Década de 2030: escala condicionada. Capacidades agregadas de varios megavatios solo serán plausibles si el $/kg y la cadencia de lanzamiento entran en las franjas que Google y Starcloud citan como estimaciones, si la ingeniería de radiadores y de vuelo en formación sale del laboratorio y si los reguladores gestionan el tráfico y los residuos. La ambición europea de ASCEND de 1 GW en 2050 es un objetivo de política industrial, no una previsión de cuota de mercado.
Lo que no ocurrirá pronto. Trasladar a la órbita la mayor parte del entrenamiento de IA mundial en esta década. El apetito del entrenamiento por ancho de banda este-oeste, la iteración rápida de hardware y el mantenimiento presencial siguen favoreciendo a la Tierra. Las instalaciones orbitales se entienden mejor como un complemento: una forma de situar vatios donde escasean la red eléctrica y el agua, de procesar datos espaciales in situ y, si bajan los costes, de añadir capacidad de inferencia con un perfil ambiental distinto.
Conclusión
Los centros de datos orbitales se sitúan en la intersección de ventajas físicas reales (continuidad solar en SSO, disipación radiativa sin agua) y limitaciones igual de reales (superficie de radiadores, radiación, masa de lanzamiento, operación basada en sustituir en vez de reparar y la economía de los enlaces de bajada). En 2026 el sector ha pasado de las diapositivas a los prototipos en vuelo: hardware de clase H100 y TPU en órbita baja, nodos alojados en la ISS y en Kepler, demostraciones de almacenamiento lunar y trabajos de viabilidad europeos financiados. No ha alcanzado la paridad de costes con la hiperescala terrestre para la IA de uso general.
Vigile tres cifras, no los renders: dólares por kilogramo puesto en órbita, kilogramos de radiador y superficie solar por kilovatio y años de vida útil antes de la retirada. Cuando esas tres cifras se muevan a la vez, la computación de IA en el espacio dejará de ser un relato «moonshot» para convertirse en una opción de infraestructura. Hasta entonces, conviene tratar cada anuncio de constelación de gigavatios como una hipótesis en plena prueba.
Lecturas relacionadas
- Las cargas de trabajo de IA que de verdad tienen sentido en órbita
- La carrera de las fábricas de IA en Texas: por qué los hiperescaladores apuestan por un solo estado
- Microsoft Fairwater y el auge de la superfábrica de IA distribuida
Fuentes
- Google Research — “Exploring a space-based, scalable AI infrastructure system design” (Project Suncatcher), 4 November 2025. https://research.google/blog/exploring-a-space-based-scalable-ai-infrastructure-system-design/
- Google — Project Suncatcher facts / prototype mission communications (TPU radiation tests, thermal approach, 2027 twin-satellite milestone). https://blog.google/innovation-and-ai/models-and-research/google-research/google-project-suncatcher-facts/
- McKinsey & Company — “The case for data centers in space” (interview with Starcloud CEO Philip Johnston), 8 May 2026. https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/the-case-for-data-centers-in-space
- NVIDIA Blog — “How Starcloud Is Bringing Data Centers to Outer Space” (Starcloud-1 H100 mission context, company claims on orbital energy). https://blogs.nvidia.com/blog/starcloud/
- CNBC — coverage of Starcloud-1 in-orbit Gemma inference and NanoGPT-style training (December 2025). https://www.cnbc.com/2025/12/10/nvidia-backed-starcloud-trains-first-ai-model-in-space-orbital-data-centers.html
- Starcloud — Starcloud-2 product page (commercial GPU-cluster satellite targeting operations by 2027). https://www.starcloud.com/starcloud-2
- Axiom Space — Orbital Data Centers overview; April 2025 ODC nodes announcement; AxDCU-1 / Kepler node updates. https://www.axiomspace.com/orbital-data-center
- Axiom Space / Spacebilt — ISS optically interconnected ODC node collaboration (September 2025). https://www.axiomspace.com/release/axiom-space-spacebilt-announce-orbital-data-center-node
- Lonestar Data Holdings — Freedom lunar-pathfinder operations (March 2025 PR); StarVault commercial storage announcement (April 2026). https://lonestar.space/
- Thales Alenia Space — ASCEND feasibility study results (27 June 2024). https://www.thalesaleniaspace.com/en/press-releases/thales-alenia-space-reveals-results-ascend-feasibility-study-space-data-centers-0
- ASCEND Horizon Europe project site / CORDIS reporting (objectives, 10 MW MVP, 1 GW / 2050 framing). https://ascend-horizon.eu/ · https://cordis.europa.eu/project/id/101082517/reporting
- International Energy Agency — Energy and AI (data-centre electricity projections to 2030). https://www.iea.org/reports/energy-and-ai
- Scientific American — reporting on Project Suncatcher scale challenges and IEA context. https://www.scientificamerican.com/article/google-tests-plan-for-ai-data-centers-in-space-project-suncatcher/
Imágenes: ilustraciones originales creadas para AndBeyond.Tech; no aparecen logotipos ni personas reales.