Saltarse la cola: el gas detrás del contador y la carrera de los laboratorios de IA por las turbinas
Los laboratorios de IA compran turbinas de gas para saltarse la cola de conexión. Caterpillar y Cleanview muestran la brecha entre MW anunciados y operativos.
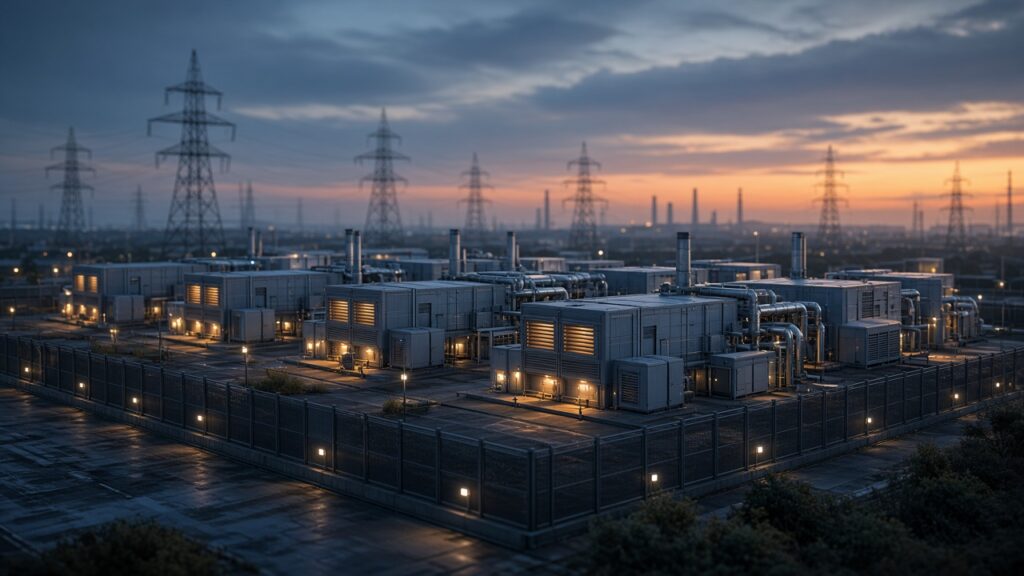
Campus de generación con gas detrás del contador al anochecer, con naves modulares de grupos electrógenos y torres de transporte eléctrico a lo lejos.
Durante la mayor parte de la era de la nube, la estrategia energética de un promotor de centros de datos era sencilla: encontrar un terreno cerca de una subestación con capacidad suficiente, solicitar la conexión y esperar. En 2026, esa espera se mide a menudo en años, a veces en media década, mientras los clústeres de entrenamiento y las fábricas de inferencia de IA reclaman megavatios al ritmo de las hojas de ruta de producto. La respuesta del sector es cada vez más contundente y mecánica: saltarse la cola. Comprar primero las turbinas y los motores alternativos. Construir la generación detrás del contador. Poner en tensión el campus aunque el estudio de conexión a la red de transporte siga aún en un cajón.
Este artículo no es una visita a un campus. Para un mapa, emplazamiento por emplazamiento, de los nuevos campus a escala de gigavatios y de las opciones energéticas de cada uno, véase nuestro artículo de Infraestructura a hiperescala Más allá de Stargate: el nuevo mapa de las fábricas de IA a escala de gigavatios. Para saber cómo el agua, la oposición local y la política de conexión condicionan esos mismos campus, véase Potencia, agua y resistencia local. Aquí el foco está en la cadena de suministro de turbinas de gas y grupos electrógenos: quién puede entregar el acero, hasta dónde se extiende la cartera de pedidos y el abismo que separa los megavatios anunciados de los megavatios que realmente giran.
Por qué la generación «detrás del contador» se ha convertido en la solución puente por defecto
La generación detrás del contador (behind the meter, BTM) significa que la central se sitúa en el lado del centro de datos del contador de la distribuidora, o que está tan estrechamente vinculada por contrato que el campus no tiene que esperar el proceso convencional de refuerzo de la red. La idea no es nueva: los complejos industriales llevan un siglo albergando calderas y turbinas propias. Lo nuevo es la escala, la velocidad y el perfil de los compradores: laboratorios de IA de vanguardia e hiperescaladores que tratan las carteras de pedidos de generadores como un inventario estratégico.
Confluyen varias fuerzas:
- En muchas regiones de Estados Unidos, los plazos de conexión superan ya la vida útil de una generación de GPU.
- Las turbinas pesadas de ciclo combinado, los eficientes caballos de batalla que prefieren las eléctricas, tienen plazos de entrega de varios años y pocos huecos libres.
- Los ingresos de la IA por megavatio son lo bastante altos como para que los promotores acepten turbinas aeroderivadas menos eficientes, grupos móviles y motores alternativos si llegan antes.
- Los fabricantes de equipos reconocen abiertamente que ahora son los centros de datos, y no solo el petróleo y el gas, los que impulsan sus ventas de equipos de generación eléctrica.
El resultado es un mercado que parece enorme en los comunicados de prensa y escaso en las imágenes por satélite: justo el desfase que el seguimiento independiente de Cleanview pretende poner al descubierto.
El caso de Anthropic: información de segunda mano, silencio de las fuentes primarias
El 8 de noviembre de 2026, el Financial Times informó, y CNBC lo resumió ese mismo día, de que Anthropic había cerrado un acuerdo de unos 3400 millones de dólares para asegurarse 1,7 gigavatios de grupos electrógenos pesados de gas destinados a centros de datos de IA. Según esa cobertura de segunda mano, Anthropic asumió compromisos de equipos de OnePWR Solutions, empresa con sede en San Antonio, incluida la capacidad de ingeniería y construcción para instalar las máquinas; Anthropic no adquirió OnePWR y no se transfirió a ningún empleado. CNBC señaló expresamente que Reuters no había podido verificar de inmediato la información y que ni Anthropic ni OnePWR respondieron a las solicitudes de comentarios.
En el momento de escribir estas líneas (9 de noviembre de 2026), AndBeyond.Tech no ha encontrado ningún comunicado primario de Anthropic, OnePWR o Caterpillar que confirme expresamente la operación de 3400 millones de dólares y 1,7 GW. El relato del FT y de CNBC debe tratarse como periodismo de segunda mano, no como un documento registrado por la empresa.
Lo que sí es una fuente primaria, y aporta un contexto útil, es la documentación bursátil de la propia Anthropic. Una enmienda n.º 1 al formulario S-1, presentada ante la Comisión de Bolsa y Valores (SEC) de Estados Unidos el 2 de noviembre de 2026, describe el acceso a la electricidad como una restricción para la expansión de los centros de datos y detalla compromisos agregados de infraestructura muy cuantiosos. En los pasajes resumidos públicamente por medios secundarios, ese documento no identifica a OnePWR ni desglosa un paquete de generadores que coincida con las cifras del FT. Dicho de otro modo: el S-1 respalda la tesis de que el acceso a la electricidad es una restricción determinante, pero no demuestra por sí solo el acuerdo con OnePWR.
Por qué la noticia sigue siendo relevante aunque no esté verificada en origen: encaja en una pauta ya visible en los documentos de los fabricantes y en los seguimientos independientes. Los compradores de IA ya no se conforman con esperar en la cola ordinaria de Caterpillar o de GE Vernova: compran el puesto de otro en la fila.
La señal primaria de Caterpillar: la demanda viene de los centros de datos
A diferencia del acuerdo de Anthropic publicado por el FT, los resultados del tercer trimestre de 2026 de Caterpillar son una comunicación primaria de la empresa. En su comunicado de resultados del 29 de octubre de 2026, presentado ante la SEC, Caterpillar informó de:
- unas ventas de Power Generation de 3421 millones de dólares en el tercer trimestre de 2026, un 30 % más que los 2634 millones de dólares de un año antes;
- un aumento debido principalmente a las turbinas y los servicios asociados, así como a los grandes motores alternativos, sobre todo en aplicaciones para centros de datos;
- unas ventas de 8784 millones de dólares (+18 %) en el conjunto del segmento Power & Energy, con un margen de beneficio del segmento del 24,4 %;
- unas ventas e ingresos consolidados de 20 700 millones de dólares (+17 %), con una cartera de pedidos récord en la que se volvió a insistir durante la conferencia de resultados.
Las estadísticas de ventas minoristas de Caterpillar del mismo trimestre muestran un aumento interanual del 75 % de las ventas de Power Generation a usuarios finales. En la conferencia, la dirección explicó que acepta algunos grandes pedidos de motores alternativos con entregas hasta 2029, y pedidos de turbinas hasta 2030, y que sigue ampliando la producción para atender la demanda de los centros de datos.
No son argumentos de un laboratorio de IA. Es un fabricante industrial que explica a sus inversores que la alimentación principal de los centros de datos se ha convertido en un motor de crecimiento esencial. Cuando la cartera de pedidos de un fabricante de equipos se adentra en 2029-2030, «pedir más turbinas» deja de ser un plan para poner un campus en tensión en 2027, salvo que se pueda asumir un pedido ya existente, como el FT sostiene que hizo Anthropic a través de OnePWR.
El mapa independiente de Cleanview: unos 90 GW anunciados, unos 2 GW operativos
La firma de análisis independiente Cleanview se ha convertido en el censo público más citado de la generación detrás del contador de los centros de datos estadounidenses. Su informe Bypassing the Grid: How Data Center Developers Are Building Their Own Power Plants (actualizado hasta mediados de 2026) es expresamente un seguimiento independiente, no un documento de empresa. Sus principales conclusiones, tal como se publican en el sitio de Cleanview:
- 59 centros de datos con unos 90 GW de capacidad de generación detrás del contador anunciada, más del 25 % de la capacidad de centros de datos prevista en Estados Unidos según el seguimiento más amplio de Cleanview;
- el 92 % de esos proyectos (unos 82 GW) se anunció desde comienzos de 2025;
- solo unos 2 GW estaban realmente en funcionamiento a mediados de 2026, aproximadamente el 2,2 % del total anunciado, con otro 1,2 % aproximado en construcción, alrededor del 36 % con permisos y cerca del 60 % todavía en fase de anuncio o en etapas iniciales;
- Cleanview prevé entre 2,8 y 3,2 GW aproximadamente en funcionamiento a finales de 2026;
- un escenario optimista para 2027 (todos los proyectos con inquilino firmado dentro de plazo) podría alcanzar unos 13 GW acumulados; un escenario marcado por los retrasos podría dejar la capacidad acumulada detrás del contador en torno a 5 GW a finales de 2027;
- entre los fabricantes de la muestra de Cleanview, Caterpillar tenía la mayor cuota de mercado (33 %) de los proyectos seguidos, y el resumen público recoge más de 8,8 GW de motores de Caterpillar y turbinas de Solar Turbines con permisos;
- los equipos se desplazan desde las escasas turbinas pesadas de ciclo combinado hacia grupos electrógenos móviles, turbinas aeroderivadas, motores alternativos y unidades industriales reacondicionadas, porque la rapidez prima sobre la eficiencia cuando hay bastidores de GPU esperando.
Un boletín posterior de Cleanview (seguimiento en tiempo real de más de 100 centrales de gas que abastecen a centros de datos) describe aproximadamente una duplicación de la capacidad detrás del contador en funcionamiento y una cuadruplicación de la capacidad en construcción desde su informe de junio, una cifra todavía insignificante frente al muro de 90 a 100 GW de anuncios.
Esa brecha entre lo anunciado y lo operativo es la clave del análisis. Un paquete de 1,7 GW publicado en la prensa, aunque se confirmara más adelante, sería grande en comparación con el parque actual de generación detrás del contador en funcionamiento, pero seguiría siendo pequeño frente a los cerca de 90 GW de proyectos anunciados.
Qué están comprando realmente los compradores de IA
Las descripciones públicas de los proyectos y las comunicaciones de los fabricantes apuntan a una jerarquía de equipos, no a un único arquetipo de «central de gas»:
- Los paquetes aeroderivados y móviles (por ejemplo, las unidades de la clase LM2500 y otros equipos de entrega rápida mencionados por la prensa especializada a propósito de Stargate Abilene y otros campus de Texas) pueden entregarse e instalarse más rápido que los bloques de ciclo combinado hechos a medida.
- Los grandes motores alternativos de Caterpillar y sus competidores aparecen una y otra vez en los permisos de emisiones atmosféricas y en los comentarios de los fabricantes; alcanzan rápidamente plena carga y se suministran en bloques modulares.
- El ciclo combinado con turbinas pesadas sigue siendo el premio de la eficiencia, y el hueco más escaso.
- Las pilas de combustible y las baterías aparecen cada vez más como complemento (para suavizar las oscilaciones de carga de la IA o cubrir el arranque), pero no sustituyen los megavatios firmes de gas que muchos campus siguen utilizando como potencia garantizada desde el primer día.
La información especializada sobre la asignación por parte de Tallgrass y Mitsubishi Power de turbinas M501JAC al Cheyenne Power Hub (unos 1150 MW en la fase 1 para el campus Project Jade de Crusoe) muestra el otro extremo del espectro: parques industriales dedicados que combinan gas por gasoducto, generación dentro del recinto y conexión a la red. Son programas de inversión reales, y también recuerdan que los MW anunciados para una fase 1 no equivalen a la carga informática efectivamente alimentada.
La economía que justifica una eficiencia poco brillante
El resumen público de Cleanview expone con claridad el coste de oportunidad: según su planteamiento, los centros de datos de IA pueden generar del orden de 10 a 12 millones de dólares de ingresos por megavatio y año. Poner en marcha un campus con años de antelación puede compensar con creces el sobrecoste de combustible de una turbina menos eficiente. Ese cálculo explica por qué los promotores aceptan motores alternativos, unidades reacondicionadas y remolques móviles que desentonarían en el plan de recursos tradicional de una eléctrica.
También explica la existencia de un mercado secundario de puestos en la cola. Si los nuevos huecos de Caterpillar o Solar Turbines se extienden hasta 2029-2030, un pedido de hace dos años en manos de un intermediario con poco capital se convierte en un activo estratégico. El relato del FT sobre Anthropic, si es exacto, tiene menos de «Anthropic inventa el gas» que de «Anthropic compra tiempo».
Los permisos, el freno silencioso del despliegue de equipos
Incluso cuando ya se poseen las turbinas, los permisos de emisiones atmosféricas, las servidumbres de los gasoductos y la ordenación urbanística local siguen decidiendo si llegarán a girar. Cleanview destaca varios retrasos, entre ellos un revés en un gasoducto de Nuevo México que afecta a una central in situ vinculada a Stargate y las dificultades para obtener el permiso de emisiones de una central de gas de Microsoft y Nebius en Nueva Jersey, ligada a un importante contrato de computación. No son notas a pie de página abstractas sobre criterios ESG: son la razón por la que, en el censo de Cleanview, los megavatios con permiso superan con tanta holgura a los megavatios en funcionamiento.
La política local en torno al ruido, los óxidos de nitrógeno y el agua para la refrigeración evaporativa que aún se utilice está estrechamente ligada a la cuestión energética que ya abordamos en Potencia, agua y resistencia local. A un artículo sobre la cadena de suministro solo le corresponde señalar que los plazos de entrega de los equipos y los plazos de los permisos se suman; no se compensan.
En qué se diferencia de un mapa de campus
Un mapa de campus muestra dónde se levantan los edificios y quién los alquila (Más allá de Stargate se ocupa de ello). La cuestión de la cadena de suministro es qué unidades de los fabricantes pueden llegar antes del lanzamiento del modelo. La lista práctica para quienes siguen la carrera por las turbinas:
- Los comentarios de los fabricantes sobre sus carteras de pedidos (Caterpillar, GE Vernova, Siemens Energy, Mitsubishi Power), fuente primaria cuando constan en documentos registrados.
- Los permisos de emisiones atmosféricas que indican el número de unidades y los MW, a menudo más fiables que los comunicados de prensa.
- El estado según imágenes por satélite o de las obras frente al estado del anuncio: el método de Cleanview.
- Las informaciones de segunda mano sobre acuerdos (FT, Reuters, prensa especializada), identificadas como tales hasta que aparezca un formulario 8-K, una nota en un S-1 o la confirmación de un fabricante.
- GW anunciados ÷ GW en funcionamiento, la única ratio que importa para la fiabilidad en 2026-2027.
En esa última ratio, la instantánea de Cleanview a mediados de 2026 es contundente: unos noventa gigavatios anunciados y unos dos en funcionamiento. Las previsiones de unos 3 GW para finales de 2026 siguen dejando al sector en torno a un 97 % en tiempo futuro.
Qué vigilar a continuación
- Una confirmación primaria (o un desmentido) del paquete Anthropic–OnePWR por parte de cualquiera de las tres partes citadas, o una partida explícita en un futuro documento registrado por Anthropic.
- Los comentarios de Caterpillar sobre el cuarto trimestre de 2026 y el ejercicio completo: ¿sigue acelerándose el crecimiento de la generación eléctrica para centros de datos tras el salto del tercer trimestre?
- Las actualizaciones del seguimiento de Cleanview: MW en funcionamiento, MW en construcción y cancelaciones.
- Si las reformas de la FERC sobre grandes cargas (véase nuestro artículo complementario, El pulso de la FERC sobre las grandes cargas) reducen el incentivo para pasar por completo a la generación detrás del contador o se limitan a legalizar más fórmulas híbridas de coubicación.
Conclusión
La carrera de los laboratorios de IA por las turbinas es real: se mide en la línea de Power Generation de Caterpillar y se aprecia en el censo de Cleanview, permiso a permiso. La noticia sobre Anthropic publicada por la prensa a principios de noviembre de 2026 aún podría resultar exacta, pero mientras ninguna fuente primaria se pronuncie seguirá siendo información de segunda mano superpuesta a un auge industrial que sí está documentado en fuentes primarias. Lo que no admite discusión es la brecha: la capacidad de generación con gas detrás del contador anunciada es un orden de magnitud mayor que la capacidad en funcionamiento. Saltarse la cola de conexión solo funciona si los generadores existen, si se obtienen los permisos y si llega el combustible. Serán el acero y la calidad del aire, y no las presentaciones, los que decidan qué parte de ese guion de 90 GW se convierte en electrones antes de 2028.
Lecturas relacionadas
- Más allá de Stargate: el nuevo mapa de las fábricas de IA a escala de gigavatios
- Potencia, agua y resistencia local: las restricciones ocultas de los campus de IA
- El pulso de la FERC sobre las grandes cargas: ¿se saltarán los campus de IA flexibles la cola de conexión?
- La carrera de las fábricas de IA en Texas
Fuentes
- CNBC (citando al Financial Times; fuente secundaria) — “Anthropic secures $3.4 billion generator deal for AI data centers: FT” (8 November 2026). https://www.cnbc.com/2026/11/08/anthropic-generator-deal-ai-data-centers.html
- Data Center Dynamics (fuente secundaria, citando al FT) — “Anthropic signs $3.4bn gas generator deal…” (9 November 2026). https://www.datacenterdynamics.com/en/news/anthropic-signs-34bn-gas-generator-deal-to-support-17gw-of-data-center-power/
- U.S. SEC / Anthropic, PBC — Amendment No. 1 to Form S-1 (presentado el 2 de noviembre de 2026). https://www.sec.gov/Archives/edgar/data/2130357/000162828026068676/anthropicpbc-sx1ax1.htm
- Caterpillar Inc. (fuente primaria) — Third-quarter 2026 earnings release (29 October 2026). https://www.sec.gov/Archives/edgar/data/18230/000001823026000052/ex991toformcat3q2026earnin.htm
- Caterpillar Inc. (fuente primaria) — Quarterly retail sales statistics, Q3 2026. https://www.sec.gov/Archives/edgar/data/18230/000001823026000052/ex992toformcat3q2026retail.htm
- Cleanview (fuente de terceros) — “Bypassing the Grid: How Data Center Developers Are Building Their Own Power Plants.” https://cleanview.co/reports/behind-the-meter-data-centers
- Boletín de Cleanview (fuente de terceros) — “Data Center Developers Have Announced More Than 100 GW of Their Own Power Plants.” https://newsletter.cleanview.co/p/data-center-developers-have-announced
- Microgrid Knowledge / MGrid (prensa especializada) — Tallgrass & Mitsubishi Power Cheyenne Power Hub ~1,150 MW (19 July 2026). https://mgrid.org/2026/07/19/tallgrass-and-mitsubishi-power-allocate-1150-mw-of-gas-turbines-to-the-cheyenne-power-hub-in-wyoming/
- AndBeyond.Tech — «Más allá de Stargate: el nuevo mapa de las fábricas de IA a escala de gigavatios». /es/mas-alla-stargate-mapa-gigavatios/
- AndBeyond.Tech — «Potencia, agua y resistencia local: las restricciones ocultas de los campus de IA». /es/potencia-agua-resistencia-local-campus-ia/
Imágenes: ilustraciones originales creadas para AndBeyond.Tech; no aparecen logotipos ni personas reales.