Más allá de Stargate: el nuevo mapa de las fábricas de IA a escala de gigavatios
Pilas de combustible en Wyoming, baterías en Arizona, turbinas en Misisipi y eólica en Mongolia Interior: así eligen su energía los nuevos campus de IA.
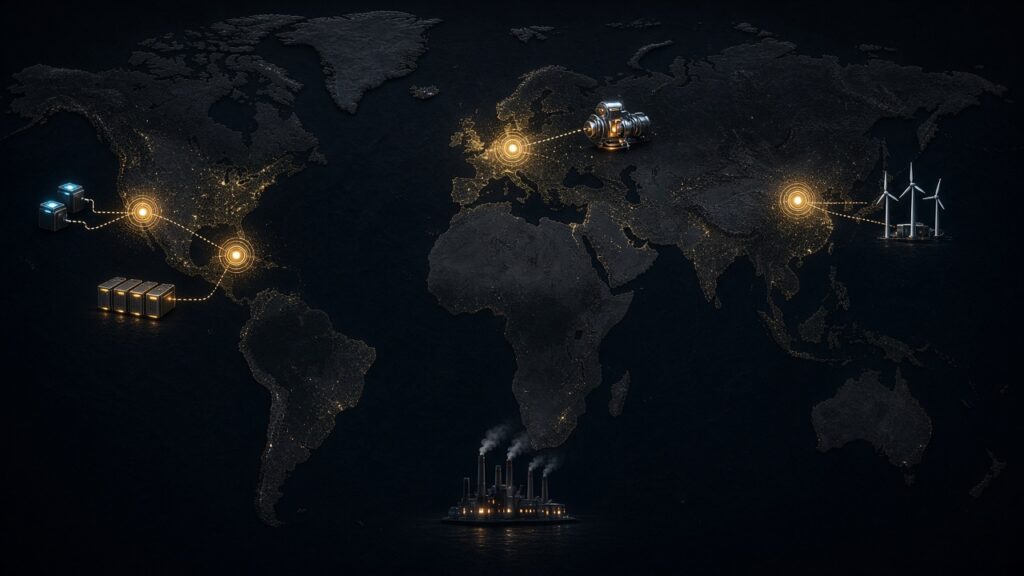
Mapamundi estilizado sobre fondo oscuro con puntos luminosos que representan campus de IA, cada uno unido a un icono de fuente de energía, como pilas de combustible, baterías, aerogeneradores o una central eléctrica. (Ilustración conceptual).
Durante buena parte de 2025 y 2026, la etiqueta abreviada para un megaproyecto de IA fue «Stargate»: un campus emblemático en Abilene (Texas) y una carrera por replicarlo. Cubrimos esa carrera en La carrera de las fábricas de IA en Texas y la alternativa multisede en Microsoft Fairwater y el auge de la superfábrica de IA distribuida. Sin embargo, entre el 30 de octubre y el 9 de noviembre de 2026, cinco anuncios, solicitudes administrativas e informaciones de prensa trazaron un mapa mucho más amplio, desde las altas llanuras de Wyoming hasta el desierto de Arizona, una frontera estatal de Misisipi, Mongolia Interior y North Yorkshire.
Este artículo recorre esos campus desde un único ángulo: de dónde obtiene cada uno su electricidad. Deja deliberadamente de lado dos cuestiones afines que ya cubren nuestras otras secciones. Cuánto gastan los hiperescaladores, y qué compran con ese dinero, es el tema de Carrera de capex: mapear el gasto en IA de los hiperescaladores y qué compra. La oposición vecinal, el agua y la política de los permisos se abordan en Potencia, agua y resistencia local: las restricciones ocultas de los campus de IA. Aquí, las cifras de inversión solo sirven para identificar un proyecto, y los conflictos locales solo aparecen cuando afectan directamente al suministro eléctrico.
En pocas palabras: generar la propia energía (el modelo «bring your own power») ha dejado de ser una única estrategia. Ahora son al menos cinco.
Por qué la elección energética define ahora el campus
A escala de gigavatios, un centro de datos ya no es un cliente al que la compañía eléctrica simplemente conecta. Es una carga comparable a la de una ciudad, que llega con un calendario de construcción medido en meses, mientras que las nuevas líneas de transporte y la nueva generación requieren años. Por eso, todo promotor debe responder a la misma pregunta antes de elegir terreno: ¿de dónde saldrán los primeros cientos de megavatios y cómo llegará el resto?
Las respuestas que siguen varían según la geografía, el combustible, la regulación y el apetito por el riesgo. Leídas en conjunto, muestran el abanico de opciones que exploran hoy las fábricas de IA.
1. Cheyenne (Wyoming): pilas de combustible contratadas con captura de carbono
Promotor: Google, con Tallgrass Energy, Black Hills Energy, American Electric Power (AEP) y Related Digital
Situación: anunciado el 5 de noviembre de 2026; generación prevista a pleno rendimiento a finales de 2028
El primer centro de datos de Google en Wyoming, cerca de Cheyenne, en el condado de Laramie, es el ejemplo más claro de un hiperescalador que diseña una central dedicada en torno a un campus sin construirla él mismo. En su blog corporativo, Google explica que el proyecto se ha contratado con AEP e incluirá «un desarrollo de pilas de combustible de 702 MW con captura y almacenamiento de carbono, pionero y a escala comercial», que califica como el mayor proyecto de su tipo planificado hasta la fecha.
Según Google y AEP, las piezas encajan así:
- Pilas de combustible. Bloom Energy suministrará pilas de combustible que convierten el gas natural en electricidad por vía electroquímica en lugar de por combustión. AEP afirma que prevé invertir unos 4000 millones de dólares en el proyecto Cheyenne Fuel Cell, de 702 MW, del que poseerá aproximadamente el 92 %, en el marco de un contrato de compraventa de energía a 20 años con Google. Está previsto que las obras comiencen en 2026 y que la central funcione a pleno rendimiento a finales de 2028.
- Captura de carbono. Google asegura que la gran mayoría de las emisiones de carbono de la central se capturará y almacenará de forma permanente en el Eastern Wyoming Sequestration Hub de Tallgrass, situado en las inmediaciones. Con este proyecto, según Google, su capacidad contratada de captura de carbono se acerca a 1 GW.
- Respaldo con gas. Google también obtiene electricidad de generadores de gas operados por Tallgrass y Black Hills Energy, y está realizando un estudio de ingeniería básica (FEED) para dotar de captura de carbono a las turbinas de ciclo combinado de Tallgrass.
- Refrigeración. El centro de datos se refrigerará por aire para limitar el consumo local de agua.
La elección energética: gas natural, pero canalizado a través de pilas de combustible y captura de carbono, con un contrato a largo plazo con una compañía eléctrica regulada. Es un modelo de energía propia en el que el hiperescalador aporta el contrato y la elección tecnológica, mientras que una compañía eléctrica construye, posee y opera la central.
2. Condado de Cochise (Arizona): la red más una batería gigante
Solicitante: Tombstone Resources L.L.C., filial de SpaceXSI (antes SpaceXAI) según Data Center Dynamics
Situación: proyectado; solicitud de uso especial SU26-22 presentada el 30 de octubre de 2026, pendiente de la audiencia de la Comisión de Planificación y Zonificación del condado de Cochise del 9 de diciembre de 2026
La mayor propuesta de este mapa sigue siendo eso, una propuesta. En su solicitud al condado de Cochise, Tombstone Resources describe un campus de unos 747 acres (unas 300 hectáreas) de terreno rural junto a la U.S. Highway 191, en dos parcelas contiguas a la Apache Generating Station de la Arizona Electric Power Cooperative (AEPCO). La solicitud, fechada el 30 de octubre de 2026, detalla con cierta precisión el diseño energético:
- Tamaño. Hasta nueve edificios de cómputo en cuatro fases, con una demanda eléctrica total de «aproximadamente 6 gigavatios (6000 megavatios)» cuando el campus esté completo. La fase 1 abarca los primeros edificios de cómputo, con unos 1500 MW.
- Suministro. La electricidad se «suministrará desde la red» a través de la Sulphur Springs Valley Electric Cooperative (SSVEC) y de AEPCO, mediante una subestación en el propio emplazamiento propiedad de la compañía eléctrica. La solicitud describe mejoras de transporte y de subestación financiadas por el solicitante y prevé el primer suministro eléctrico para las obras en abril de 2027; la carga de cómputo de la fase 1 llegaría a medida que se complete el transporte.
- Respaldo. Generadores de reserva de gas natural de unos 10 MW por edificio atienden únicamente las cargas críticas.
- Almacenamiento. Parques de almacenamiento en baterías garantizan la continuidad si se pierde el suministro de la red.
- Refrigeración. El campus se refrigera en seco, sin torres de refrigeración, y el solicitante calcula un consumo de agua en operación de unos 7 a 10 acres-pie al año (del orden de 8600 a 12 300 m³) cuando esté completo.
Data Center Dynamics, citando la solicitud, informó de que el plan incluye un sistema de almacenamiento de energía en baterías de 24 GWh destinado a mantener estable el consumo del campus para que sus oscilaciones de demanda no afecten a la red de Arizona, cuatro fases de 1,5 GW y el inicio de las obras en marzo de 2027 si se aprueba la zonificación. No hemos encontrado la cifra de 24 GWh en el expediente de solicitud de 54 páginas que revisamos, por lo que debe leerse como un dato publicado por la prensa y no como un dato presentado formalmente. SpaceXSI no había publicado ningún comunicado propio sobre el proyecto en el momento de redactar este artículo.
El aviso oficial de audiencia pública del condado de Cochise confirma la solicitud (expediente SU26-22, unos 747 acres, hasta nueve edificios de cómputo en cuatro fases, con almacenamiento en baterías) e indica que el expediente completo puede consultarse en el departamento de desarrollo del condado (County Development Services Department). Los detalles del proyecto expuestos arriba proceden de la solicitud del promotor y no se han verificado de forma independiente. El 9 de diciembre, la comisión podrá aprobar la solicitud, aprobarla con condiciones o denegarla; su decisión será firme salvo recurso ante la Junta de Supervisores (Board of Supervisors).
La elección energética: un diseño abastecido por la red, poco habitual en esta lista, que recurre a un almacenamiento in situ de enorme capacidad en lugar de a generación propia para que una carga de varios gigavatios resulte aceptable para una red cooperativa regional. Que salga adelante depende primero de la decisión de zonificación y, después, del transporte.
3. Southaven (Misisipi): Colossus 2 y turbinas in situ
Promotor: SpaceXSI (antes SpaceXAI y, previamente, xAI)
Situación: en funcionamiento y en expansión; nuevos emplazamientos operativos a finales de 2026, según la empresa
El clúster Colossus 2 de SpaceXSI se extiende a ambos lados de la línea entre Tennessee y Misisipi, cerca de Memphis, con la mayor parte de la nueva capacidad en Southaven (Misisipi). El 2 de noviembre, Data Center Dynamics informó de que Elon Musk había anunciado dos nuevos emplazamientos en Southaven, denominados Gun Range y Spam. Según las declaraciones de Musk recogidas por DCD, ambos albergarán unas 420 000 GPU NVIDIA GB300, con Gun Range «en camino de estar operativo a finales de noviembre y Spam en diciembre», y Colossus 2 alcanzará alrededor de 1,2 millones de GPU Blackwell a finales de 2026. Son afirmaciones de la empresa; DCD señala además que un anuncio anterior de 1 GW en el lanzamiento de Colossus 2 habría quedado presuntamente desmentido por imágenes de satélite que apuntaban a equipos de refrigeración para unos 350 MW.
El modelo energético es aquí la generación de gas in situ. Mississippi Today informa de que la junta de permisos del estado aprobó en marzo de 2026 la solicitud de la empresa para construir 41 turbinas de gas permanentes en Southaven, y de que la audiencia sobre el recurso de los vecinos estaba prevista para el 9 de noviembre. En un caso distinto, un juez federal dictaminó a finales de octubre que las turbinas temporales de la empresa no son «fuentes móviles» y necesitan permisos de emisiones atmosféricas; el litigio continúa. Mencionamos estos procedimientos solo porque inciden directamente en cómo se alimenta el campus; el debate local más amplio lo cubre nuestra sección de energía.
La elección energética: la velocidad ante todo. Las turbinas de gas en el emplazamiento o junto a él permiten poner en marcha el cómputo antes de que la capacidad de la red se ponga al día, a costa de una exposición a los permisos de emisiones que ahora condiciona el propio plan energético.
4. Ulanqab (Mongolia Interior): eólica, almacenamiento y 800 V de corriente continua
Promotor: Envision, para inquilinos no identificados
Situación: en funcionamiento desde agosto de 2026; la construcción continúa
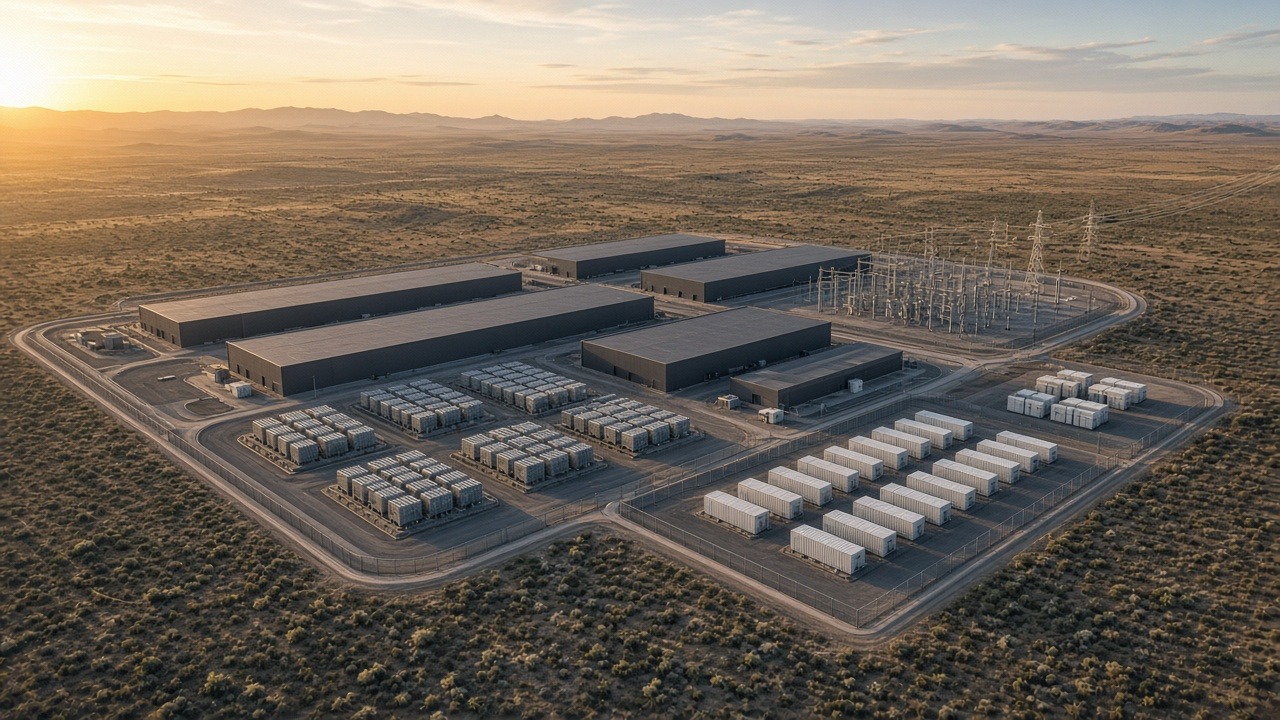
La entrada de China en este mapa procede de una empresa energética y no de un proveedor de nube. Envision afirma que su campus de centros de datos de IA Galaxy, en Ulanqab, comenzó a operar en agosto de 2026, tiene una capacidad prevista de 3 GW, está diseñado para albergar hasta un millón de aceleradores de IA cuando esté completo y prevé que más del 80 % de su electricidad proceda de conexiones directas a instalaciones renovables. El 2 de noviembre, Envision anunció también que un sistema de alimentación integrado de 800 V de corriente continua, basado en transformadores de estado sólido alimentados a 10 kV y combinado con baterías, ya alimenta cargas de trabajo reales en el campus.
La consultora SemiAnalysis, que visitó las instalaciones en septiembre, ofreció otra medida de su escala. Según recogió Tom’s Hardware el 9 de noviembre, informó de que Galaxy está planificado para hasta 800 MW de capacidad de TI en cuatro fases construidas para dos empresas de internet, con los primeros 120 MW entregados en menos de un año y la finalización prevista para finales de 2027. Las cifras de 3 GW y 800 MW no son necesariamente contradictorias, ya que una puede describir la capacidad total prevista y la otra la carga de TI, pero ninguna de las dos fuentes las concilia, y el lector debe tomar cada una como lo que declara su respectiva fuente.
La elección energética: la coubicación con generación eólica y almacenamiento en baterías, de la mano de una empresa que fabrica aerogeneradores y baterías. Es el modelo energético con mayor integración vertical de esta lista, y es también donde la arquitectura de 800 V de corriente continua dentro de las salas que analizamos en El rack de 1 MW ya funciona a escala piloto, según lo publicado.
5. North Yorkshire (Reino Unido): una central se convierte en campus
Promotores: Drax, Brookfield y Radiant, con el respaldo de la empresa conjunta Brookfield–Qai
Situación: anunciado el 3 de noviembre de 2026; sujeto a las autorizaciones urbanísticas, regulatorias y de conexión a la red, y a la captación de un inquilino
La propuesta británica reutiliza un activo existente en lugar de construir uno nuevo. La central de Drax, en North Yorkshire, acogerá lo que los socios describen como capacidad de centros de datos «a escala de GW». El comunicado expone lo que hace atractivo el emplazamiento desde el punto de vista eléctrico: una finca de 1000 acres (unas 400 hectáreas), 4 GW de acceso a la red y 2,6 GW de generación gestionable en servicio, con sistemas de refrigeración ya existentes.
El plan se desarrollará por fases:
- Fase 1: hasta 100 MW, con entrada en funcionamiento prevista a partir del primer trimestre de 2028.
- Fase 2: la aspiración de crecer hasta 500 MW entre 2028 y 2031.
- Fase 3: capacidad adicional a partir de 2031.
Drax describe la central como la mayor fuente individual de electricidad renovable del Reino Unido por producción, basada en biomasa, y afirma que es «uno de los pocos emplazamientos británicos capaces de suministrar energía fiable a gran escala directamente a clientes de centros de datos aprovechando capacidad de generación existente e infrautilizada». Las empresas consideran además que el proyecto cumple los criterios del nuevo Data Centre Covenant del Gobierno británico, que pretende agilizar el acceso a la energía y a los permisos urbanísticos para los centros de datos de importancia estratégica. Aún quedan por delante una consulta a la comunidad local y el procedimiento urbanístico formal.
La elección energética: la reutilización de un emplazamiento eléctrico existente. En lugar de esperar una nueva conexión a la red, el campus aprovecha una de las mayores conexiones existentes del país, junto con generación gestionable ya presente en el emplazamiento.
El mapa de un vistazo
| Campus | Situación (9 nov. 2026) | Escala declarada | Modelo energético principal |
|---|---|---|---|
| Cheyenne, Wyoming (Google) | Anunciado; central de pilas de combustible prevista para finales de 2028 | Central de pilas de combustible de 702 MW | Pilas de combustible de gas propiedad de una compañía eléctrica, con captura de carbono, más generadores de gas |
| Condado de Cochise, Arizona (Tombstone Resources / SpaceXSI, según la prensa) | Proyectado; pendiente de la audiencia de zonificación del 9 dic. | ~6 GW con el campus completo (solicitud) | Suministro de la red a través de cooperativas, continuidad con baterías; 24 GWh de almacenamiento según la prensa |
| Southaven, Misisipi (Colossus 2 de SpaceXSI) | En funcionamiento y en expansión | ~1,2 millones de GPU Blackwell a finales de 2026 (según la empresa) | Turbinas de gas in situ |
| Ulanqab, Mongolia Interior (Galaxy de Envision) | En funcionamiento desde ago. 2026 | 3 GW previstos (Envision); hasta 800 MW de TI (según la prensa) | Renovables directas (>80 % previsto), almacenamiento, 800 V de corriente continua |
| North Yorkshire, Reino Unido (Drax / Brookfield / Radiant) | Anunciado; fase previa a la tramitación urbanística | Hasta 100 MW, luego 500 MW y después más | Acceso a la red y generación gestionable de una central existente |
Cinco patrones de la energía propia
1. La compañía eléctrica se convierte en contratista. En Wyoming, Google no es propietaria de la central, pero la central existe gracias a Google. Los contratos de compraventa de energía a largo plazo que respaldan una generación dedicada permiten a un hiperescalador elegir la tecnología, en este caso pilas de combustible y captura de carbono, mientras una compañía eléctrica regulada asume la construcción y la operación.
2. El almacenamiento como pasaporte para la red. La solicitud de Arizona no propone una gran generación in situ. Se apoya en el suministro de la red y en baterías, y la cifra publicada de 24 GWh convertiría el almacenamiento en el dispositivo que hace tolerable para la red una carga de varios gigavatios. La misma lógica se está trasladando al interior de los edificios, donde baterías y condensadores suavizan los picos de carga de la IA a nivel de rack y de fila.
3. Las turbinas como puente. Southaven muestra la vía más rápida hacia la energía y su limitación: la generación de gas in situ pone en marcha el cómputo con rapidez, pero los permisos de emisiones atmosféricas pasan después a formar parte de la ruta crítica.
4. Renovables en origen. Galaxy sigue la lógica de llevar el ordenador al parque eólico en lugar de llevar la electricidad a la ciudad. El recurso eólico de Mongolia Interior, y una empresa energética en el papel de promotora, lo hacen posible a gran escala.
5. Conexiones a la red recicladas. Drax refleja una realidad europea: las conexiones a la red escasean más que el suelo. Reutilizar la conexión de una gran central térmica se está convirtiendo en una vía reconocible para adelantarse en la cola.
Ninguno de estos modelos está exento de contrapartidas. Los enfoques basados en gas conllevan emisiones y riesgo de precio del combustible, incluso con captura de carbono; la combinación de red y almacenamiento depende de líneas de transporte que aún no existen; las turbinas in situ entrañan riesgo de permisos; las renovables remotas alejan el cómputo de los usuarios y de las redes; y los emplazamientos reutilizados tienen un margen limitado. Este último punto enlaza con un cambio arquitectónico más amplio. A medida que los campus individuales alcanzan sus límites de potencia, los operadores también aprenden a repartir una misma tarea de entrenamiento entre varios emplazamientos, un tema que nuestra sección de redes analiza en Superfábricas de IA distribuidas: cómo se estira la red entre campus.
Qué vigilar
- 9 de diciembre de 2026: la audiencia de la Comisión de Planificación y Zonificación del condado de Cochise sobre el expediente SU26-22, que decidirá si el campus de Arizona puede pasar a la fase de conexión eléctrica y transporte.
- Permisos de Southaven: el resultado del recurso de los vecinos contra el permiso de las 41 turbinas y del caso federal sobre los permisos de emisiones atmosféricas.
- Obras en Cheyenne: si la central de pilas de combustible de 702 MW y su vínculo con la captura de carbono mantienen el calendario para funcionar a pleno rendimiento a finales de 2028.
- Información sobre Galaxy: cualquier cifra de primera mano de Envision sobre la capacidad de TI, el tamaño de su despliegue de 800 V de corriente continua y la proporción de suministro renovable alcanzada.
- Tramitación urbanística de Drax: el inicio de la consulta a la comunidad y del procedimiento urbanístico formal, y la designación de un inquilino.
Conclusión
La próxima generación de fábricas de IA no se definirá por un único proyecto emblemático en un solo estado, sino por un abanico creciente de estrategias energéticas: pilas de combustible contratadas, megaproyectos que combinan red y baterías, turbinas in situ, coubicación con renovables y centrales reconvertidas. Cada una refleja una combinación local de combustible, política y margen de la red. Para quien siga la infraestructura de IA a hiperescala, la pregunta ante un nuevo campus ya no es solo «¿de qué tamaño?», sino «¿alimentado con qué y según qué calendario?».
Lecturas relacionadas
- La carrera de las fábricas de IA en Texas: por qué los hiperescaladores apuestan decenas de miles de millones a un solo estado
- Microsoft Fairwater y el auge de la superfábrica de IA distribuida
- Carrera de capex: mapear el gasto en IA de los hiperescaladores y qué compra
- Potencia, agua y resistencia local: las restricciones ocultas de los campus de IA
- Superfábricas de IA distribuidas: cómo se estira la red entre campus
- El rack de 1 MW: cómo los 800 V de corriente continua y la refrigeración con agua templada reconfiguran la fábrica de IA
Referencias / fuentes
Fuentes primarias
- Google: «Investing in Wyoming’s infrastructure, energy and workforce» (5 Nov 2026)
- AEP: «AEP Advances Innovative Energy Solution for Google with 702MW of Bloom Fuel Cells» (14 Oct 2026)
- Tombstone Resources L.L.C. (applicant): Special Use Authorization Application to Cochise County, SU26-22 (30 Oct 2026). Se trata de la solicitud presentada por el propio solicitante; la copia está alojada en un sitio web de terceros contrario al proyecto, ya que el condado no publica la solicitud completa en internet.
- Cochise County (official): Legal Notice of Public Hearing, Docket SU26-22 (US Hwy 191 Data Center Campus), hearing 9 Dec 2026; aviso incluido en la página Public & Legal Notices del condado
- Envision (PR Newswire): «Envision Achieves World’s First Commercial Deployment of Integrated 800V DC SST-Based Power System in Large-Scale AI Data Center» (2 Nov 2026)
- Drax: «Drax, Brookfield, Radiant and Qai announce £20bn partnership to deliver GW-scale data centre capacity at Drax Power Station» (3 Nov 2026)
Fuentes secundarias
- Data Center Dynamics: «SpaceXAI plans data center in Arizona, Musk’s firm claims it will have 6GW capacity» (6 Nov 2026)
- Data Center Feed: «SpaceXAI’s 6-GW Cochise Supercomputer Campus: Cochise County Sets Dec. 9 Planning Commission Hearing» (7 Nov 2026)
- Data Center Dynamics: «SpaceXAI launching two additional data center campuses in Mississippi to further expand Colossus 2» (2 Nov 2026)
- Mississippi Today: «Federal judge: Southaven data center gas turbines must have air permits» (2 Nov 2026)
- SemiAnalysis: «We Visited China’s Stargate in Inner Mongolia» (7 Nov 2026, paywalled)
- Tom’s Hardware: «China builds massive 800-megawatt AI data center campus to rival US Stargate project» (9 Nov 2026)
Imágenes: ilustraciones originales creadas para AndBeyond.Tech; no aparecen logotipos ni personas reales.